Mude para seedless. 30% OFF com SWITCH30 até 02 nov.


O que é DeFi lending e como funciona?
Este artigo está disponível nos seguintes idiomas:
Empréstimos e financiamentos são pilares fundamentais que estão transformando o paradigma bancário tradicional nas finanças descentralizadas (DeFi). O crescimento do DeFi aumentou a adoção da blockchain no desenvolvimento de serviços financeiros e movimentou grandes volumes de capital para pessoas físicas e empresas.
However, grasping this DeFi lending often means going through terms that can confuse even the most experienced web3 participants. In this article, we'll explain how DeFi lending works and the risks involved when using lending platforms.
What is DeFi lending?
O DeFi lending é um sistema financeiro que opera sobre a tecnologia blockchain, eliminando a necessidade de intermediários tradicionais como bancos. Ele permite que pessoas emprestem e tomem emprestado criptomoedas diretamente umas com as outras, de forma peer-to-peer.
Unlike traditional lending, which relies on credit scores and extensive paperwork, DeFi lending uses smart contracts to automate lending agreements, making it more accessible and efficient for users worldwide.
Smart contracts são contratos autoexecutáveis, com os termos do acordo escritos diretamente em código de computador, garantindo transparência e automação.
Borrowers can provide collateral in cryptocurrencies, which are locked in a smart contract. At the same time, lenders supply the funds, earning interest in return.
The loan terms and interest rates are determined by demand and supply dynamics within the DeFi platform, offering users a decentralized, borderless, and inclusive financial system.
How does defi lending work?
O DeFi lending transforma fundamentalmente a forma como o crédito tradicional funciona. Usuários (credores) depositam suas criptomoedas em um pool de empréstimos, que é utilizado para fornecer empréstimos a outros usuários (tomadores).
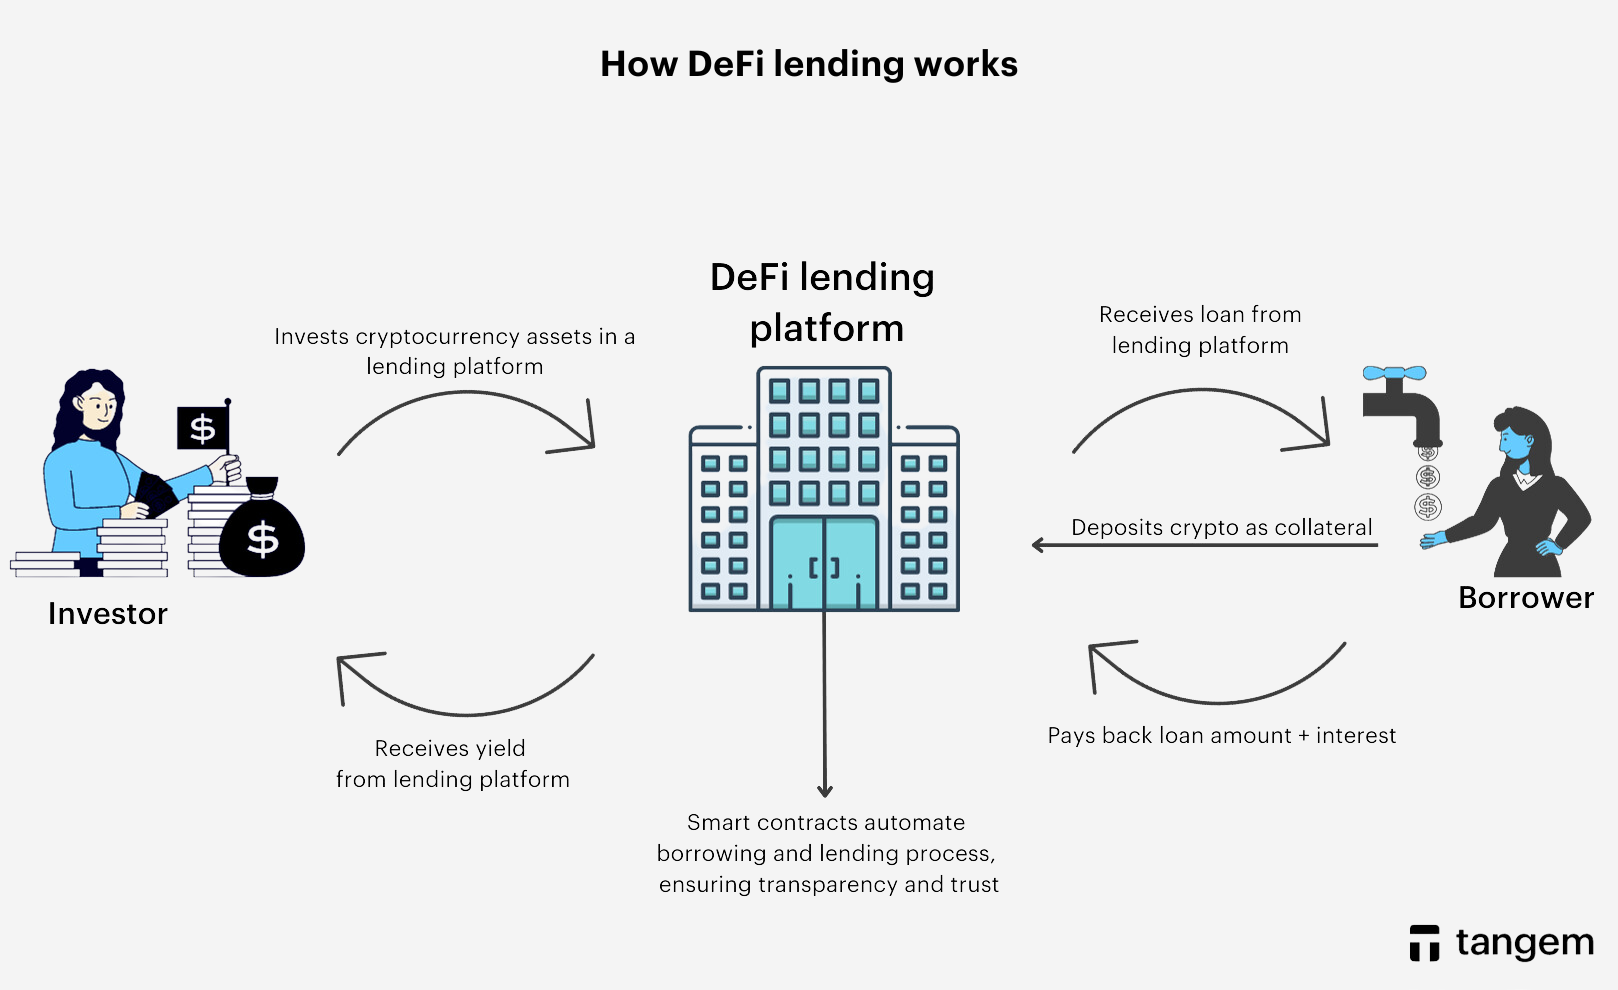
The interest rates on these loans are much higher than traditional loans, making them attractive to lenders. However, the risk is higher because borrowers could default on their loans due to the market's volatility and lose their collateral.
Components of DeFi lending
- Smart contracts:
Smart contracts são contratos autoexecutáveis que contêm os termos do acordo escritos diretamente no código. No DeFi lending, eles automatizam o processo de empréstimo e financiamento, garantindo transparência e confiança.
- Protocols:
As plataformas de DeFi lending são construídas sobre protocolos específicos de blockchain. Exemplos famosos incluem Compound, Aave e MakerDAO. Esses protocolos definem as regras, taxas de juros, exigências de colateral e outros parâmetros para empréstimos e financiamentos.
- Liquidity providers:
Liquidity providers ou credores são usuários que fornecem seus ativos em criptomoedas para a plataforma de empréstimo. Ao fazer isso, recebem juros sobre seus depósitos, de forma semelhante a uma conta poupança.
- Borrowers:
Borrowers are users who want to access funds. They provide collateral (usually in the form of cryptocurrency) to secure their loans. This collateral is held in escrow by the smart contract.
- Collateralization:
As plataformas de DeFi lending implementam uma razão de colateralização — o valor mínimo de garantia exigido para tomar emprestado determinado valor. Por exemplo, uma razão de 150% exige que o tomador de empréstimo deposite colateral equivalente a 1,5 vez o valor solicitado.
- Interest rates and yield:
Os tomadores de empréstimo pagam juros sobre o valor emprestado. As taxas de juros são dinâmicas e podem variar conforme a demanda por empréstimos e a liquidez disponível.
- Lending yield:
Os provedores de liquidez recebem rendimento (juros) ao fornecer seus ativos. Esse rendimento normalmente é uma parte dos juros pagos pelos tomadores de empréstimo.
- Liquidation:
Se o valor do colateral cair abaixo de certo limite (definido pela razão de colateralização), o smart contract pode liquidar automaticamente o colateral para pagar o credor. Isso protege os credores de perdas severas.
- Flash loans:
Flash loans são uma característica única das plataformas de DeFi lending. Permitem tomar grandes quantias emprestadas sem colateral, desde que o valor seja devolvido dentro do mesmo bloco de transação. Isso facilita estratégias rápidas de arbitragem e negociação.
- Governance tokens:
Algumas plataformas de DeFi lending possuem tokens nativos que permitem aos detentores participar da governança do protocolo, incluindo decisões sobre taxas de juros, tipos de colateral e atualizações do sistema.
How does DeFi lending differ from traditional lending?
Empréstimos, financiamentos, operações de margem e negociações à vista estão disponíveis no sistema financeiro tradicional. Já o ecossistema DeFi evoluiu e hoje oferece serviços financeiros comparáveis.
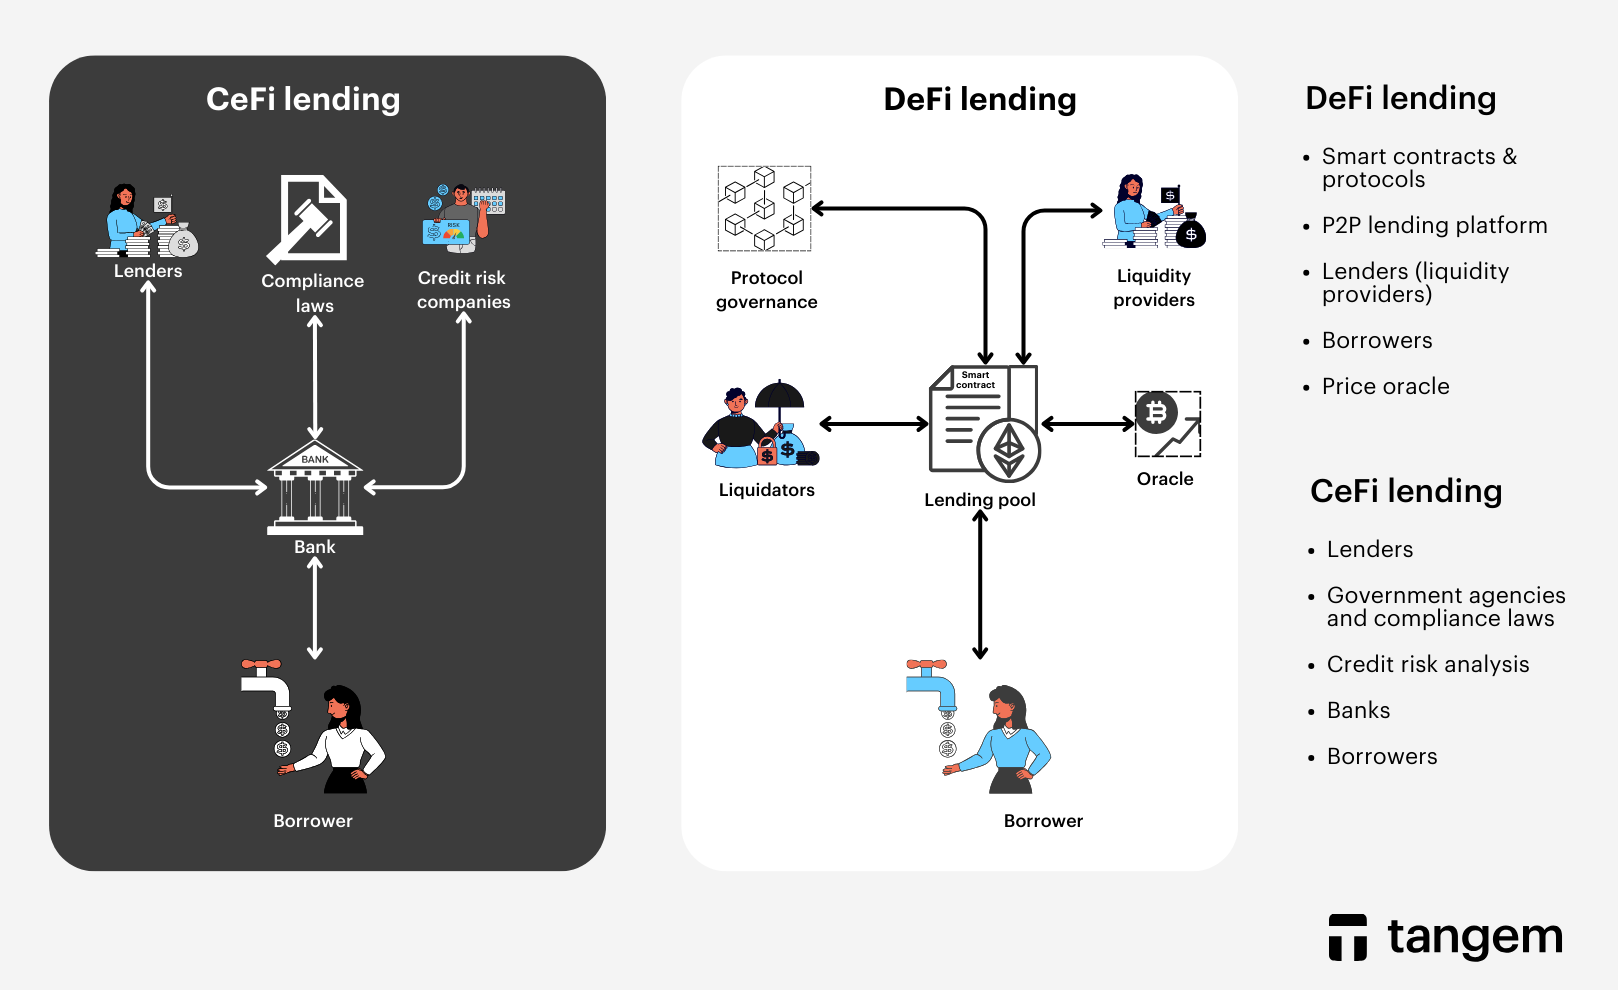
One significant distinction between DeFi and traditional lending is that conventional banking involves time-consuming processes and continuous checks on a customer's status. DeFi grants loans more quickly if the individual meets all collateral requirements.
The smart contracts handle the entire review process, making things more painless for both the borrower and the lender. When compared to traditional lending markets, DeFi lending typically provides higher returns.
How DeFi lending benefits users
O DeFi lending incentiva principalmente os participantes a depositar fundos, oferecendo juros maiores que os bancos tradicionais. Outros benefícios do DeFi lending em relação ao sistema convencional incluem:
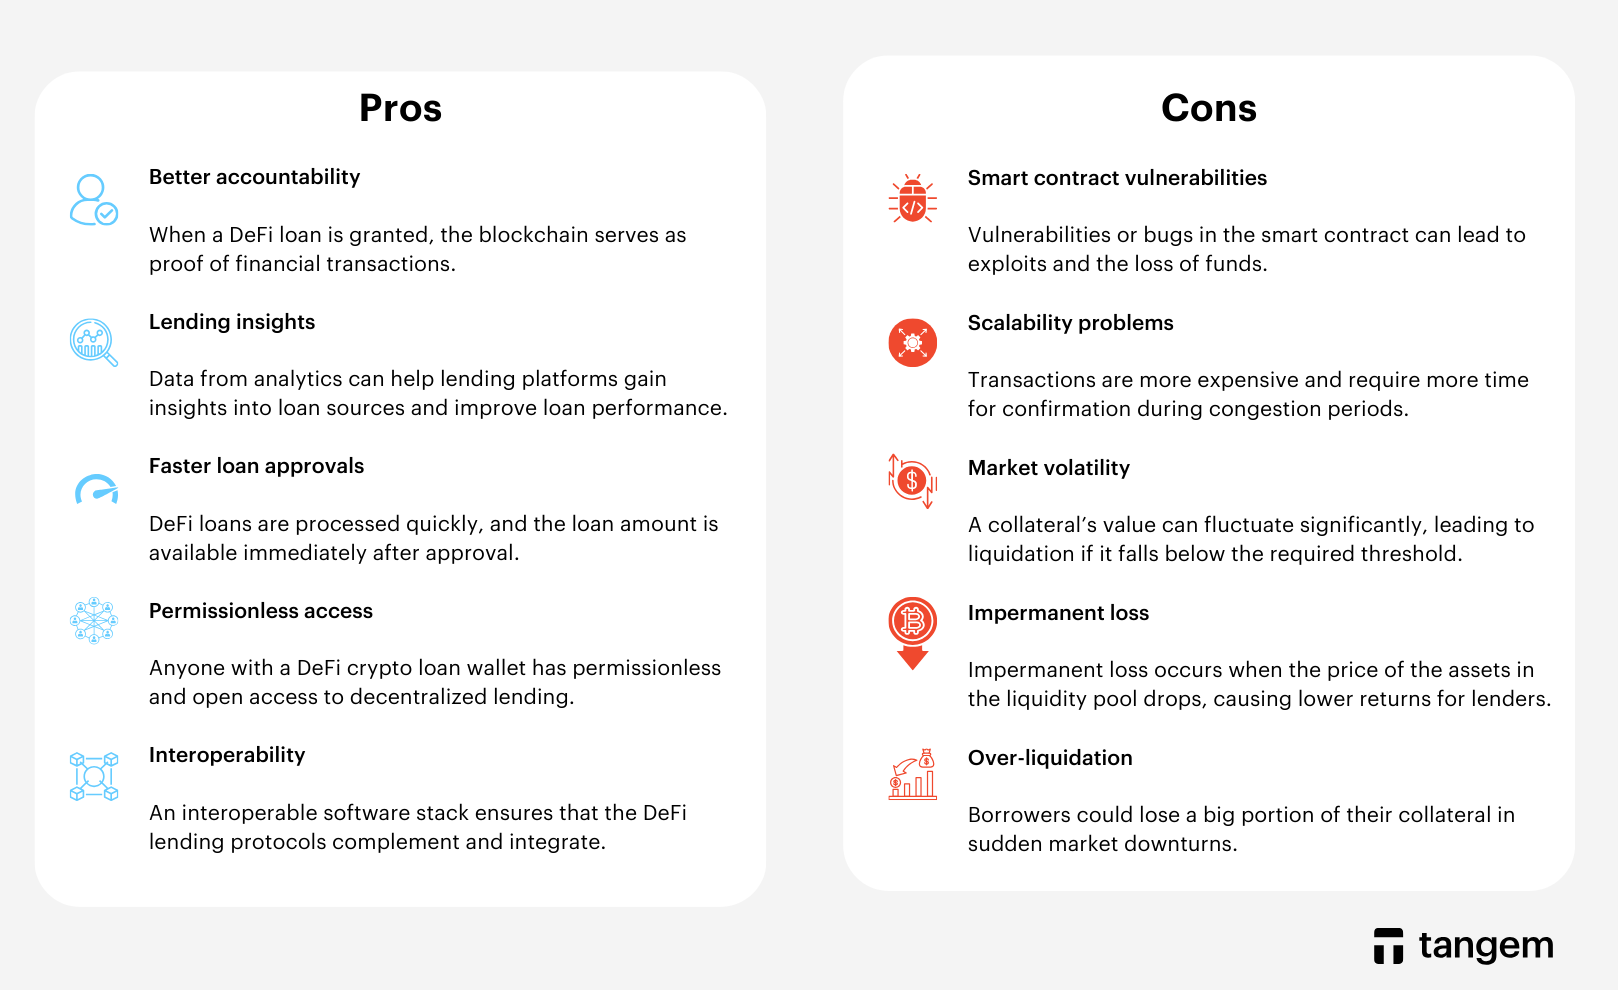
- Better accountability
A blockchain é um livro-razão público e imutável, capaz de fornecer registros sob demanda de todos os empréstimos DeFi, além das regras e políticas que os regem. Quando um empréstimo DeFi é concedido, o livro-razão distribuído serve como prova de todas as transações financeiras.
- Lending analytics
O processo de empréstimo totalmente digital permite que usuários avaliem e monitorem o mercado de empréstimos e financiamentos. Além disso, dados de análise podem ser usados para otimizar recursos e fornecer insights sobre a origem dos empréstimos, ajudando as plataformas a melhorar o desempenho dos financiamentos.
- Faster loan approvals
Empréstimos DeFi são processados rapidamente, e o valor fica disponível logo após a aprovação. Isso ocorre porque as plataformas utilizam serviços em nuvem para detectar fraudes e outros riscos do DeFi lending.
- Permissionless access
Qualquer pessoa com uma carteira DeFi pode acessar empréstimos descentralizados, sem restrições. Independentemente da localização, é possível acessar facilmente os aplicativos DeFi construídos na blockchain.
- Interoperability
A pilha de software interoperável garante que os protocolos de DeFi lending se complementem e integrem. Além disso, os smart contracts são altamente programáveis, permitindo a criação de novos instrumentos financeiros e ativos digitais.
Disadvantages and risks of defi lending
Apesar de inovador e potencialmente lucrativo, o DeFi lending apresenta desvantagens e riscos. Veja alguns pontos importantes:
- Smart contract vulnerabilities:
DeFi lending platforms operate on smart contracts. If there are vulnerabilities or bugs in the code, it can lead to exploits and the loss of funds.
- Scalability:
O DeFi lending pode enfrentar dificuldades para manter a escalabilidade da blockchain. Transações podem demorar mais para serem confirmadas em períodos de congestionamento e se tornar mais caras, prejudicando a escalabilidade geral.
- Market volatility:
O mercado de criptomoedas é conhecido por sua alta volatilidade. O valor do colateral pode oscilar bastante, levando à liquidação caso caia abaixo do limite exigido.
Borrowers may face situations where they need to repay the loan or provide additional collateral quickly, which can be challenging during extreme market volatility.
- Impermanent loss:
A impermanent loss pode ocorrer quando o preço dos ativos no pool de liquidez muda. Isso pode resultar em retornos menores para os provedores de liquidez do que simplesmente manter os ativos. Em alguns casos, o credor pode até ter prejuízo.
- Over-liquidation:
A sobrecolateralização, embora essencial para a gestão de risco, pode levar à liquidação dos ativos do tomador mesmo sem grande queda de valor. Em situações de queda brusca do mercado, o tomador pode perder parte significativa do colateral.
- Regulatory uncertainty:
O setor DeFi ainda é novo e as regulações estão em evolução. Há incerteza sobre como governos vão regular as plataformas de DeFi lending. Mudanças regulatórias podem impactar o funcionamento das plataformas e exigir adaptações dos usuários.
- Lack of consumer protection
As plataformas DeFi atuam sem o mesmo nível de proteção ao consumidor dos bancos tradicionais. Assim, os usuários têm poucas alternativas para recuperar ativos em caso de fraude ou falha da plataforma.
- Platform risks
Nem todas as plataformas DeFi são iguais. Algumas podem não ter auditoria adequada ou mecanismos de governança testados. O usuário pode acabar escolhendo uma plataforma menos segura, colocando seus fundos em risco.
É fundamental pesquisar, entender os riscos envolvidos e adotar boas práticas de segurança. Diversificar ativos e optar por plataformas auditadas pode ajudar a mitigar riscos.
Popular DeFi projects
Veja alguns dos projetos de DeFi lending mais populares:
Aave
Aave se destaca no DeFi lending por sua abordagem inovadora de liquidez e foco na experiência do usuário. Um dos recursos mais conhecidos é o flash loan, que permite tomar grandes quantias emprestadas sem garantia, desde que o valor seja devolvido no mesmo bloco de transação.
Aave also provides a diverse range of interest rates calculated algorithmically based on supply and demand. Furthermore, it uses a new interest rate model that dynamically adjusts rates to maintain equilibrium between borrowers and lenders, improving efficiency and fairness in the lending ecosystem.
Uniswap
O Uniswap traz uma abordagem inovadora para liquidez ao funcionar como uma exchange descentralizada (DEX) automatizada, usando pools de liquidez. Esses pools permitem que usuários troquem criptomoedas de forma simples, sem depender de books de ordens.
What sets Uniswap apart is its permissionless nature, enabling anyone to create a liquidity pool and contribute assets, democratizing access to DeFi. Moreover, it uses an automated market maker (AMM) model, ensuring constant liquidity, even for less commonly traded assets.
MakerDAO (MKR)
O MakerDAO utiliza um modelo de organização autônoma descentralizada (DAO), permitindo que detentores do token MKR participem coletivamente da governança, como definir taxas de estabilidade e tipos de colateral. Isso garante transparência e decisões orientadas pela comunidade.
In addition, MakerDAO pioneered the concept of generating the DAI stablecoin via overcollateralized loans, which aids in its stability even in volatile markets. This mechanism ensures that DAI remains softly pegged to the US dollar, providing a trustworthy store of value. MakerDAO also supports various collateral assets, which benefits risk diversification and platform resilience.
Compound
O Compound Finance é uma das principais plataformas de DeFi lending baseada na blockchain Ethereum. Um de seus diferenciais são as taxas de juros determinadas algoritmicamente, que se ajustam dinamicamente conforme a oferta e demanda de cada ativo suportado.
This keeps interest rates competitive and responsive to market conditions. Furthermore, the governance token COMP enables users to participate in decision-making by influencing parameters such as interest rates and collateral factors.
Curve Finance
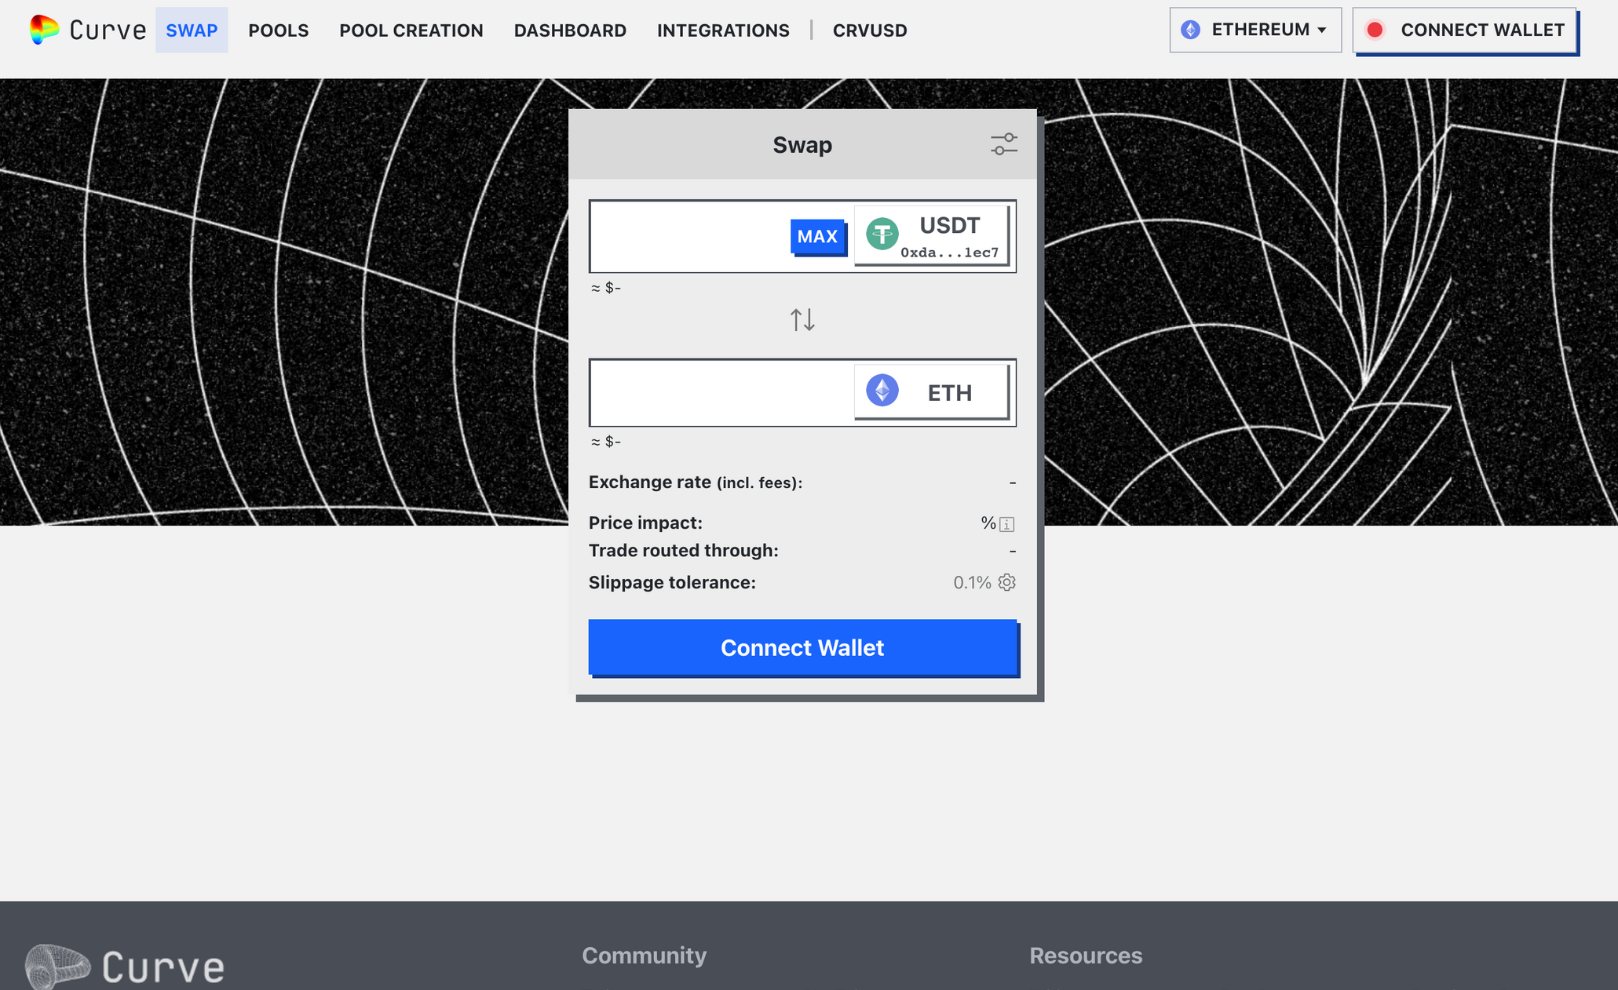
Diferente de outras exchanges descentralizadas, a Curve foi projetada para swaps eficientes e com baixa variação de preço entre stablecoins como DAI, USDC, USDT e outras. O algoritmo de market maker automatizado (AMM) da Curve oferece oportunidades de baixo risco e baixo retorno para provedores de liquidez, ideal para quem busca eficiência de capital e menor exposição à volatilidade.
What is the Future of DeFi Lending?
Diversos projetos baseados em DeFi estão ganhando força à medida que mais investidores apostam em tecnologias financeiras inovadoras. Flash loans estão se tornando cada vez mais populares, mas também mais suscetíveis a atividades suspeitas e fraudes. Apesar dos avanços, a segurança ainda é um desafio no processamento de empréstimos DeFi. O sistema financeiro descentralizado atual é experimental, novo e apresenta falhas, principalmente em escalabilidade e segurança. Mas a Tangem segue otimista de que o melhor ainda está por vir.
Final thoughts
O DeFi lending utiliza blockchain e smart contracts para criar um ecossistema de empréstimos automatizado, transparente e sem intermediários. Oferece oportunidades para credores e tomadores ganharem juros ou acessar recursos de forma descentralizada.
However, you should be aware of the associated risks and stay updated with the latest developments in the DeFi space.
More reading
FAQ sobre empréstimos DeFi: garantia e retornos
-
Empréstimos DeFi, abreviação de empréstimos em finanças descentralizadas, são um sistema financeiro construído sobre a tecnologia blockchain que permite a pessoas emprestar e tomar emprestados ativos de criptomoedas sem depender de intermediários financeiros tradicionais, como bancos.
-
Os empréstimos DeFi funcionam por meio de contratos inteligentes em plataformas blockchain. Os usuários podem emprestar seus ativos de criptomoedas e ganhar juros, ou tomar ativos emprestados oferecendo como garantia outras criptomoedas.
-
Os empréstimos DeFi oferecem maior acessibilidade, processamento de transações mais rápido, menor dependência de instituições centralizadas e, potencialmente, juros mais altos em comparação com os empréstimos tradicionais.
-
A sobrecolateralização é uma estratégia de gestão de risco nos empréstimos DeFi em que os tomadores precisam oferecer mais garantia do que o valor do empréstimo que desejam. Isso dá uma margem de segurança aos credores caso o valor da garantia caia.
-
A perda impermanente ocorre em atividades de fornecimento de liquidez em DeFi, principalmente em formadores de mercado automatizados. É a perda temporária de fundos causada por oscilações de preço ao fornecer liquidez, em comparação com simplesmente manter os ativos.
-
Flash loans são empréstimos sem garantia que precisam ser tomados e quitados dentro de um único bloco de transação. Costumam ser usados para fins específicos, como oportunidades de arbitragem, e exigem o pagamento de uma taxa se o empréstimo for bem-sucedido.
-
Os riscos incluem vulnerabilidades em contratos inteligentes, volatilidade do mercado que leva à liquidação da garantia, perda impermanente para provedores de liquidez, possíveis mudanças regulatórias, erro do usuário na gestão de chaves privadas e riscos da plataforma ao usar serviços pouco confiáveis.
-
As taxas de juros nos empréstimos DeFi são influenciadas pela dinâmica de oferta e demanda nas plataformas de empréstimo. Podem ser determinadas de forma algorítmica e tendem a ser mais altas devido aos riscos associados à volatilidade das criptomoedas.
-
Se o tomador não pagar, a garantia fornecida por ele é usada para quitar o credor. Esse processo é automatizado por contratos inteligentes e garante a proteção dos credores.
-
Você deve pesquisar a fundo, buscar plataformas com histórico de operação bem-sucedida, verificar se há auditorias dos contratos inteligentes, avaliar a confiança e o feedback da comunidade e considerar a conformidade da plataforma com as regulamentações aplicáveis.
-
Embora os empréstimos DeFi ofereçam oportunidades de ganhar juros, é importante lembrar que há riscos envolvidos. Diligência prévia, diversificação e compreensão dos riscos de cada plataforma são fundamentais para minimizar possíveis perdas.
-
Os empréstimos DeFi operam em um espaço relativamente pouco regulamentado, o que abre oportunidades de inovação. No entanto, os usuários devem estar cientes de que as regulamentações da área podem mudar e devem sempre se atentar à conformidade com as leis aplicáveis.
-
Os protocolos de empréstimo e tomada de empréstimo DeFi são conjuntos de contratos inteligentes e regras que governam as atividades de empréstimo em plataformas descentralizadas. Eles facilitam a interação entre credores e tomadores, garantindo segurança e transparência.
-
Os protocolos de empréstimo DeFi geram receita principalmente por meio das taxas de juros cobradas sobre os empréstimos. Muitas vezes também têm tokens nativos próprios, que podem ser usados para governança, staking ou outros mecanismos de captura de valor.
-
Um empréstimo DeFi é liquidado quando o valor da garantia cai abaixo de um determinado limite, conhecido como razão de liquidação. Isso aciona um processo automatizado em que a garantia é vendida para quitar o empréstimo, protegendo o investimento do credor.
-
O risco de liquidação em DeFi surge da volatilidade do mercado. Se o valor da garantia cair significativamente, os tomadores podem enfrentar a liquidação, o que pode resultar na perda de parte de seus ativos.
-
A tributação de empréstimos DeFi varia conforme a jurisdição. Em muitos países, tomar um empréstimo em si não é um evento tributável. No entanto, os juros obtidos com os ativos emprestados podem estar sujeitos a tributação.
-
As pessoas tomam empréstimos em DeFi por vários motivos, incluindo alavancar suas posições atuais para investimentos adicionais, participar de yield farming, aproveitar oportunidades de arbitragem ou acessar liquidez sem vender seus ativos de criptomoedas.
-
Aave e Compound estão entre os maiores protocolos de empréstimos DeFi.
-
Os empréstimos DeFi operam em plataformas blockchain sem depender de intermediários financeiros tradicionais. Os empréstimos CeFi (finanças centralizadas) envolvem bancos tradicionais ou instituições financeiras como intermediários nas atividades de empréstimo e tomada de empréstimo.
-
Os empréstimos DeFi são descentralizados e usam contratos inteligentes para emprestar e tomar emprestado. Os empréstimos tradicionais envolvem instituições centralizadas, como bancos, que concedem crédito de acordo com seus próprios termos e condições.
-
Os riscos em DeFi podem ser classificados em riscos de contrato inteligente, de mercado, regulatórios, operacionais e de governança, entre outros.
-
As ameaças em DeFi incluem vulnerabilidades em contratos inteligentes, possíveis exploits, manipulação de mercado, repressão regulatória e o risco de erro do usuário.
-
Um liquidante em DeFi é um participante responsável por executar o processo de liquidação. Ele compra ativos subcolateralizados de um tomador com desconto para quitar o credor e manter a estabilidade da plataforma de empréstimos.

Não perca estes