Seedless’a geç. SWITCH30 ile %30 indirim, 02 Kas’a kadar.


DeFi Lending Nedir ve Nasıl Çalışır?
Bu makale aşağıdaki dillerde mevcuttur:
Lending ve borrowing, merkeziyetsiz finans (DeFi) alanında geleneksel bankacılık anlayışını kökten değiştiren iki temel sütundur. DeFi’nin yükselişi, finansal hizmetlerde blok zinciri uygulamalarının artmasına ve hem bireyler hem de işletmeler için önemli miktarda sermaye yaratılmasına olanak tanıdı.
Ancak, DeFi lending kavramını tam anlamak, çoğu deneyimli web3 katılımcısı için bile kafa karıştırıcı terimlerin içinden geçmeyi gerektirir. Bu makalede, DeFi lending’in nasıl çalıştığını ve lending platformlarını kullanırken karşılaşabileceğiniz riskleri açıklayacağız.
DeFi lending nedir?
DeFi lending, blok zinciri teknolojisi üzerinde çalışan ve bankalar gibi geleneksel aracı kurumlara ihtiyaç duymayan bir finansal sistemdir. Kişiler, kripto paralarını doğrudan birbirlerine borç verebilir veya alabilir; bu süreç tamamen eşler arası gerçekleşir.
Unlike traditional lending, which relies on credit scores and extensive paperwork, DeFi lending uses smart contracts to automate lending agreements, making it more accessible and efficient for users worldwide.
Akıllı kontratlar, anlaşmanın koşullarının doğrudan bilgisayar kodu olarak yazıldığı, kendi kendini yürüten sözleşmelerdir. Bu sayede şeffaflık ve otomasyon sağlanır.
Borrowers can provide collateral in cryptocurrencies, which are locked in a smart contract. At the same time, lenders supply the funds, earning interest in return.
The loan terms and interest rates are determined by demand and supply dynamics within the DeFi platform, offering users a decentralized, borderless, and inclusive financial system.
DeFi lending nasıl çalışır?
DeFi lending, geleneksel kredi süreçlerini kökten değiştirir. Kullanıcılar (lender’lar), kripto paralarını bir lending havuzuna yatırır. Bu havuzdaki varlıklar, diğer kullanıcıların (borrower’ların) kredi alması için kullanılır.
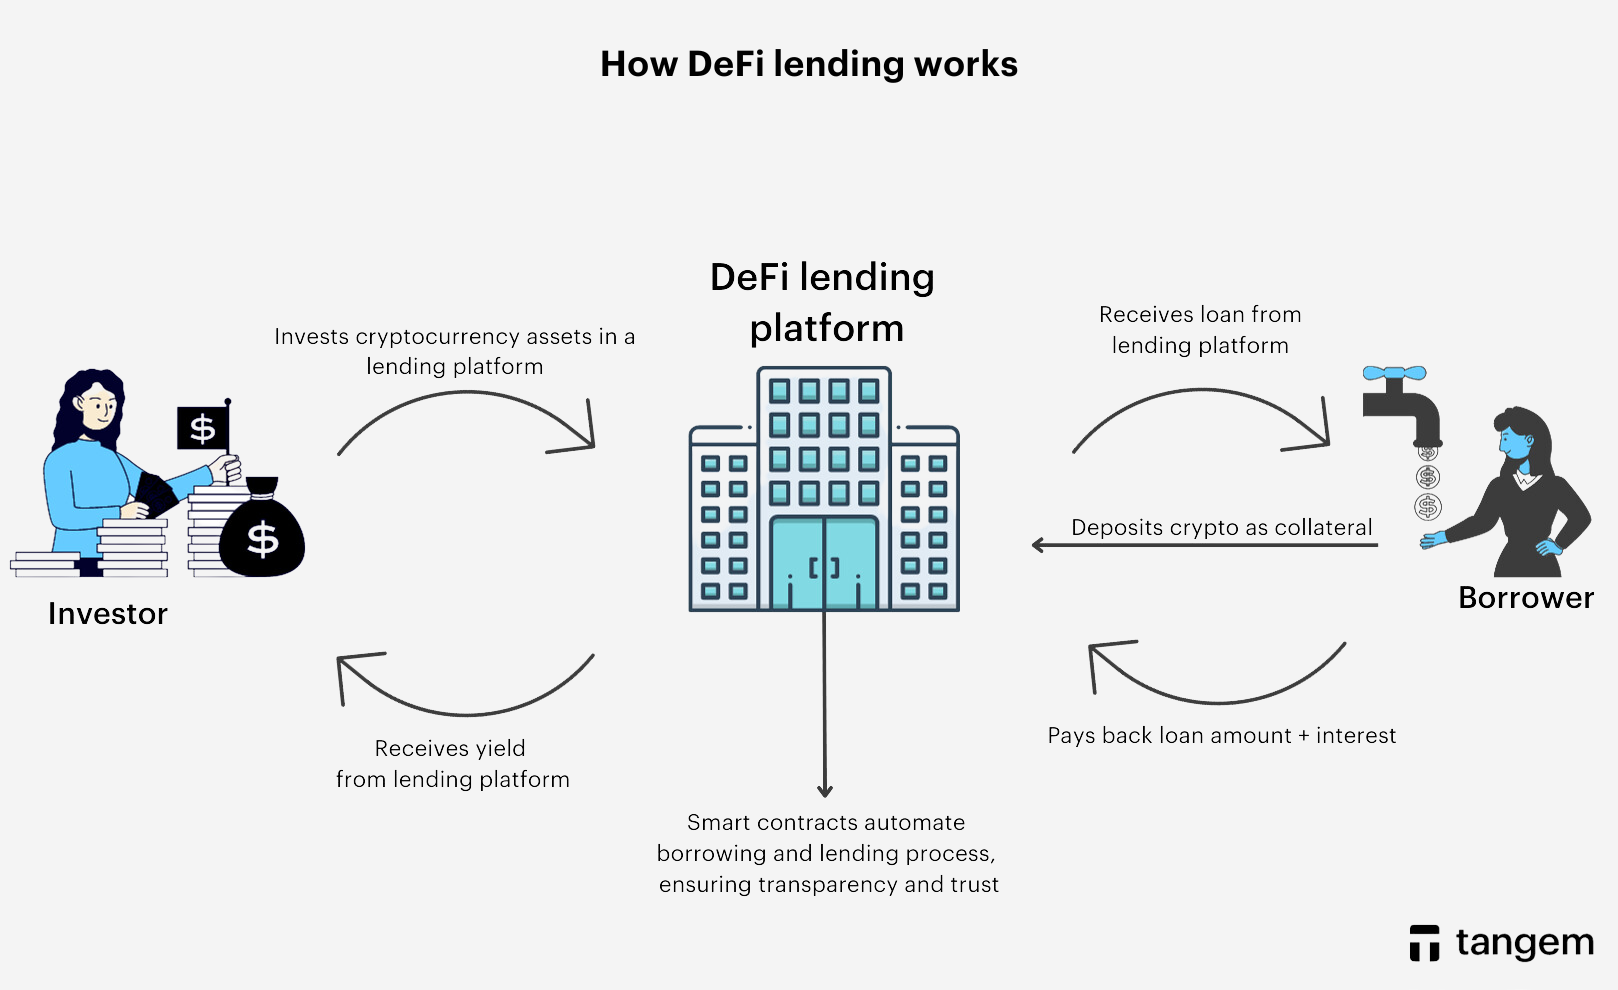
The interest rates on these loans are much higher than traditional loans, making them attractive to lenders. However, the risk is higher because borrowers could default on their loans due to the market's volatility and lose their collateral.
DeFi lending’in bileşenleri
- Akıllı kontratlar:
Akıllı kontratlar, anlaşma koşullarının doğrudan kod olarak yazıldığı ve sürecin otomatikleştirildiği sözleşmelerdir. DeFi lending’de, borrowing ve lending işlemlerinin şeffaf ve güvenilir şekilde yürütülmesini sağlar.
- Protocols:
DeFi lending platformları, belirli blok zinciri protokolleri üzerine inşa edilmiştir. Compound, Aave ve MakerDAO gibi örnekler öne çıkar. Bu protokoller, kredi ve borçlanma için kuralları, faiz oranlarını, teminat gereksinimlerini ve diğer parametreleri belirler.
- Likidite sağlayıcıları:
Likidite sağlayıcıları veya lender’lar, kripto varlıklarını lending platformuna yatıran kullanıcılardır. Böylece yatırdıkları varlıklar üzerinden faiz geliri elde ederler. Bu süreç, geleneksel bankalarda tasarruf hesabına para yatırmaya benzer.
- Borrowers:
Borrower’lar, fonlara erişmek isteyen kullanıcılardır. Kredi alabilmek için genellikle kripto para olarak teminat sunarlar. Bu teminat, akıllı kontrat tarafından emanette tutulur.
- Collateralization:
DeFi lending platformlarında, belirli bir varlık miktarını borç alabilmek için minimum teminat oranı uygulanır. Örneğin, %150 teminat oranı, alınan kredinin 1,5 katı değerinde teminat gösterilmesi gerektiği anlamına gelir.
- Faiz oranları ve getiri:
Borrower’lar, aldıkları kredi için faiz öder. Faiz oranları dinamiktir ve kredi talebi ile mevcut likiditeye göre değişkenlik gösterir.
- Lending yield:
Likidite sağlayıcıları, varlıklarını platforma yatırarak getiri (faiz) elde eder. Bu getiri genellikle borrower’ların ödediği faizin bir kısmıdır.
- Liquidation:
Eğer teminatın değeri belirlenen eşiğin altına düşerse (teminat oranı), akıllı kontrat otomatik olarak teminatı tasfiye edebilir ve lender’ın zarar etmesini önler.
- Flash loans:
Flash loan’lar, DeFi lending platformlarının benzersiz özelliklerindendir. Borrower’lar, teminat göstermeden büyük miktarda kredi alabilir; ancak alınan varlıklar aynı işlem bloğu içinde geri ödenmelidir. Bu özellik, hızlı arbitraj ve çeşitli ticaret stratejilerine olanak tanır.
- Yönetim token’ları:
Bazı DeFi lending platformlarının kendi yerel token’ları bulunur. Bu token’lar, sahiplerine platformun yönetimine katılma, faiz oranı ve teminat türleri gibi konularda oy hakkı tanır.
DeFi lending ile geleneksel lending arasındaki farklar
Borç alma, borç verme, marjin ve spot işlemler geleneksel finansal sistemde de mevcuttur. Ancak DeFi ekosistemi gelişerek artık benzer finansal hizmetleri merkeziyetsiz şekilde sunabiliyor.
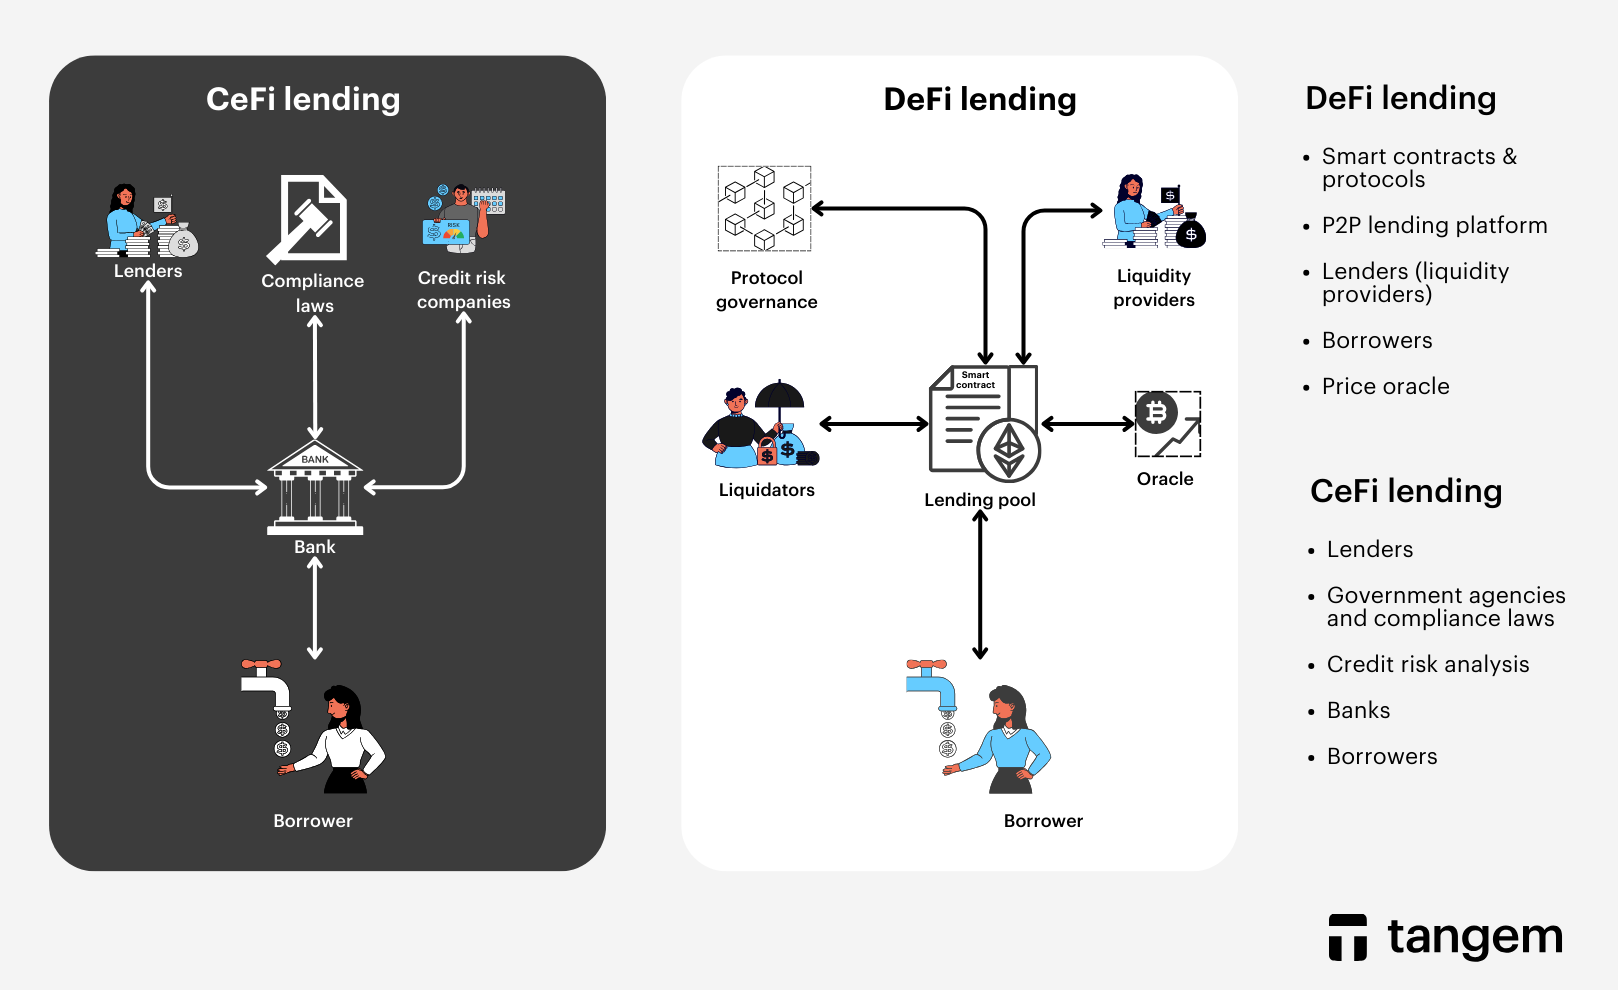
One significant distinction between DeFi and traditional lending is that conventional banking involves time-consuming processes and continuous checks on a customer's status. DeFi grants loans more quickly if the individual meets all collateral requirements.
The smart contracts handle the entire review process, making things more painless for both the borrower and the lender. When compared to traditional lending markets, DeFi lending typically provides higher returns.
DeFi lending’in kullanıcıya sağladığı avantajlar
DeFi lending, katılımcıların fonlarını geleneksel bankalara göre daha yüksek faizle yatırmasını teşvik eder. Ayrıca, geleneksel kredi sistemine kıyasla DeFi lending’in sunduğu diğer avantajlar şunlardır:
- Daha iyi şeffaflık ve hesap verebilirlik
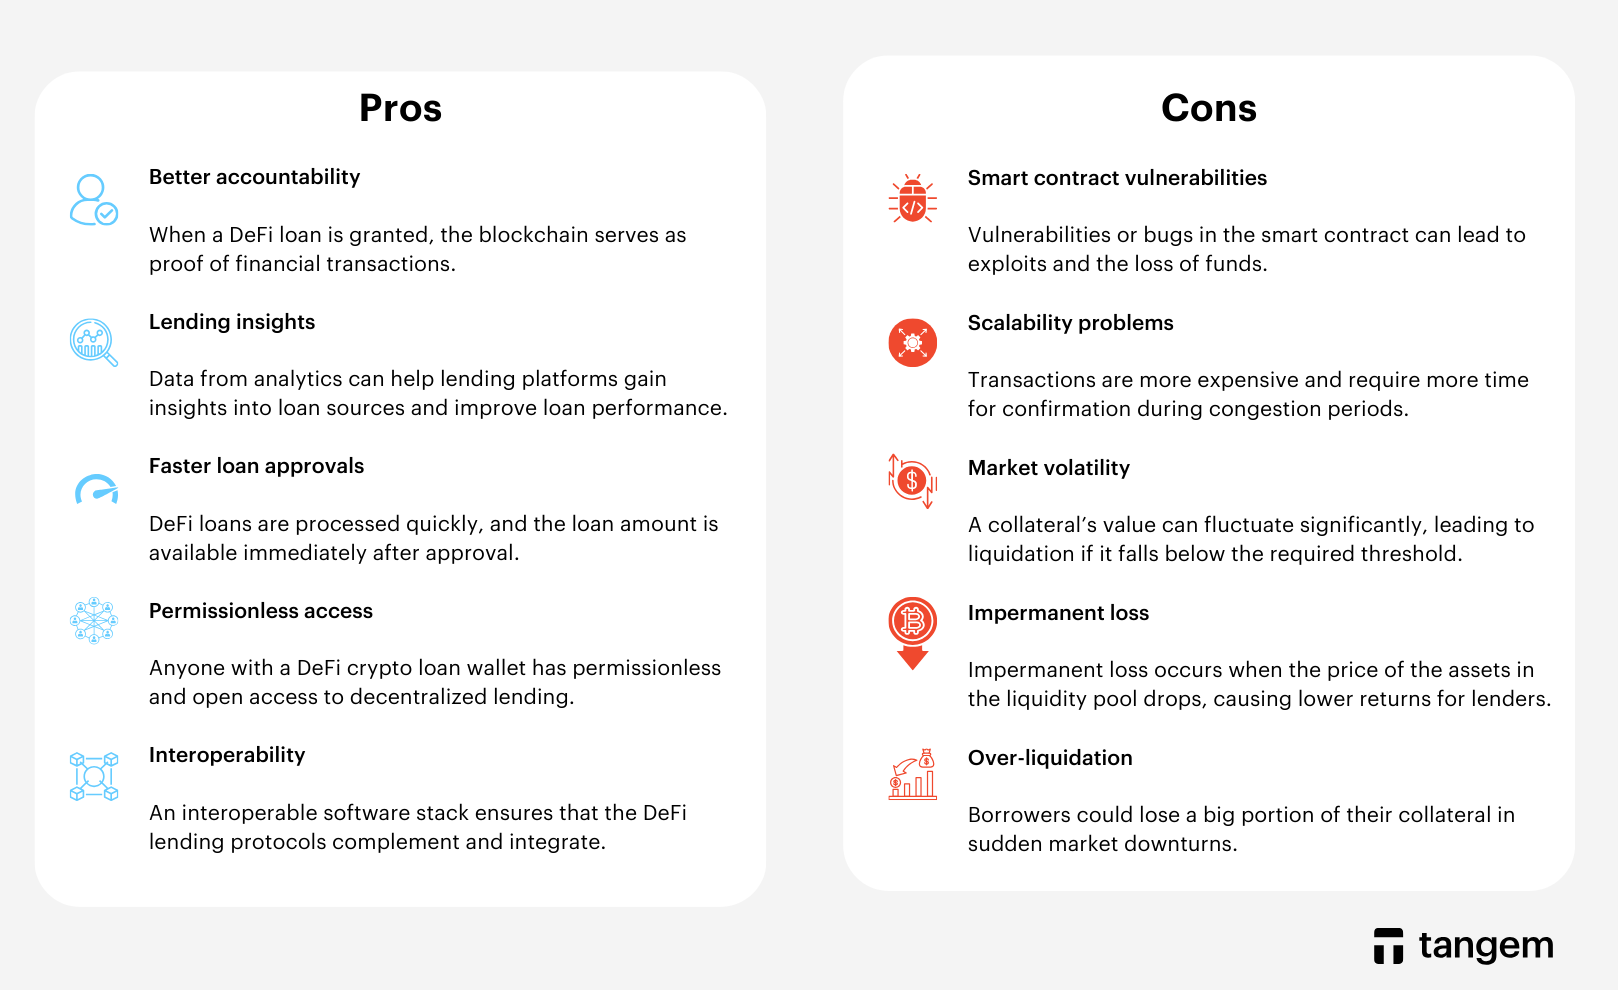
Blok zinciri, tüm DeFi kredilerinin ve bu kredileri yöneten politika ve kuralların anlık olarak görüntülenebildiği değiştirilemez bir kamu defteridir. Bir DeFi kredisi verildiğinde, dağıtık defter tüm finansal işlemlerin kanıtı olarak işlev görür.
- Lending analitiği
Tamamen dijital lending süreci, kullanıcıların borç alma ve verme piyasasını analiz etmesini ve izlemesini sağlar. Analitik veriler, fonların optimize edilmesinde kullanılabilir. Ayrıca, çeşitli DeFi lending platformlarının kredi kaynaklarını analiz ederek kredi performansını iyileştirmesine olanak tanır.
- Daha hızlı kredi onayları
DeFi kredileri hızlı şekilde işlenir ve onaylandıktan hemen sonra kullanılabilir. Bu hızda, bulut tabanlı hizmetlerin dolandırıcılık tespiti ve risk yönetimi desteği de etkilidir.
- İzinsiz erişim
Bir DeFi kripto kredi cüzdanına sahip olan herkes, merkeziyetsiz lending’e izinsiz ve açık şekilde erişebilir. Coğrafi konumdan bağımsız olarak, blok zinciri ağları üzerine inşa edilen DeFi uygulamalarına kolayca erişilebilir.
- Birlikte çalışabilirlik
Birlikte çalışabilir yazılım altyapısı, DeFi lending protokollerinin birbirini tamamlamasını ve entegre olmasını sağlar. Ayrıca, akıllı kontratlar yüksek derecede programlanabilir olduğundan, yeni finansal araçlar ve dijital varlıklar oluşturulabilir.
DeFi lending’in dezavantajları ve riskleri
Yenilikçi ve potansiyel olarak kazançlı olsa da, DeFi lending’in bazı dezavantajları ve riskleri de vardır. Dikkat edilmesi gereken başlıca noktalar şunlardır:
- Akıllı kontrat açıkları:
DeFi lending platformları akıllı kontratlar üzerinde çalışır. Kodda açık veya hata varsa, bu açıklar istismara ve fon kaybına yol açabilir.
- Ölçeklenebilirlik:
DeFi lending, ana blok zincirinin ölçeklenebilirliğini korumakta zaman zaman zorluk yaşayabilir. Yoğunluk dönemlerinde işlemler daha uzun sürede onaylanabilir ve maliyetler artabilir. Bu da ölçeklenebilirliği olumsuz etkiler.
- Piyasa oynaklığı:
Kripto para piyasası yüksek oynaklığıyla bilinir. Teminatın değeri ciddi şekilde dalgalanabilir ve gerekli eşik altına düşerse tasfiye gerçekleşebilir.
Borrower’lar, piyasa aşırı dalgalandığında krediyi geri ödemek veya ek teminat sağlamak zorunda kalabilir; bu da zorlayıcı olabilir.
- Geçici kayıp (impermanent loss):
Likidite havuzundaki varlıkların fiyatı değiştiğinde geçici kayıp oluşabilir. Bu durumda, likidite sağlayıcıları sadece varlık tutmaya kıyasla daha az getiri elde edebilir. Bazı durumlarda net zarar bile yaşanabilir.
- Aşırı tasfiye (over-liquidation):
Risk yönetimi için aşırı teminat gerekliliği, bazen borrower’ın varlıklarının değeri çok fazla düşmeden de tasfiye edilmesine yol açabilir. Özellikle ani piyasa düşüşlerinde, teminatın önemli bir kısmı kaybedilebilir.
- Düzenleyici belirsizlik:
DeFi alanı hâlâ yenidir ve düzenlemeler gelişmektedir. Hükümetlerin DeFi lending platformlarını nasıl düzenleyeceği belirsizdir. Ayrıca, düzenleyici ortamda yaşanacak değişiklikler platformların çalışma şeklini etkileyebilir ve kullanıcılar uyum konusunda zorluk yaşayabilir.
- Tüketici koruması eksikliği
DeFi platformları, geleneksel finansal kurumların sunduğu tüketici koruma düzeyine sahip değildir. Bu nedenle, dolandırıcılık veya platform arızası durumunda kullanıcıların varlıklarını geri alma seçenekleri sınırlıdır.
- Platform riskleri
Tüm DeFi platformları aynı güvenlik ve şeffaflık standartlarına sahip değildir. Bazılarında yeterli denetim olmayabilir ya da yönetim mekanizmaları test edilmemiştir. Kullanıcılar, yanlışlıkla daha az güvenli veya güvenilmez bir platform seçerek varlıklarını riske atabilir.
Kapsamlı araştırma yapmalı, riskleri anlamalı ve güvenlik için en iyi uygulamaları kullanmalısınız. Varlıklarınızı çeşitlendirmek ve denetlenmiş platformları tercih etmek riskleri azaltmaya yardımcı olabilir.
Popüler DeFi projeleri
Bazı popüler DeFi platformlarına kısaca göz atalım.
Aave
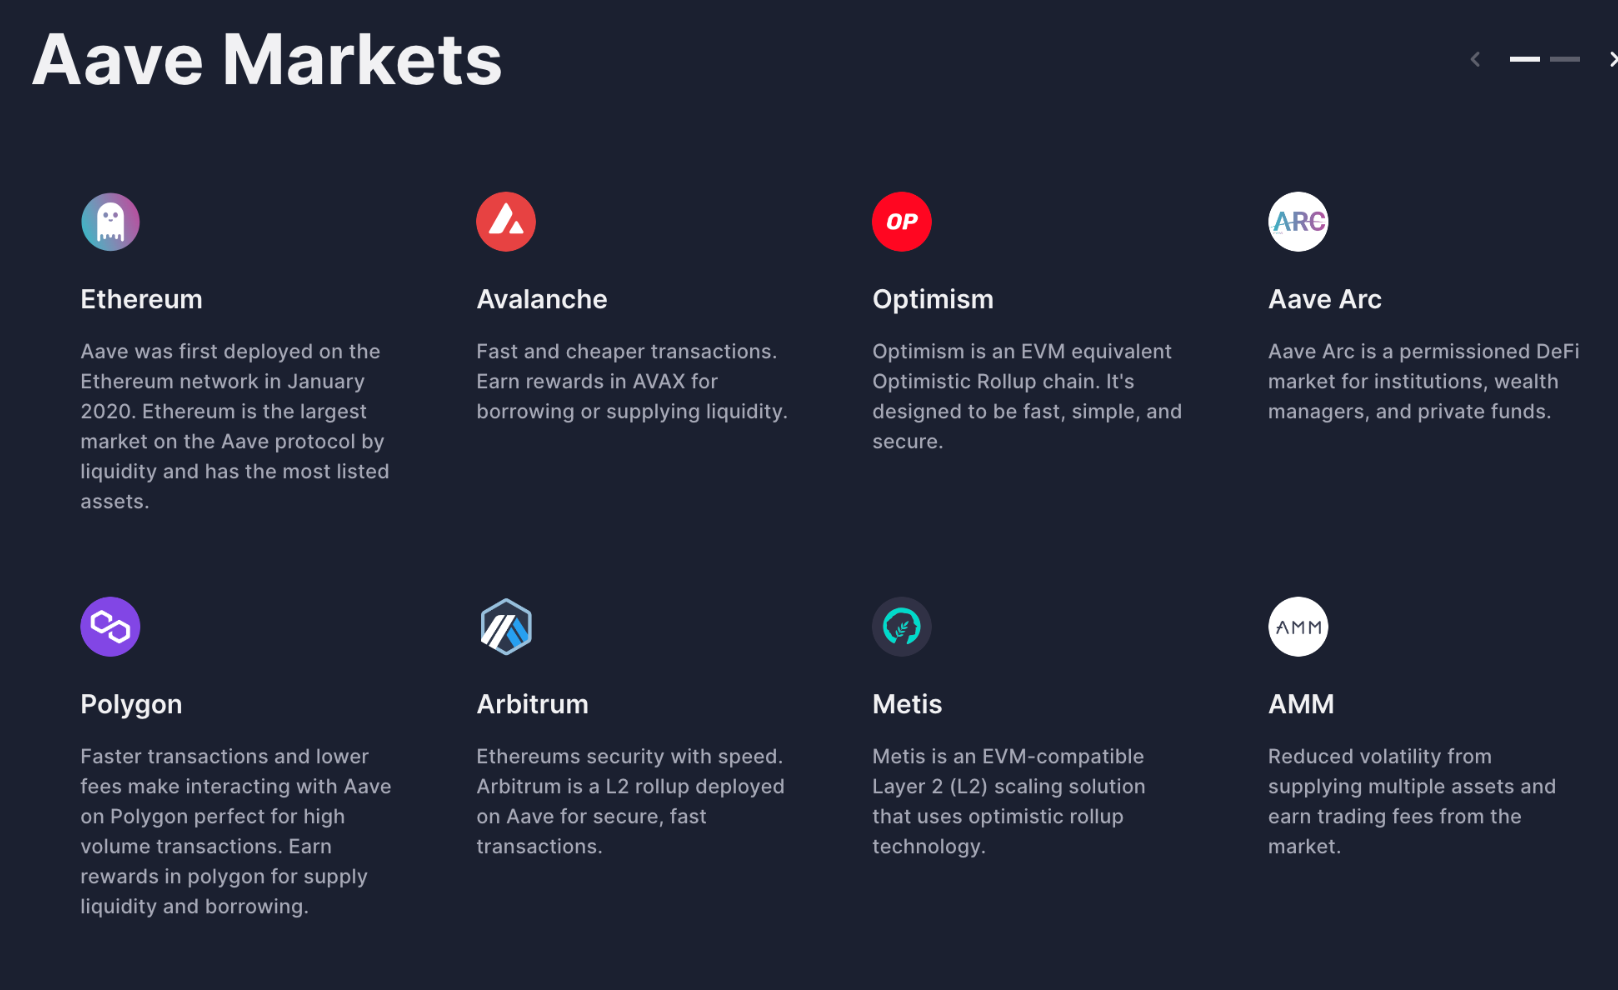
Aave, yenilikçi likidite sağlama yaklaşımı ve kullanıcı odaklı özellikleriyle DeFi lending alanında öne çıkar. Flash loan özelliğiyle, kullanıcılar teminat göstermeden büyük miktarda kredi alabilir ve aynı işlem bloğu içinde geri öder.
Aave also provides a diverse range of interest rates calculated algorithmically based on supply and demand. Furthermore, it uses a new interest rate model that dynamically adjusts rates to maintain equilibrium between borrowers and lenders, improving efficiency and fairness in the lending ecosystem.
Uniswap
Uniswap, otomatik merkeziyetsiz borsa (DEX) olarak likidite havuzlarıyla yenilikçi bir yaklaşım sunar. Bu havuzlar sayesinde kullanıcılar, emir defterine ihtiyaç duymadan çeşitli kripto paraları kolayca takas edebilir.
What sets Uniswap apart is its permissionless nature, enabling anyone to create a liquidity pool and contribute assets, democratizing access to DeFi. Moreover, it uses an automated market maker (AMM) model, ensuring constant liquidity, even for less commonly traded assets.
MakerDAO (MKR)
MakerDAO, merkeziyetsiz otonom organizasyon (DAO) modeliyle çalışır ve MKR token sahiplerinin platform parametreleri üzerinde toplu olarak söz sahibi olmasını sağlar. Bu sayede yüksek şeffaflık ve topluluk odaklı karar alma süreçleri gerçekleşir.
In addition, MakerDAO pioneered the concept of generating the DAI stablecoin via overcollateralized loans, which aids in its stability even in volatile markets. This mechanism ensures that DAI remains softly pegged to the US dollar, providing a trustworthy store of value. MakerDAO also supports various collateral assets, which benefits risk diversification and platform resilience.
Compound
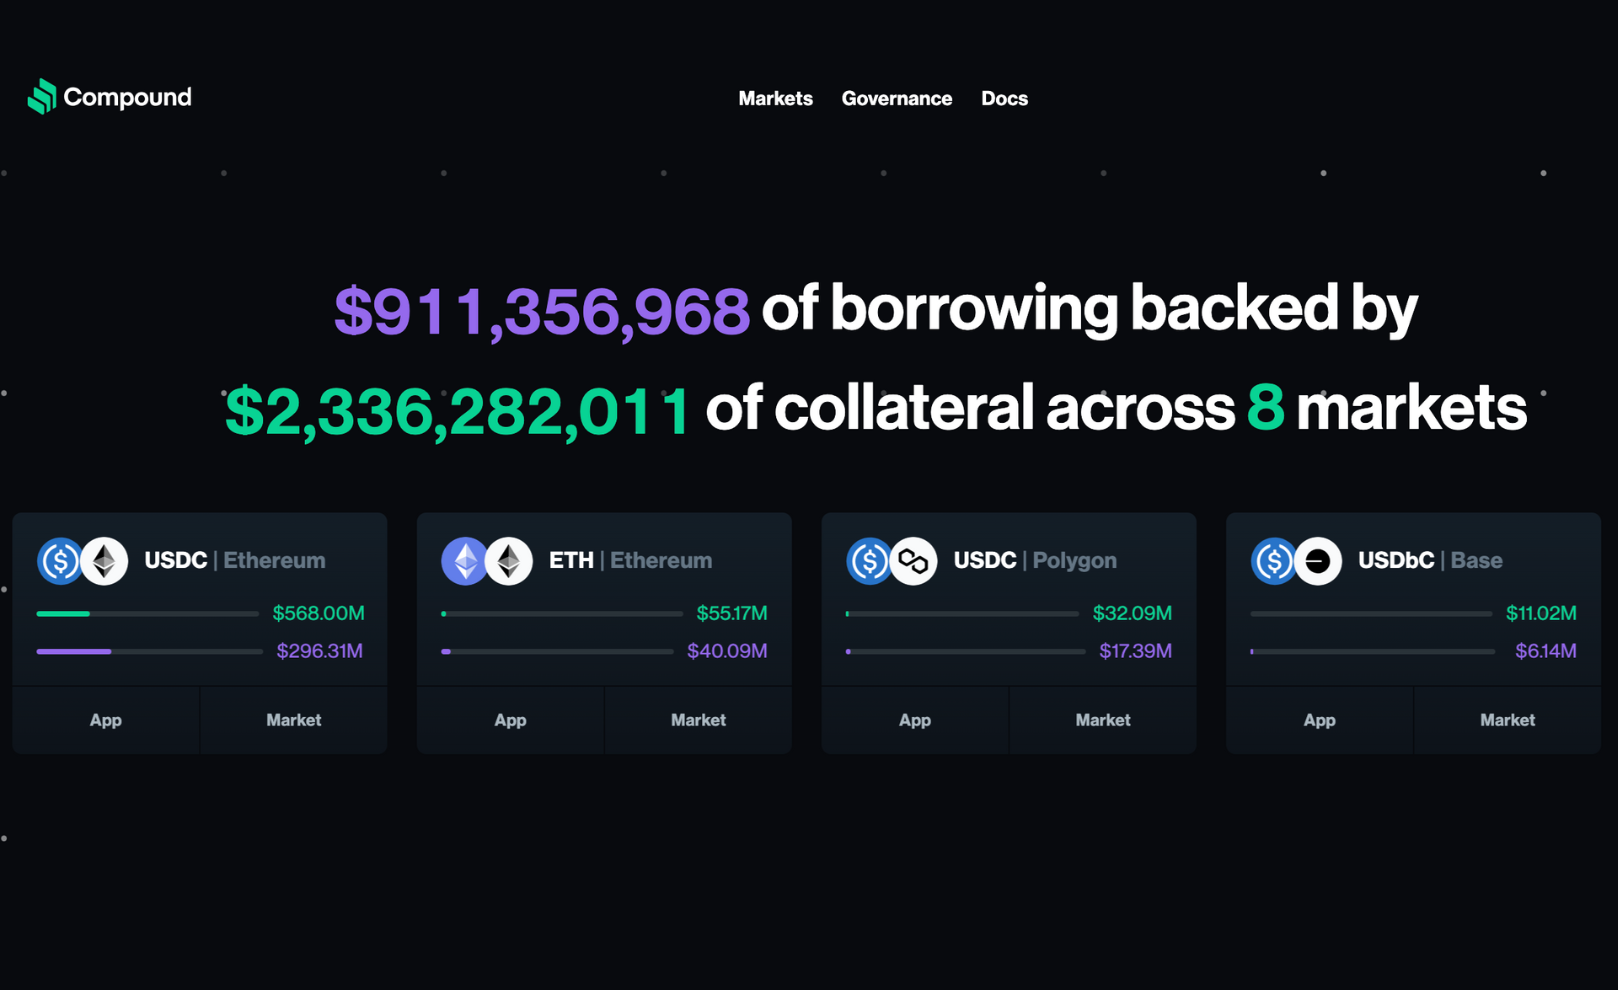
Compound Finance, Ethereum blok zinciri üzerinde çalışan popüler bir DeFi lending platformudur. Compound’un en önemli özelliklerinden biri, desteklenen her varlık için arz ve talebe göre algoritmik olarak belirlenen ve dinamik şekilde değişen faiz oranlarıdır.
This keeps interest rates competitive and responsive to market conditions. Furthermore, the governance token COMP enables users to participate in decision-making by influencing parameters such as interest rates and collateral factors.
Curve Finance
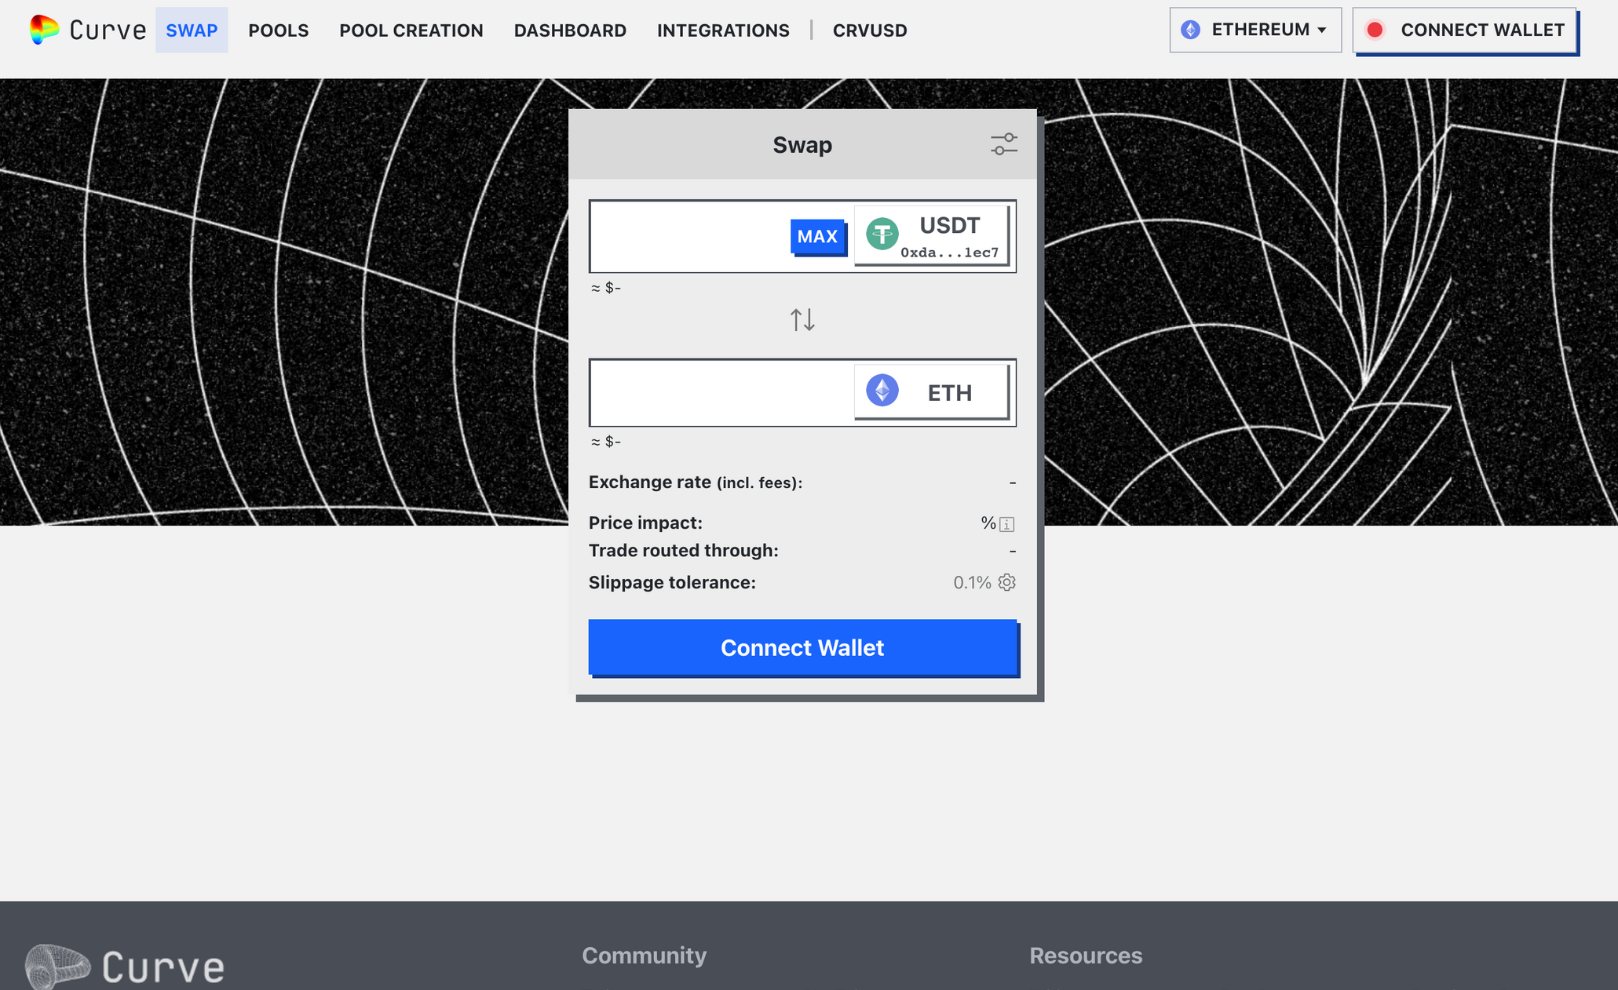
Diğer merkeziyetsiz borsalardan farklı olarak Curve, DAI, USDC ve USDT gibi stabilcoin’lerin düşük kayma ve verimli şekilde takası için tasarlanmıştır. Curve’ün otomatik piyasa yapıcı (AMM) algoritması, düşük riskli ve düşük getirili fırsatlar sunarak özellikle volatilitenin az olduğu ortamda sermaye verimliliğini artırmak isteyen kullanıcıları hedefler.
DeFi lending’in geleceği nedir?
Yatırımcılar, yeni nesil finansal teknolojilere yatırım yaptıkça DeFi tabanlı projeler hızla popülerleşiyor. Flash loan’lar giderek daha fazla kullanılıyor; ancak bu tür krediler şüpheli ve dolandırıcılık amaçlı işlemlere de açık. Teknolojik ilerlemelere rağmen DeFi kredi işlemlerinin güvenliği hâlâ istenen seviyede değil. Mevcut merkeziyetsiz finans sistemi deneysel, yeni ve özellikle ölçeklenebilirlik ile güvenlik konusunda eksiklere sahip. Yine de Tangem, en iyisinin henüz gelmediğine inanıyor.
Son düşünceler
DeFi lending, blok zinciri teknolojisi ve akıllı kontratlar sayesinde güvene dayalı olmayan, otomatik ve şeffaf bir lending ekosistemi oluşturur. Borrower’lar ve likidite sağlayıcıları, merkeziyetsiz şekilde faiz kazanma ve fonlara erişim fırsatı elde eder.
However, you should be aware of the associated risks and stay updated with the latest developments in the DeFi space.
Daha fazla okuma
DeFi borç verme SSS: teminat ve getiriler
-
Merkeziyetsiz finans borç vermenin kısaltması olan DeFi borç verme, bireylerin bankalar gibi geleneksel finansal aracılara başvurmadan kripto varlıkları borç verip almasını sağlayan, blokzincir teknolojisi üzerine kurulu bir finansal sistemdir.
-
DeFi borç verme, blokzincir platformlarındaki akıllı sözleşmeler aracılığıyla işler. Kullanıcılar ya kripto varlıklarını borç vererek faiz kazanabilir ya da diğer kripto paraları teminat göstererek varlık borç alabilir.
-
DeFi borç verme; daha fazla erişilebilirlik, daha hızlı işlem süreci, merkezi kurumlara daha az bağımlılık ve geleneksel borç vermeye kıyasla potansiyel olarak daha yüksek faiz oranları sunar.
-
Aşırı teminatlandırma, DeFi borç vermede borçluların talep ettikleri kredinin değerinden daha fazla teminat sağlamak zorunda olduğu bir risk yönetimi stratejisidir. Bu, teminatın değeri düşerse borç verenler için bir güvenlik ağı oluşturur.
-
Geçici kayıp, DeFi'deki likidite sağlama faaliyetlerinde, özellikle otomatik piyasa yapıcılarda ortaya çıkar. Likidite sağlarken, varlıkları sadece elde tutmaya kıyasla fiyat dalgalanmaları nedeniyle oluşan geçici fon kaybıdır.
-
Flash krediler, tek bir işlem bloğu içinde alınıp geri ödenmesi gereken teminatsız kredilerdir. Genellikle arbitraj fırsatları gibi belirli amaçlar için kullanılır ve kredi başarılı olursa bir ücret ödenmesi gerekir.
-
Riskler arasında akıllı sözleşme açıkları, teminatın tasfiyesine yol açan piyasa volatilitesi, likidite sağlayıcıları için geçici kayıp, olası düzenleyici değişiklikler, özel anahtarları yönetirken kullanıcı hatası ve daha az güvenilir hizmetler kullanılırsa platform riskleri yer alır.
-
DeFi borç vermede faiz oranları, borç verme platformlarındaki arz ve talep dinamiklerinden etkilenir. Algoritmik olarak belirlenebilirler ve kripto para volatilitesiyle ilişkili riskler nedeniyle genellikle daha yüksektirler.
-
Borçlu temerrüde düşerse, borçlunun sağladığı teminat borç verene ödeme yapmak için kullanılır. Bu süreç akıllı sözleşmelerle otomatikleştirilir ve borç verenlerin korunmasını sağlar.
-
Kapsamlı araştırma yapmalı, başarılı bir işletme geçmişi olan platformları aramalı, akıllı sözleşmelerinin denetimlerini kontrol etmeli, topluluğun güvenini ve geri bildirimlerini değerlendirmeli ve platformun ilgili düzenlemelere uyumunu göz önünde bulundurmalısın.
-
DeFi borç verme faiz kazanma fırsatları sunsa da risklerin söz konusu olduğunu unutmamak önemlidir. Potansiyel kayıpları en aza indirmek için gerekli özen, çeşitlendirme ve her platformla ilgili risklerin anlaşılması çok önemlidir.
-
DeFi borç verme, inovasyon fırsatları sunan nispeten düzenlenmemiş bir alanda işler. Ancak kullanıcılar bu alandaki düzenlemelerin değişebileceğinin farkında olmalı ve ilgili yasalara uyuma her zaman dikkat etmelidir.
-
DeFi borç verme ve borç alma protokolleri, merkeziyetsiz platformlardaki borç verme ve borç alma faaliyetlerini yöneten akıllı sözleşme ve kural kümeleridir. Güvenlik ve şeffaflığı sağlarken borç verenler ile borçlular arasındaki etkileşimleri kolaylaştırırlar.
-
DeFi borç verme protokolleri gelirlerini öncelikle kredilerden alınan faiz ücretleriyle elde eder. Ayrıca genellikle yönetişim, staking veya diğer değer yakalama mekanizmaları için kullanılabilen kendi yerel tokenları vardır.
-
Bir DeFi kredisi, teminatın değeri tasfiye oranı olarak bilinen belirli bir eşiğin altına düştüğünde tasfiye edilir. Bu, krediyi ödemek için teminatın satıldığı otomatik bir süreci tetikler ve borç verenin yatırımını korur.
-
DeFi'de tasfiye riski piyasa volatilitesinden kaynaklanır. Teminatın değerinin önemli ölçüde düştüğünü varsayalım. Bu durumda borçlular tasfiyeyle karşılaşabilir ve varlıklarının bir kısmını kaybedebilir.
-
DeFi borç almanın vergilendirilmesi yargı bölgesine göre değişir. Birçok ülkede borç almanın kendisi vergilendirilebilir bir olay değildir. Ancak borç alınan varlıklardan elde edilen faiz vergiye tabi olabilir.
-
İnsanlar DeFi'de çeşitli nedenlerle borç alır: mevcut varlıklarını ek yatırımlar için kaldıraç olarak kullanmak, yield farming'e katılmak, arbitraj fırsatlarını değerlendirmek veya kripto varlıklarını satmadan likiditeye erişmek.
-
Aave ve Compound, en büyük DeFi borç verme protokolleri arasındadır.
-
DeFi borç verme, geleneksel finansal aracılara dayanmadan blokzincir platformlarında işler. CeFi (Merkezi Finans) borç verme ise borç verme ve borç alma faaliyetlerinde geleneksel bankaları veya finansal kurumları aracı olarak içerir.
-
DeFi borç verme merkeziyetsizdir ve borç verme ile borç alma faaliyetleri için akıllı sözleşmeler kullanır. Geleneksel borç verme ise kredileri kendi şart ve koşullarına göre sağlayan bankalar gibi merkezi kurumları içerir.
-
DeFi'deki riskler; akıllı sözleşme, piyasa, düzenleyici, operasyonel ve yönetişim riskleri gibi başlıklar altında sınıflandırılabilir.
-
DeFi'deki tehditler arasında akıllı sözleşme açıkları, olası istismarlar, piyasa manipülasyonu, düzenleyici baskılar ve kullanıcı hatası riski yer alır.
-
DeFi'de tasfiyeci, tasfiye sürecini yürütmekten sorumlu katılımcıdır. Borç verene ödeme yapmak ve borç verme platformunun istikrarını korumak için, yetersiz teminatlı varlıkları borçludan indirimli fiyatla satın alır.