시드리스로 전환하고 SWITCH30으로 30% 할인. 11월 02일까지


DeFi 대출이란? 작동 방식과 장단점 완벽 가이드
대출과 차입은 탈중앙화 금융(DeFi)에서 전통적인 은행 시스템을 변화시키는 핵심 요소예요. DeFi의 성장으로 블록체인 기술이 금융 서비스 개발에 더 많이 적용되고, 개인과 기업 모두 큰 자본을 조달할 수 있게 되었어요.
However, grasping this DeFi lending often means going through terms that can confuse even the most experienced web3 participants. In this article, we'll explain how DeFi lending works and the risks involved when using lending platforms.
DeFi 대출이란?
DeFi 대출은 블록체인 기술을 기반으로 운영되는 금융 시스템으로, 은행과 같은 기존 중개기관이 필요 없어요. 이를 통해 사람들은 암호화폐를 직접 서로 빌려주거나 빌릴 수 있어요.
Unlike traditional lending, which relies on credit scores and extensive paperwork, DeFi lending uses smart contracts to automate lending agreements, making it more accessible and efficient for users worldwide.
Smart contracts는 계약 조건이 컴퓨터 코드로 직접 작성되어 자동으로 실행되는 계약이에요. 투명성과 자동화를 보장하죠.
Borrowers can provide collateral in cryptocurrencies, which are locked in a smart contract. At the same time, lenders supply the funds, earning interest in return.
The loan terms and interest rates are determined by demand and supply dynamics within the DeFi platform, offering users a decentralized, borderless, and inclusive financial system.
DeFi 대출은 어떻게 작동하나요?
DeFi 대출은 기존 대출 방식을 근본적으로 바꿔요. 사용자(대출자)는 자신의 암호화폐를 대출 풀에 예치하고, 이 풀은 다른 사용자(차입자)에게 대출하는 데 사용돼요.
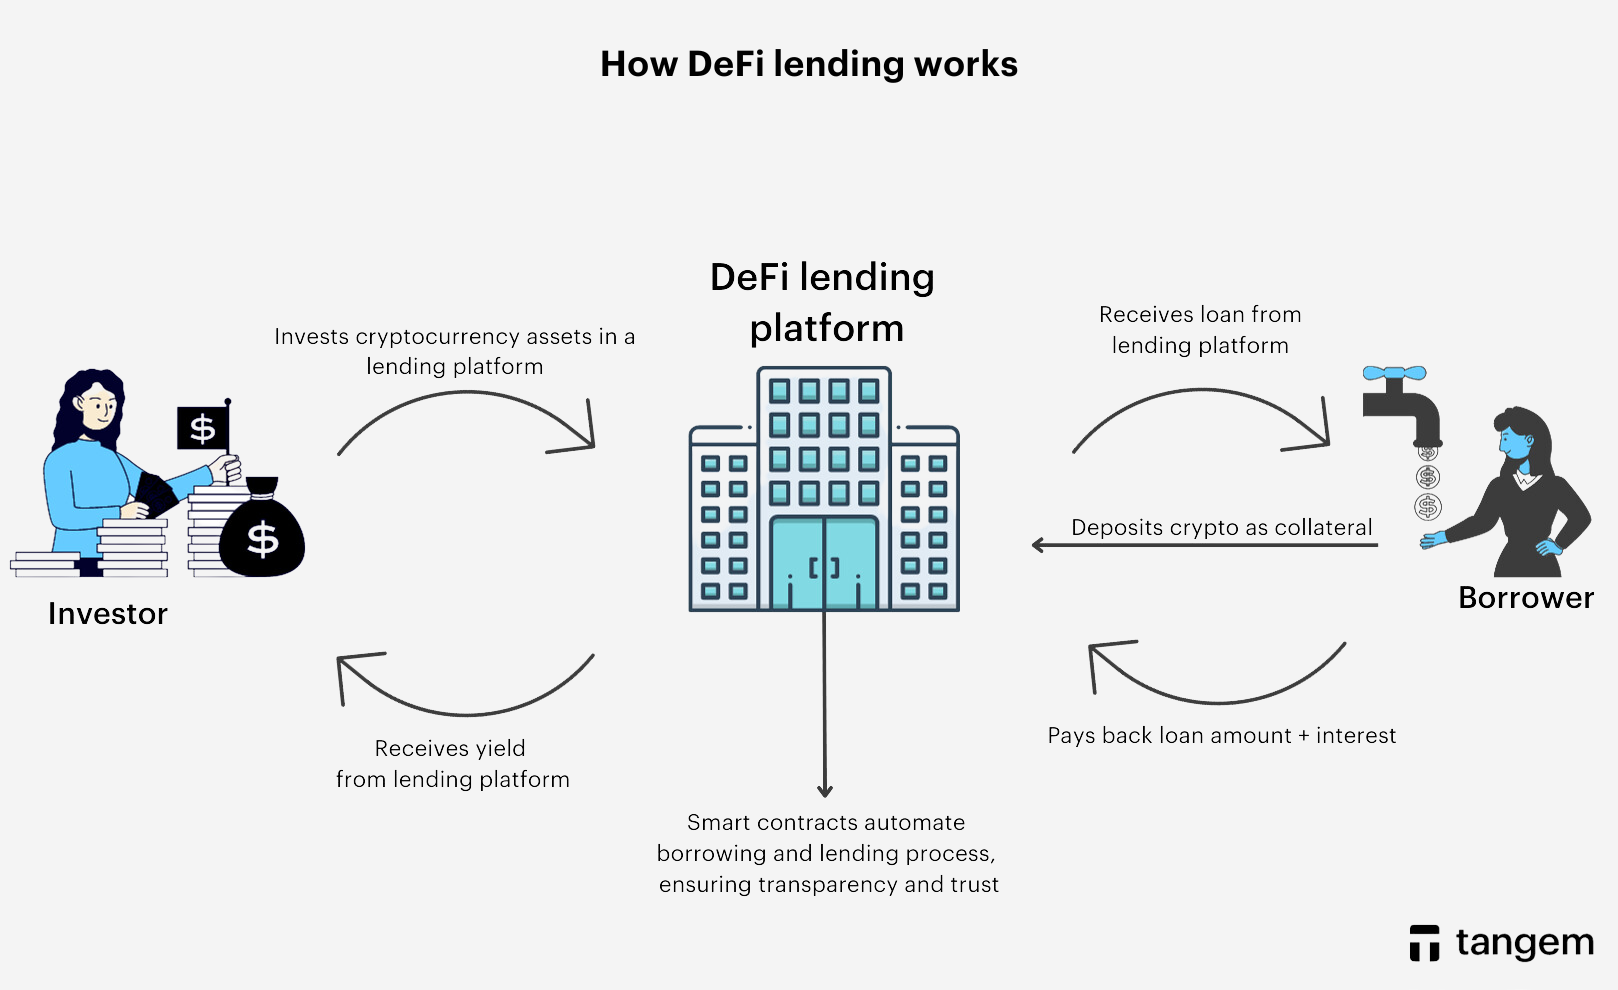
이러한 대출의 이자율은 전통적인 대출보다 훨씬 높아 대출자에게 매력적이에요. 하지만 시장 변동성 때문에 차입자가 대출금을 상환하지 못하면 담보를 잃을 수 있어 위험도 높아요.
DeFi 대출의 구성 요소
- Smart contracts:
Smart contracts는 계약 조건이 코드로 직접 작성된 자동 실행 계약이에요. DeFi 대출에서는 이 스마트 계약이 대출과 차입 과정을 자동화해 투명성과 신뢰를 보장해요.
- Protocols:
DeFi 대출 플랫폼은 특정 블록체인 프로토콜 위에 구축돼요. 대표적으로 Compound, Aave, MakerDAO 등이 있어요. 이 프로토콜이 대출과 차입에 필요한 규칙, 이자율, 담보 조건 등을 정해요.
- Liquidity providers:
유동성 공급자는 자신의 암호화폐 자산을 대출 플랫폼에 예치하는 사용자예요. 이렇게 하면 예치한 자산에 대한 이자를 받을 수 있어요. 은행의 예금과 비슷한 개념이에요.
- Borrowers:
차입자는 자금을 빌리고 싶은 사용자예요. 보통 암호화폐로 담보를 제공하며, 이 담보는 스마트 계약에 의해 에스크로로 보관돼요.
- Collateralization:
DeFi 대출 플랫폼은 담보 비율을 적용해요. 예를 들어 150% 담보 비율이라면, 차입자는 빌리고자 하는 금액의 1.5배에 해당하는 자산을 담보로 맡겨야 해요.
- Interest rates and yield:
차입자는 빌린 금액에 대해 이자를 내요. 이자율은 수요와 유동성에 따라 동적으로 변동돼요.
- Lending yield:
유동성 공급자는 자산을 제공한 대가로 이자(수익)를 받아요. 이 수익은 차입자가 지불한 이자의 일부로 구성돼요.
- Liquidation:
담보 가치가 일정 기준 이하로 떨어지면(담보 비율 미달), 스마트 계약이 자동으로 담보를 청산해 대출금을 상환해요. 이를 통해 대출자의 손실을 최소화하죠.
- Flash loans:
Flash loans는 DeFi 대출 플랫폼의 독특한 기능이에요. 같은 트랜잭션 블록 내에서만 상환이 이뤄진다면 담보 없이도 큰 금액을 빌릴 수 있어요. 주로 빠른 차익 거래나 트레이딩 전략에 활용돼요.
- Governance tokens:
일부 DeFi 대출 플랫폼은 자체 토큰을 발행해요. 이 토큰을 보유하면 이자율, 담보 유형, 프로토콜 업그레이드 등 플랫폼의 주요 의사결정에 참여할 수 있어요.
DeFi 대출과 전통 대출의 차이점
전통 금융 시스템에서는 대출, 차입, 마진 및 현물 거래가 모두 가능해요. 반면 DeFi 생태계도 발전하면서 이와 유사한 금융 서비스를 제공할 수 있게 되었어요.
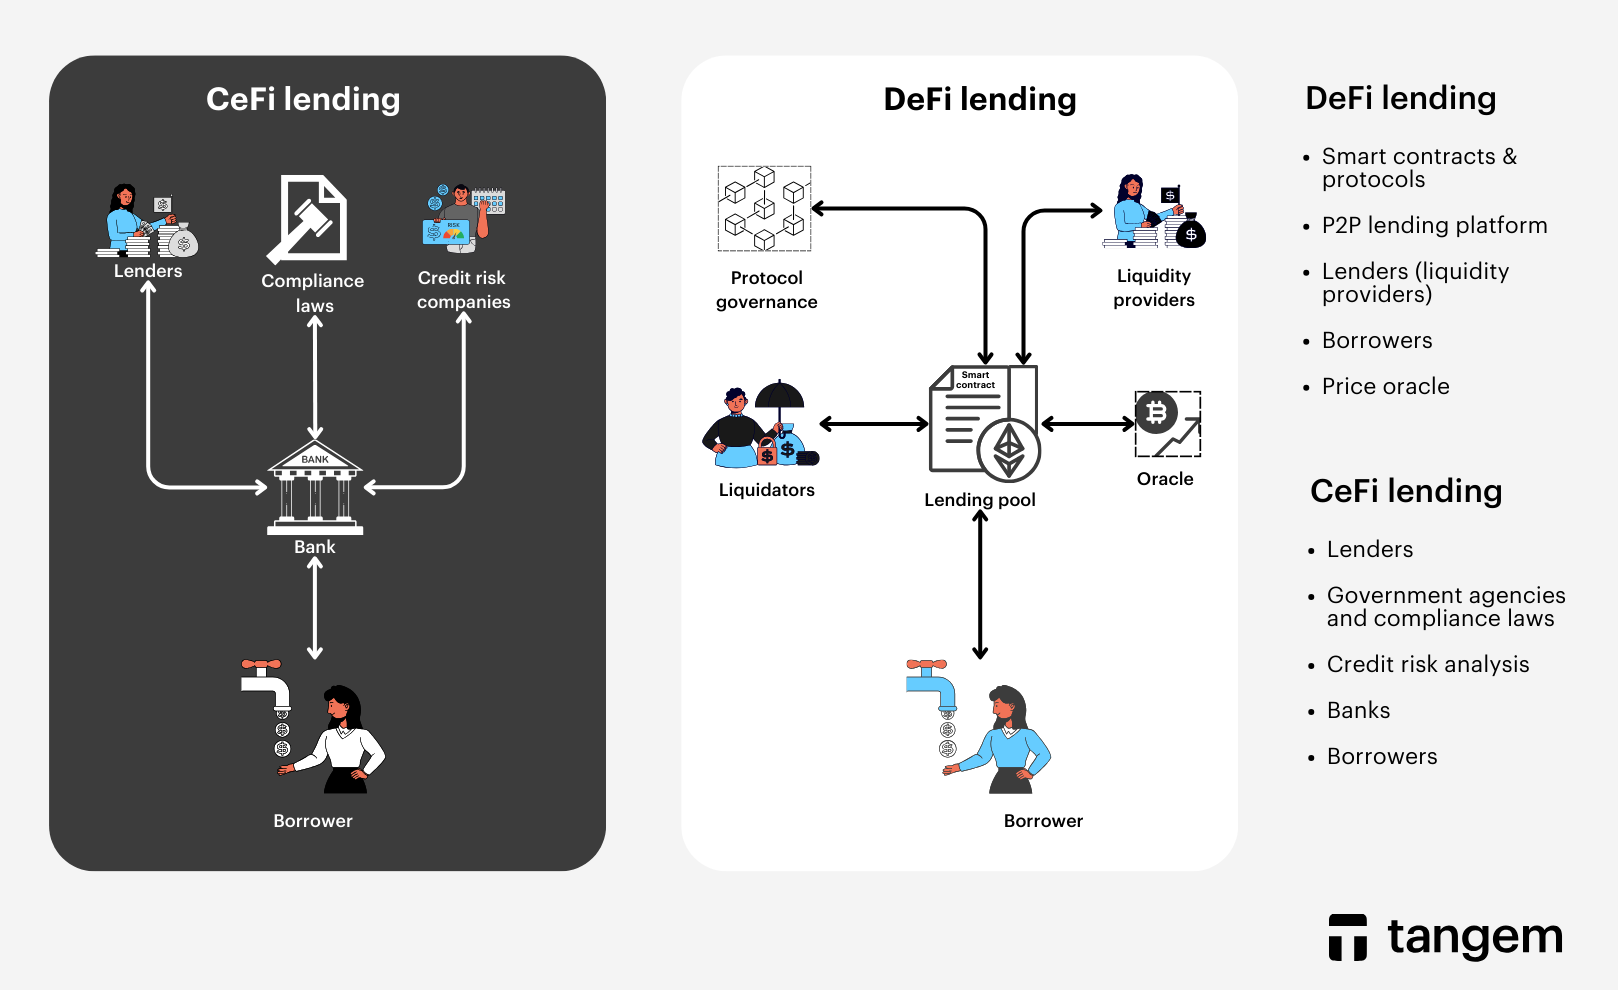
One significant distinction between DeFi and traditional lending is that conventional banking involves time-consuming processes and continuous checks on a customer's status. DeFi grants loans more quickly if the individual meets all collateral requirements.
The smart contracts handle the entire review process, making things more painless for both the borrower and the lender. When compared to traditional lending markets, DeFi lending typically provides higher returns.
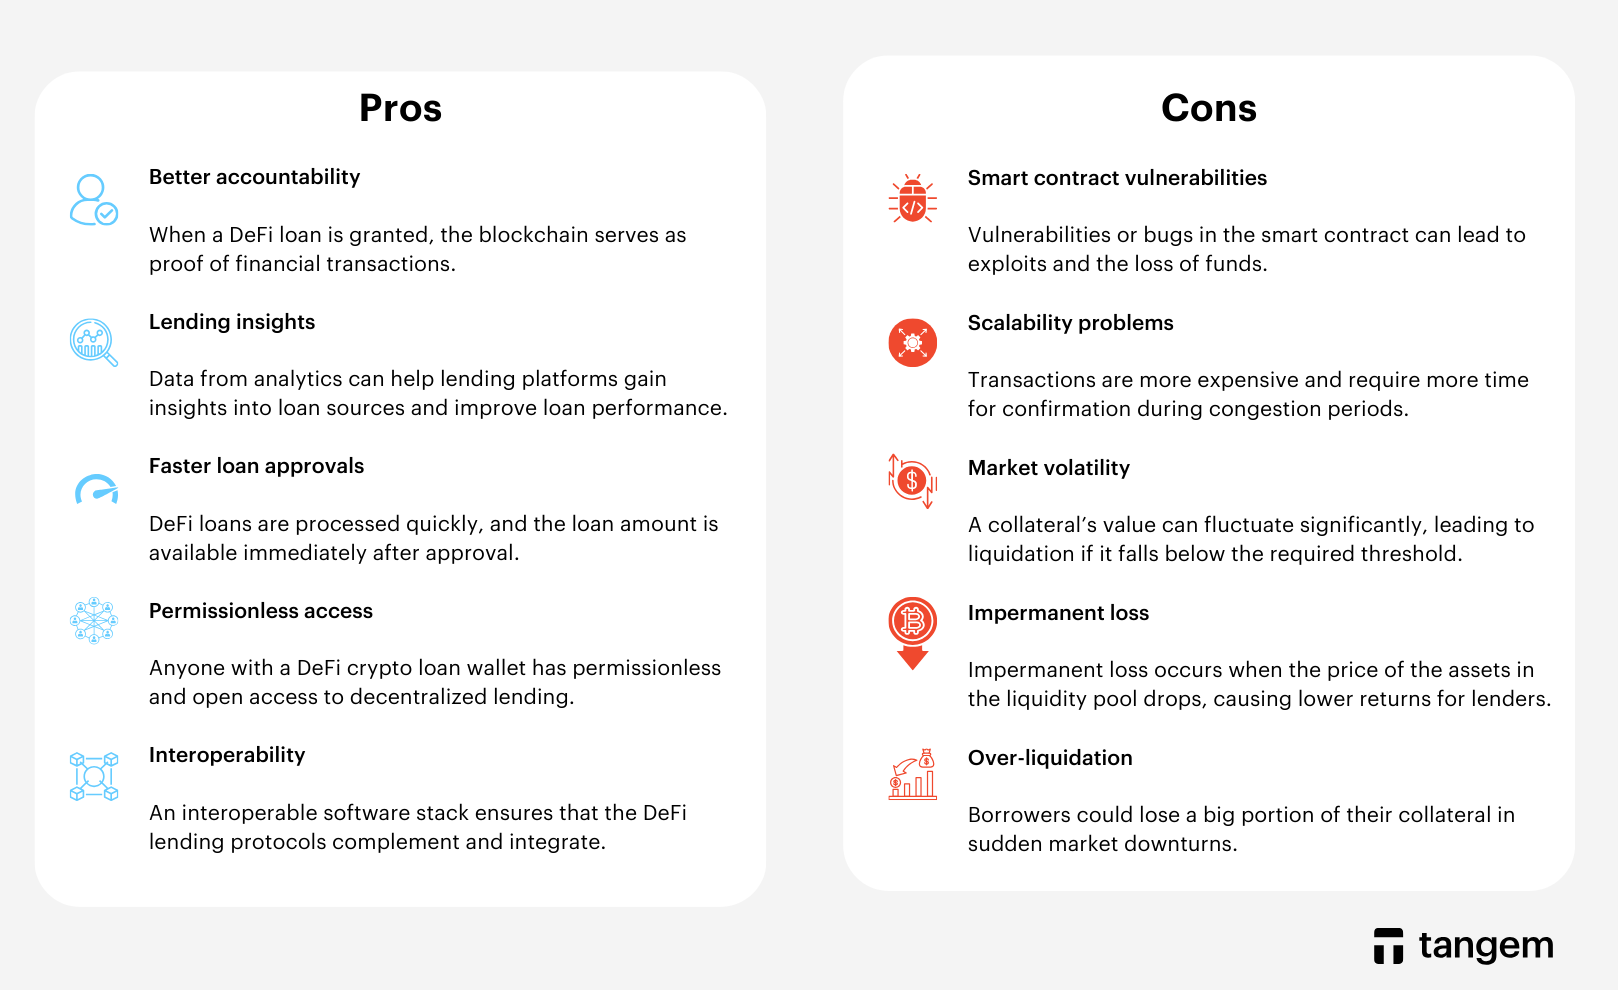
DeFi 대출의 주요 장점
DeFi 대출은 전통 은행보다 높은 이자를 제공해 자금 예치를 유도해요. 그 외에도 여러 가지 장점이 있어요:
- 투명한 기록 관리
블록체인은 모든 DeFi 대출 내역과 정책을 언제든지 확인할 수 있는 불변의 공개 장부예요. 대출이 실행되면 분산 원장이 모든 거래의 증거 역할을 해요.
- 대출 분석
완전히 디지털화된 대출 프로세스 덕분에 사용자는 대출 시장을 쉽게 분석하고 모니터링할 수 있어요. 분석 데이터를 통해 자금 운용을 최적화하고, 플랫폼도 대출 성과를 개선할 수 있죠.
- 빠른 대출 승인
DeFi 대출은 승인 즉시 자금이 지급돼요. 클라우드 기반 서비스가 사기 탐지와 위험 관리에 도움을 주기 때문에 처리 속도가 빠른 편이에요.
- 제한 없는 접근성
DeFi 지갑만 있으면 누구나 위치에 상관없이 탈중앙화 대출에 접근할 수 있어요. 블록체인 네트워크 위에서 전 세계 어디서든 쉽게 이용할 수 있죠.
- 상호운용성
상호운용이 가능한 소프트웨어 스택 덕분에 다양한 DeFi 대출 프로토콜이 서로 연동돼요. 스마트 계약의 높은 프로그래머블성으로 더 다양한 금융 상품과 디지털 자산이 만들어질 수 있어요.
DeFi 대출의 단점과 위험
혁신적이고 잠재적으로 수익성이 높지만, DeFi 대출에는 여러 위험과 단점도 존재해요. 주요 위험 요소는 다음과 같아요:
- 스마트 계약 취약점
DeFi 대출 플랫폼은 스마트 계약 위에서 운영돼요. 코드에 취약점이나 버그가 있으면 해킹으로 자산을 잃을 수 있어요.
- 확장성 문제
DeFi 대출은 블록체인 확장성 문제에 직면할 수 있어요. 네트워크 혼잡 시 거래 확인이 지연되고 수수료가 오를 수 있어요.
- 시장 변동성
암호화폐 시장은 변동성이 매우 커요. 담보 가치가 크게 변동하면 청산 위험이 커지고, 급격한 시장 변동 시 추가 담보를 빠르게 넣어야 할 수도 있어요.
- 임퍼머넌트 로스(Impermanent loss)
유동성 풀 내 자산 가격이 변동하면 임퍼머넌트 로스가 발생할 수 있어요. 단순 보유보다 수익이 적거나 오히려 손실을 볼 수도 있어요.
- 과도한 청산
위험 관리를 위해 과도한 담보를 요구하지만, 시장 급락 시 담보가 충분히 하락하지 않아도 자산이 청산될 수 있어요.
- 규제 불확실성
DeFi는 아직 규제가 명확하지 않아요. 각국 정부의 규제 변화에 따라 플랫폼 운영이나 이용에 제약이 생길 수 있어요.
- 소비자 보호 미흡
DeFi 플랫폼은 전통 금융기관만큼의 소비자 보호 장치가 없어요. 사기나 플랫폼 실패 시 자산을 되찾기 어렵죠.
- 플랫폼별 위험
모든 DeFi 플랫폼이 동일하게 안전하지 않아요. 감사가 부족하거나 거버넌스가 미흡한 곳도 있어요. 신뢰할 수 있는 플랫폼을 선택하는 것이 중요해요.
자산을 분산 투자하고, 보안이 검증된 플랫폼을 사용하는 것이 위험을 줄이는 데 도움이 돼요.
주요 DeFi 프로젝트
대표적인 DeFi 플랫폼을 간단히 살펴볼게요.
Aave
Aave는 혁신적인 유동성 제공 방식과 사용자 중심 기능으로 DeFi 대출 시장에서 두각을 나타내요. 대표적으로 Flash loans 기능을 도입해, 같은 트랜잭션 블록 내에서 상환만 하면 담보 없이 큰 금액도 빌릴 수 있도록 했어요.
Aave also provides a diverse range of interest rates calculated algorithmically based on supply and demand. Furthermore, it uses a new interest rate model that dynamically adjusts rates to maintain equilibrium between borrowers and lenders, improving efficiency and fairness in the lending ecosystem.
Uniswap
Uniswap은 유동성 풀을 활용한 자동화된 탈중앙화 거래소(DEX)로, 오더북 없이 다양한 암호화폐를 손쉽게 교환할 수 있어요.
What sets Uniswap apart is its permissionless nature, enabling anyone to create a liquidity pool and contribute assets, democratizing access to DeFi. Moreover, it uses an automated market maker (AMM) model, ensuring constant liquidity, even for less commonly traded assets.
MakerDAO (MKR)
MakerDAO는 탈중앙화 자율조직(DAO) 모델을 적용해, MKR 토큰 보유자가 담보 유형, 안정화 수수료 등 주요 파라미터를 직접 결정할 수 있어 투명성이 높아요.
In addition, MakerDAO pioneered the concept of generating the DAI stablecoin via overcollateralized loans, which aids in its stability even in volatile markets. This mechanism ensures that DAI remains softly pegged to the US dollar, providing a trustworthy store of value. MakerDAO also supports various collateral assets, which benefits risk diversification and platform resilience.
Compound
Compound Finance는 이더리움 블록체인 기반의 대표적인 DeFi 대출 플랫폼이에요. 알고리즘으로 결정되는 이자율이 자산별로 실시간 조정돼 시장 상황에 민감하게 반응하는 것이 특징이에요.
This keeps interest rates competitive and responsive to market conditions. Furthermore, the governance token COMP enables users to participate in decision-making by influencing parameters such as interest rates and collateral factors.
Curve Finance
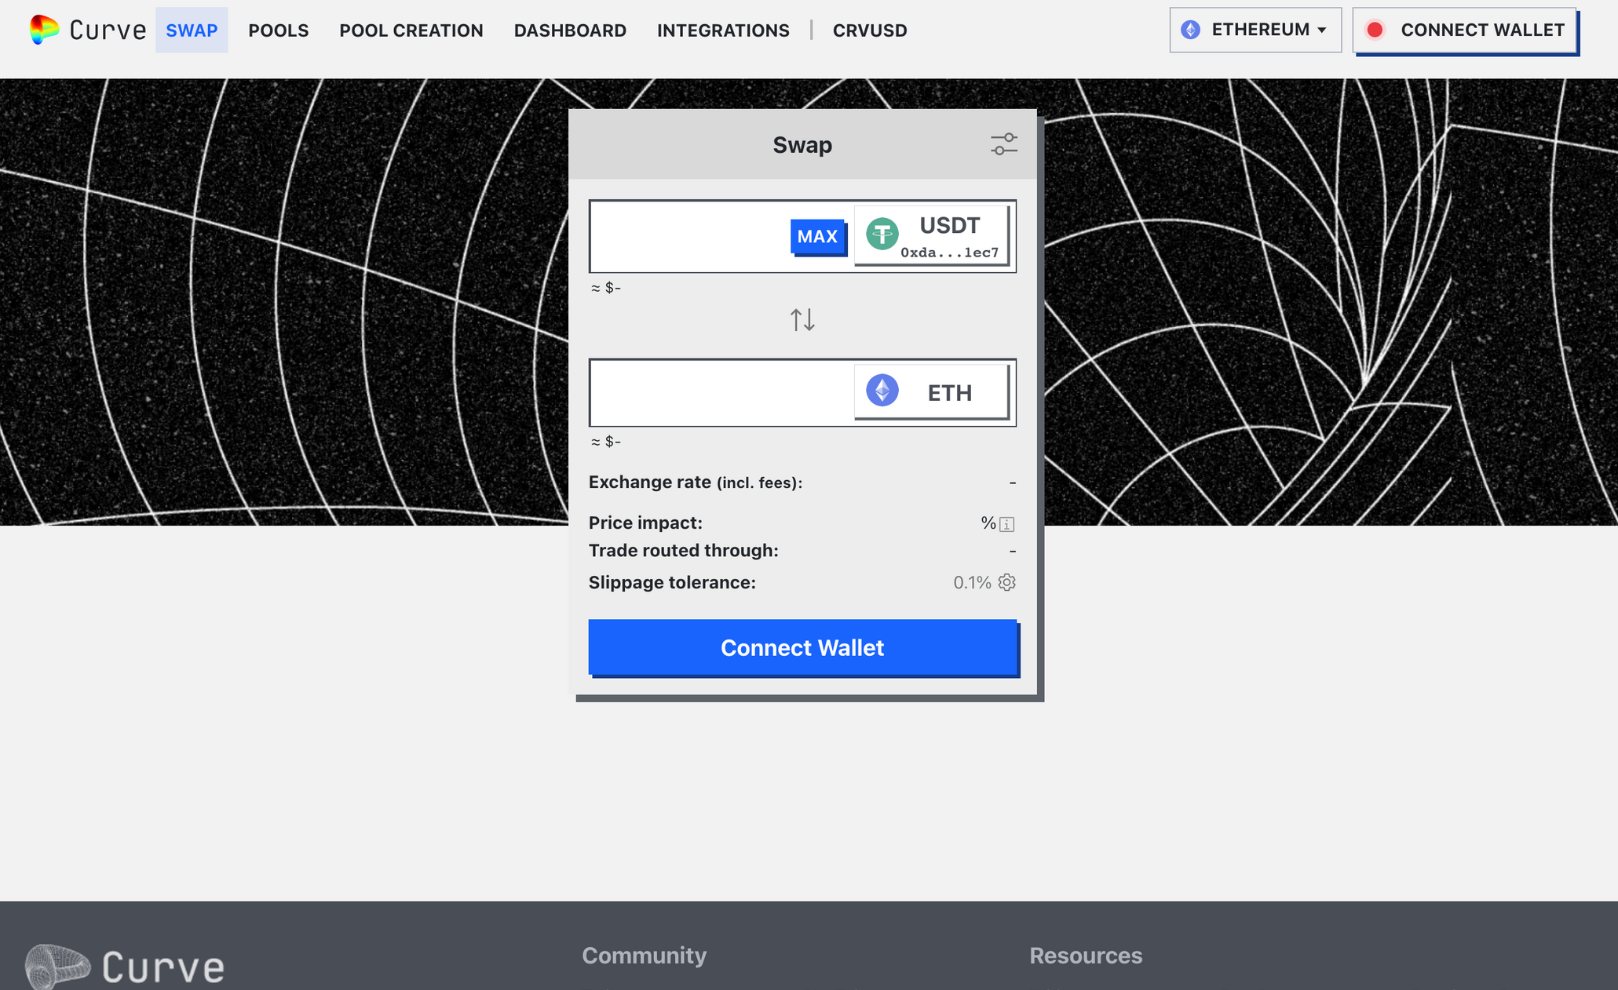
Curve는 DAI, USDC, USDT 등 스테이블코인 간 저슬리피지, 고효율 스왑에 특화된 탈중앙화 거래소예요. 자동화된 마켓메이킹(AMM) 알고리즘으로 유동성 공급자에게 낮은 위험과 안정적인 수익 기회를 제공해요.
DeFi 대출의 미래
점점 더 많은 투자자가 혁신적인 금융 기술에 투자하면서 다양한 DeFi 기반 프로젝트가 주목받고 있어요. Flash loans도 인기를 얻고 있지만, 그만큼 사기 및 악용 위험도 커지고 있어요. 기술은 발전하고 있지만, 보안과 확장성 측면에서는 아직 실험적이고 개선이 필요해요. Tangem은 앞으로 더 나은 발전이 있을 것으로 기대하고 있어요.
마무리 생각
DeFi 대출은 블록체인과 스마트 계약을 활용해 신뢰할 수 있고 자동화된 투명한 대출 생태계를 만들어요. 대출자와 유동성 공급자 모두에게 분산된 방식으로 이자 수익과 자금 접근 기회를 제공하죠.
However, you should be aware of the associated risks and stay updated with the latest developments in the DeFi space.
더 읽어보기
DeFi 대출 FAQ: 담보와 수익
-
탈중앙화 금융 대출의 줄임말인 DeFi 대출은 블록체인 기술을 기반으로 한 금융 시스템으로, 은행 같은 전통적인 금융 중개 기관에 의존하지 않고 개인이 암호화폐 자산을 빌려주고 빌릴 수 있게 해 줍니다.
-
DeFi 대출은 블록체인 플랫폼의 스마트 컨트랙트를 통해 이루어집니다. 사용자는 암호화폐 자산을 빌려주고 이자를 받거나, 다른 암호화폐를 담보로 제공하고 자산을 빌릴 수 있습니다.
-
DeFi 대출은 전통적인 대출과 비교해 접근성이 더 높고, 거래 처리가 빠르며, 중앙화된 기관에 대한 의존도가 낮고, 이자율이 더 높을 가능성이 있습니다.
-
과담보는 DeFi 대출의 위험 관리 전략으로, 차입자가 받으려는 대출 금액보다 더 많은 가치의 담보를 제공해야 하는 방식입니다. 담보 가치가 하락할 경우 대출자에게 안전망이 됩니다.
-
비영구적 손실은 DeFi의 유동성 공급 활동, 특히 자동화된 마켓 메이커에서 발생합니다. 유동성을 제공할 때 단순히 자산을 보유했을 때와 비교해 가격 변동으로 인해 자금이 일시적으로 손실되는 것을 말합니다.
-
플래시 론은 하나의 트랜잭션 블록 안에서 빌리고 상환해야 하는 무담보 대출입니다. 보통 차익거래 기회 같은 특정 목적에 사용되며, 대출이 성공하면 수수료를 내야 합니다.
-
위험에는 스마트 컨트랙트 취약점, 담보 청산으로 이어지는 시장 변동성, 유동성 공급자의 비영구적 손실, 잠재적인 규제 변화, 개인 키 관리에서의 사용자 실수, 신뢰도가 낮은 서비스를 이용할 때의 플랫폼 위험 등이 있습니다.
-
DeFi 대출의 이자율은 대출 플랫폼의 수요와 공급에 따라 영향을 받습니다. 알고리즘으로 결정될 수 있으며, 암호화폐 변동성과 관련된 위험 때문에 높은 편입니다.
-
차입자가 채무 불이행하면 차입자가 제공한 담보로 대출자에게 상환합니다. 이 과정은 스마트 컨트랙트를 통해 자동화되어 있어 대출자가 보호됩니다.
-
충분히 조사하고, 성공적으로 운영해 온 이력이 있는 플랫폼을 찾고, 스마트 컨트랙트 감사 여부를 확인하고, 커뮤니티의 신뢰와 평가를 살펴보고, 관련 규정 준수 여부도 고려해야 합니다.
-
DeFi 대출은 이자를 얻을 기회를 제공하지만 위험이 따른다는 점을 기억해야 합니다. 잠재적 손실을 최소화하려면 실사, 분산 투자, 각 플랫폼의 위험을 이해하는 것이 중요합니다.
-
DeFi 대출은 비교적 규제가 적은 영역에서 이루어지며 혁신의 기회를 제공합니다. 하지만 이 분야의 규정은 바뀔 수 있으므로 관련 법규를 준수하는 데 항상 유의해야 합니다.
-
DeFi 대출 차입 프로토콜은 탈중앙화 플랫폼에서 대출과 차입 활동을 관리하는 스마트 컨트랙트와 규칙의 집합입니다. 보안과 투명성을 보장하면서 대출자와 차입자 간의 상호작용을 지원합니다.
-
DeFi 대출 프로토콜은 주로 대출에 부과되는 이자 수수료로 수익을 얻습니다. 또한 자체 네이티브 토큰을 보유한 경우가 많으며, 이 토큰은 거버넌스, 스테이킹 또는 기타 가치 확보 메커니즘에 사용될 수 있습니다.
-
DeFi 대출은 담보 가치가 청산 비율이라는 일정 기준 아래로 떨어지면 청산됩니다. 이때 담보를 매각해 대출을 상환하는 자동화된 절차가 시작되며, 대출자의 투자금을 보호합니다.
-
DeFi의 청산 위험은 시장 변동성에서 비롯됩니다. 담보 가치가 크게 하락하면 차입자가 청산을 당해 자산의 일부를 잃을 수 있습니다.
-
DeFi 차입의 과세는 관할권에 따라 다릅니다. 많은 국가에서 차입 자체는 과세 대상이 아닙니다. 하지만 차입한 자산에서 발생한 이자는 과세 대상일 수 있습니다.
-
기존 보유 자산을 활용한 추가 투자, 일드 파밍 참여, 차익거래 기회, 또는 암호화폐 자산을 팔지 않고 유동성을 확보하기 위해서 등 다양한 이유로 DeFi에서 차입합니다.
-
Aave와 Compound가 가장 큰 DeFi 대출 프로토콜에 속합니다.
-
DeFi 대출은 전통적인 금융 중개 기관에 의존하지 않고 블록체인 플랫폼에서 이루어집니다. CeFi(중앙화 금융) 대출은 은행이나 금융 기관이 대출과 차입 활동의 중개자로 참여합니다.
-
DeFi 대출은 탈중앙화되어 있으며 스마트 컨트랙트로 대출과 차입 활동을 처리합니다. 전통적인 대출은 은행 같은 중앙화된 기관이 자체 조건에 따라 대출을 제공합니다.
-
DeFi의 위험은 스마트 컨트랙트, 시장, 규제, 운영, 거버넌스 위험 등으로 분류할 수 있습니다.
-
DeFi의 위협에는 스마트 컨트랙트 취약점, 잠재적 해킹, 시장 조작, 규제 단속, 사용자 실수의 위험 등이 있습니다.
-
DeFi의 청산인은 청산 절차를 실행하는 참여자입니다. 담보가 부족한 차입자의 자산을 할인된 가격에 매입해 대출자에게 상환하고 대출 플랫폼의 안정성을 유지합니다.