Pásate a seedless. 30 % dto. con SWITCH30 hasta el 02 nov.


¿Qué es el lending DeFi y cómo funciona?
Este artículo está disponible en los siguientes idiomas:
El lending y el borrowing son pilares fundamentales que están transformando los modelos tradicionales de la banca en las finanzas descentralizadas (DeFi). El auge de DeFi ha impulsado la adopción de la blockchain en el desarrollo de servicios financieros y ha permitido movilizar grandes sumas de capital tanto para personas como para empresas.
Sin embargo, comprender este lending DeFi suele implicar enfrentarse a términos que pueden confundir incluso a los participantes más experimentados de web3. En este artículo, explicaremos cómo funciona el lending DeFi y los riesgos que existen al usar estas plataformas.
¿Qué es el lending DeFi?
El lending DeFi es un sistema financiero que opera sobre tecnología blockchain, eliminando la necesidad de intermediarios tradicionales como los bancos. Permite que las personas presten y pidan prestadas criptomonedas directamente entre sí, de forma peer-to-peer.
A diferencia del lending tradicional, que depende de puntajes crediticios y trámites extensos, el lending DeFi utiliza smart contracts para automatizar los acuerdos de préstamo, haciéndolo más accesible y eficiente para usuarios de todo el mundo.
Smart contracts son contratos autoejecutables con los términos del acuerdo escritos directamente en código, lo que garantiza transparencia y automatización.
Los borrowers pueden aportar colateral en criptomonedas, que quedan bloqueadas en un smart contract. Al mismo tiempo, los lenders aportan los fondos y ganan intereses a cambio.
Las condiciones del préstamo y las tasas de interés se determinan por la dinámica de oferta y demanda dentro de la plataforma DeFi, ofreciendo a los usuarios un sistema financiero descentralizado, sin fronteras e inclusivo.
¿Cómo funciona el lending DeFi?
El lending DeFi transforma de manera fundamental la forma en que funcionan los préstamos tradicionales. Los usuarios (lenders) depositan sus criptomonedas en un pool de préstamos. Este pool se utiliza para otorgar préstamos a otros usuarios (borrowers).
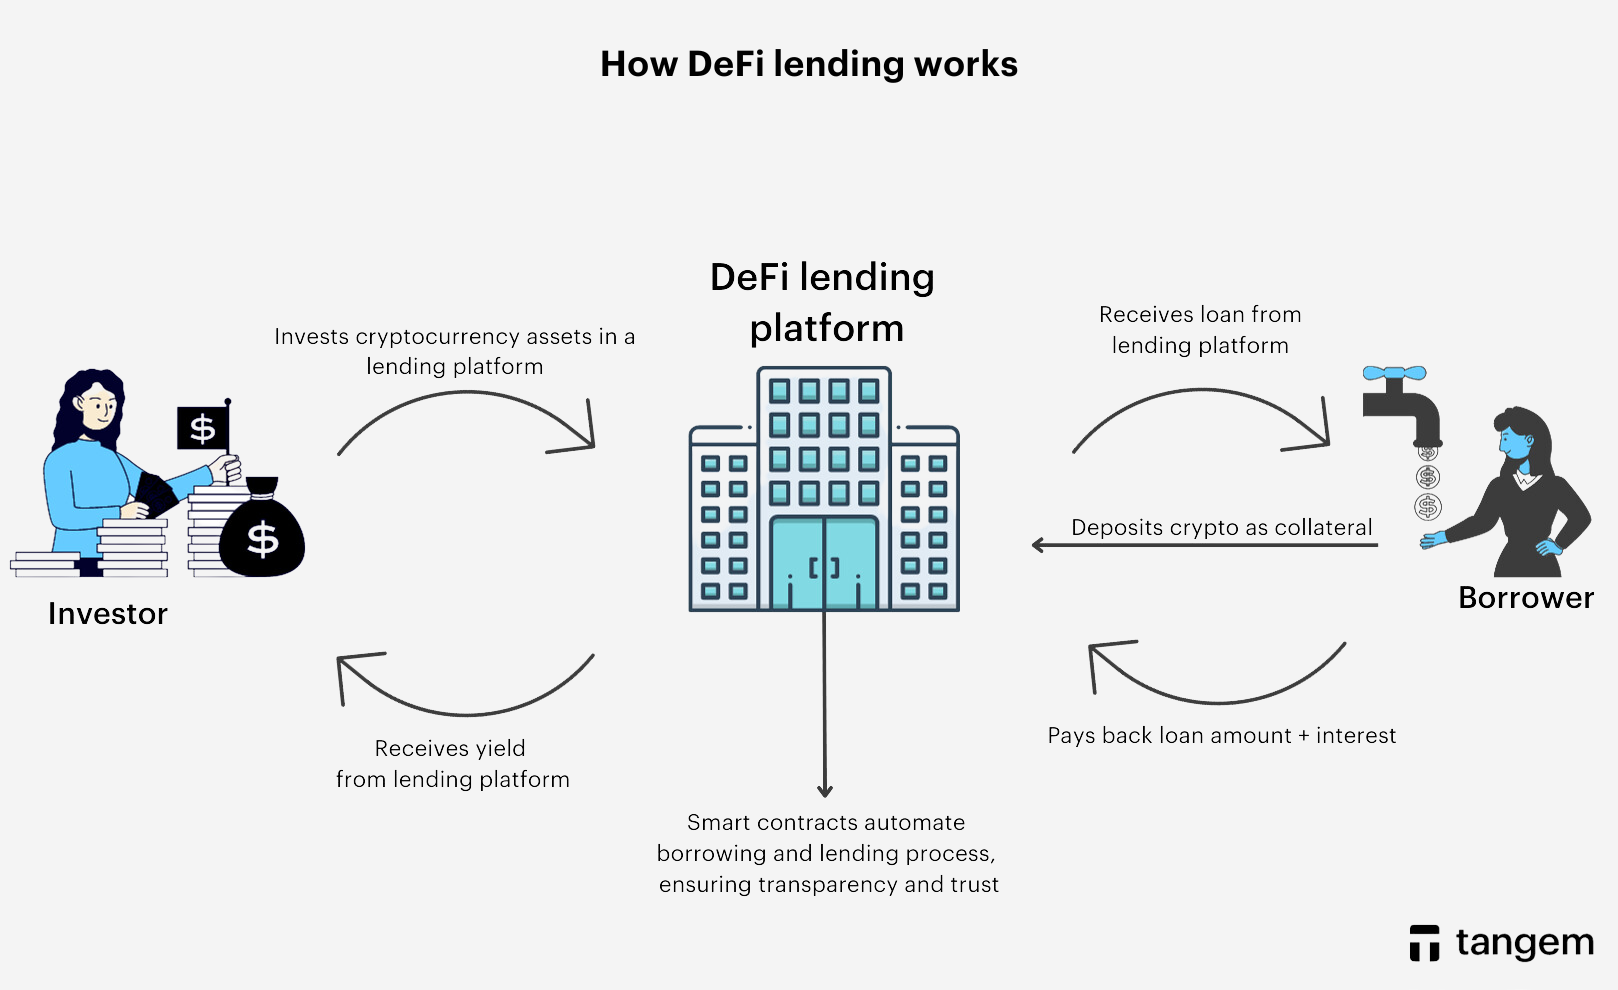
Las tasas de interés en estos préstamos suelen ser mucho más altas que en los préstamos tradicionales, lo que los hace atractivos para los lenders. Sin embargo, el riesgo también es mayor porque los borrowers pueden incumplir sus préstamos debido a la volatilidad del mercado y perder su colateral.
Componentes del lending DeFi
- Smart contracts:
Los smart contracts son contratos autoejecutables que contienen los términos del acuerdo escritos directamente en código. En el lending DeFi, los smart contracts automatizan el proceso de préstamo y borrowing, asegurando transparencia y confianza.
- Protocols:
Las plataformas de lending DeFi están construidas sobre protocolos blockchain específicos. Ejemplos famosos incluyen Compound, Aave y MakerDAO. Estos protocolos establecen las reglas, tasas de interés, requisitos de colateral y otros parámetros para el lending y borrowing.
- Liquidity providers:
Liquidity providers o lenders son usuarios que aportan sus activos en criptomonedas a la plataforma de lending. Así, ganan intereses sobre sus depósitos. Este proceso es similar a depositar dinero en una cuenta de ahorros.
- Borrowers:
Los borrowers son usuarios que desean acceder a fondos. Proporcionan colateral (generalmente en forma de criptomonedas) para asegurar sus préstamos. Este colateral queda en custodia del smart contract.
- Collateralization:
Las plataformas de lending DeFi implementan un ratio de colateralización — la cantidad mínima de colateral requerida para pedir prestado cierta cantidad de activos. Por ejemplo, un ratio de colateralización del 150% significa que el borrower debe aportar colateral equivalente a 1,5 veces el monto solicitado.
- Interest rates and yield:
Los borrowers pagan intereses sobre el monto que solicitan. Las tasas de interés son dinámicas y pueden cambiar según la demanda de préstamos y la liquidez disponible.
- Lending yield:
Los liquidity providers obtienen un yield (interés) por aportar sus activos. Este rendimiento suele ser una parte de los intereses pagados por los borrowers.
- Liquidation:
Si el valor del colateral cae por debajo de cierto umbral (según el ratio de colateralización), el smart contract puede liquidar automáticamente el colateral para pagar al lender. Esto protege a los lenders de pérdidas graves.
- Flash loans:
Los flash loans son una característica única de las plataformas de lending DeFi. Permiten a los borrowers pedir grandes sumas sin aportar colateral, siempre que los activos se devuelvan en el mismo bloque de transacción. Esto facilita estrategias rápidas de arbitraje y trading.
- Governance tokens:
Algunas plataformas DeFi de lending cuentan con tokens nativos. Estos tokens permiten a los holders participar en la gobernanza de la plataforma, incluyendo decisiones sobre tasas de interés, tipos de colateral y actualizaciones del protocolo.
¿En qué se diferencia el lending DeFi del lending tradicional?
El borrowing, lending, margin y spot trading están disponibles en el sistema financiero tradicional. El ecosistema DeFi, por su parte, ha evolucionado y ahora puede ofrecer servicios financieros comparables.
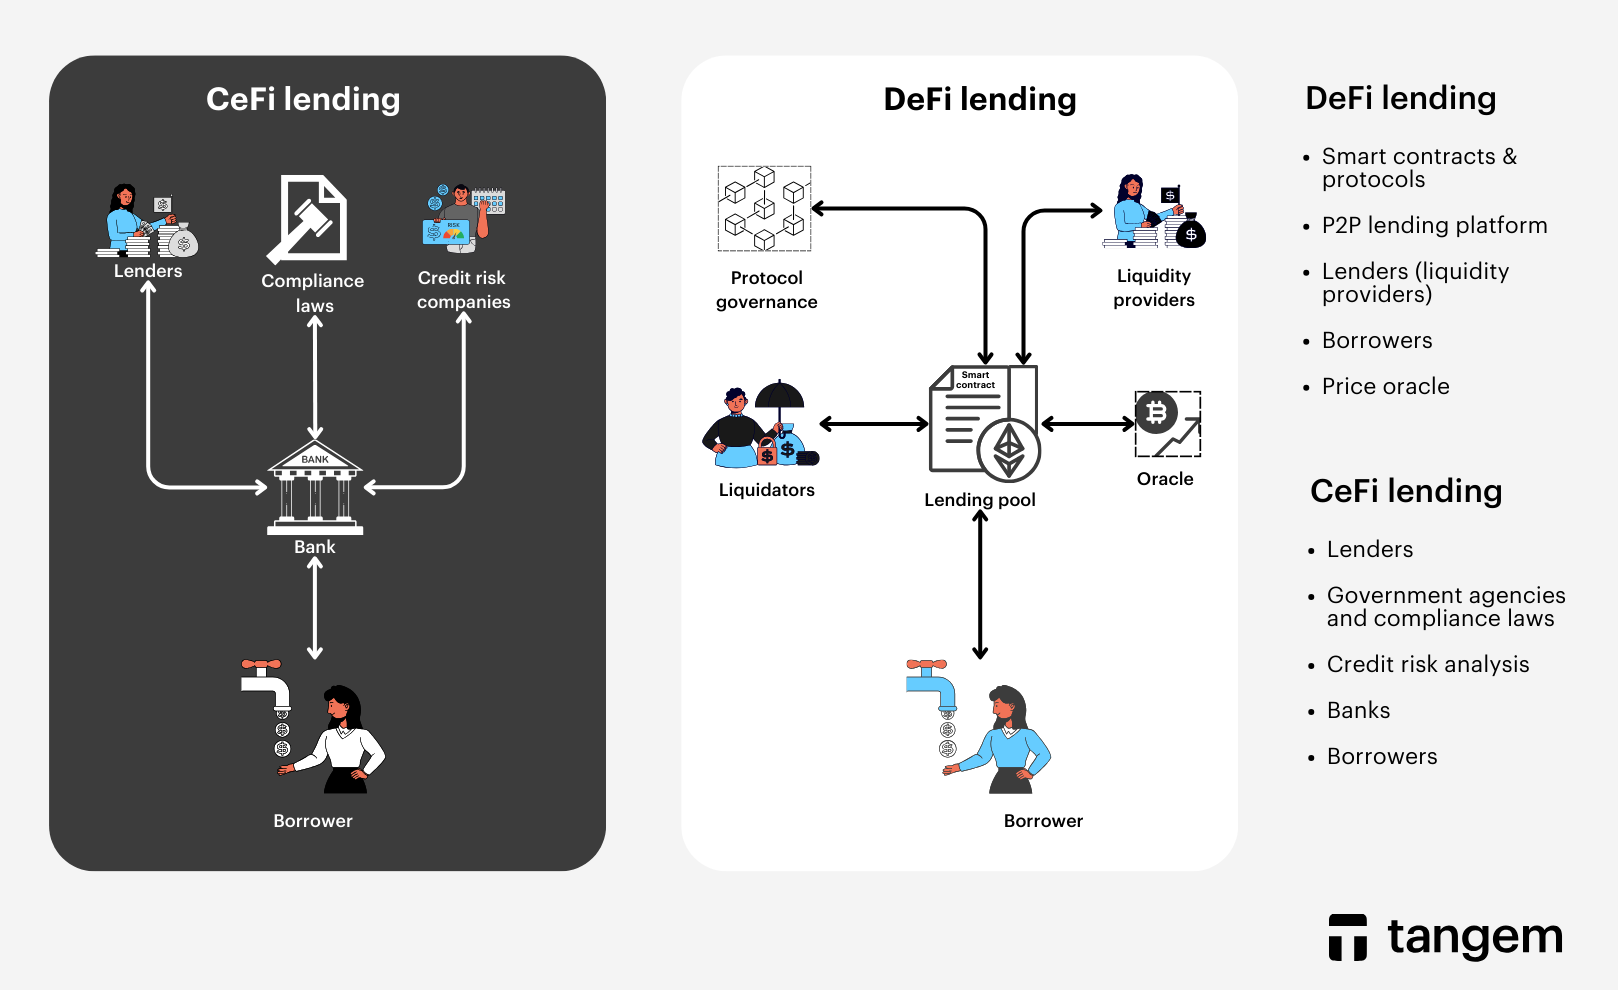
Una diferencia clave entre DeFi y el lending tradicional es que la banca convencional implica procesos largos y revisiones continuas del estado del cliente. DeFi otorga préstamos de forma más rápida si se cumplen los requisitos de colateral.
Los smart contracts gestionan todo el proceso de revisión, facilitando tanto al borrower como al lender. En comparación con los mercados tradicionales, el lending DeFi suele ofrecer rendimientos más altos.
¿Qué ventajas ofrece el lending DeFi?
El lending DeFi incentiva principalmente a los participantes a aportar fondos ofreciendo intereses más altos que los bancos tradicionales. Además, existen otras ventajas frente al sistema convencional, como:
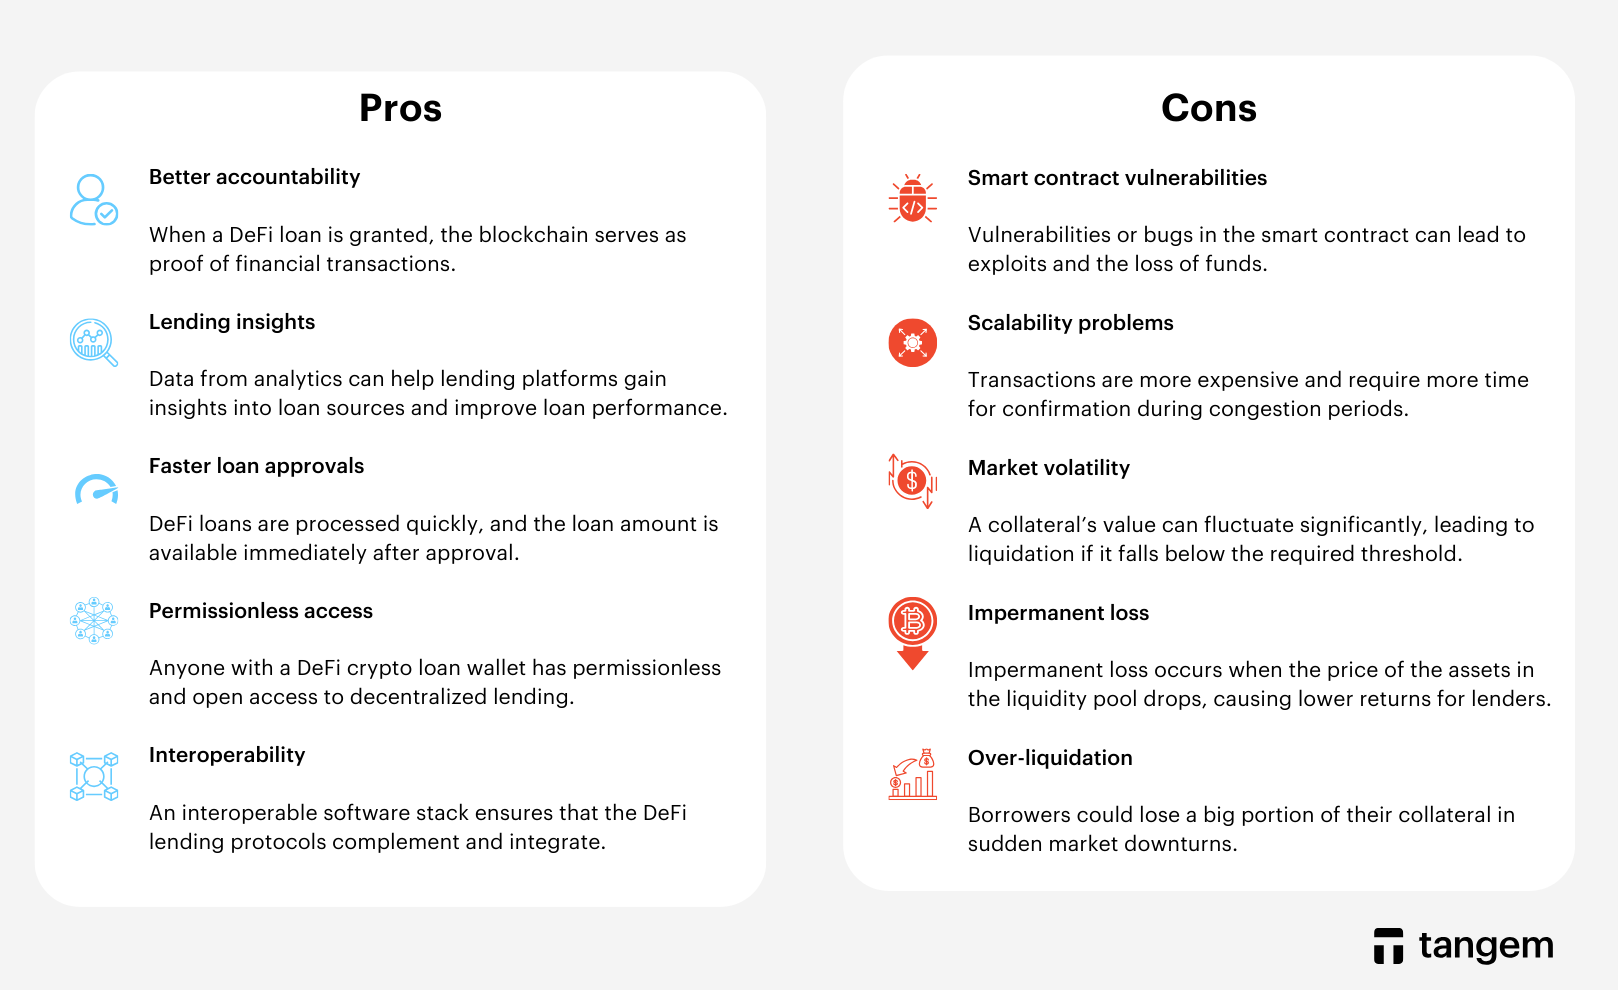
- Better accountability
La blockchain es un libro público inmutable que puede registrar bajo demanda todos los préstamos DeFi y las políticas que los rigen. Cuando se concede un préstamo DeFi, el registro distribuido sirve como prueba de todas las transacciones financieras.
- Lending analytics
Un proceso de lending completamente digital ayuda a los usuarios a analizar y monitorear el mercado de préstamos y borrowing. Además, los datos de analytics pueden optimizar los fondos y permitir que las plataformas DeFi obtengan información sobre el origen de los préstamos para mejorar su rendimiento.
- Faster loan approvals
Los préstamos DeFi se procesan rápidamente y el monto está disponible de inmediato tras la aprobación. Esto es posible porque las plataformas DeFi utilizan servicios en la nube que ayudan a detectar fraudes y otros riesgos asociados.
- Permissionless access
Cualquier persona con una billetera DeFi puede acceder de forma abierta y sin permisos al lending descentralizado. Sin importar la ubicación geográfica, cualquiera puede acceder fácilmente a las apps DeFi construidas sobre blockchain.
- Interoperability
El stack de software interoperable asegura que los protocolos de lending DeFi se complementen e integren. Además, los smart contracts son altamente programables, permitiendo la creación de más instrumentos financieros y activos digitales.
Desventajas y riesgos del lending DeFi
Aunque es innovador y potencialmente rentable, el lending DeFi también implica desventajas y riesgos importantes. Algunos de los principales son:
- Smart contract vulnerabilities:
Las plataformas de lending DeFi funcionan sobre smart contracts. Si hay vulnerabilidades o errores en el código, pueden producirse exploits y pérdidas de fondos.
- Scalability:
El lending DeFi puede enfrentar dificultades para mantener la escalabilidad en la blockchain donde opera. Las transacciones pueden tardar más en confirmarse durante periodos de congestión y volverse más costosas, lo que afecta la escalabilidad.
- Market volatility:
El mercado de criptomonedas es conocido por su alta volatilidad. El valor del colateral puede fluctuar considerablemente, lo que puede llevar a la liquidación si cae por debajo del umbral requerido.
Los borrowers pueden verse obligados a devolver el préstamo o aportar colateral adicional rápidamente, lo que puede ser complicado en situaciones de volatilidad extrema.
- Impermanent loss:
El impermanent loss ocurre cuando el precio de los activos en el pool de liquidez cambia. Esto puede generar rendimientos menores para los liquidity providers en comparación con simplemente mantener los activos. En algunos casos, incluso podrían experimentar una pérdida neta.
- Over-liquidation:
La sobrecolateralización, aunque esencial para la gestión de riesgos, puede llevar a que los activos de los borrowers sean liquidados incluso si el valor no ha caído tanto. Los borrowers pueden perder una parte importante de su colateral, especialmente en caídas bruscas del mercado.
- Regulatory uncertainty:
El sector DeFi es relativamente nuevo y las regulaciones están en evolución. Existe incertidumbre sobre cómo los gobiernos regularán las plataformas de lending DeFi. Además, los cambios regulatorios pueden afectar el funcionamiento de estas plataformas y los usuarios podrían enfrentar retos de cumplimiento.
- Lack of consumer protection
Las plataformas DeFi operan sin el mismo nivel de protección al consumidor que las instituciones financieras tradicionales. Por lo tanto, los usuarios tienen alternativas limitadas para recuperar sus activos en caso de fraude o fallos en la plataforma.
- Platform risks
No todas las plataformas DeFi son iguales. Algunas pueden carecer de transparencia en auditorías o tener mecanismos de gobernanza poco probados. Los usuarios podrían elegir sin querer una plataforma menos segura o poco confiable, poniendo en riesgo sus fondos.
Es fundamental investigar a fondo, entender los riesgos asociados y aplicar buenas prácticas de seguridad. Diversificar los activos y usar plataformas auditadas puede ayudar a mitigar algunos riesgos.
Proyectos DeFi populares
Veamos brevemente algunas de las plataformas DeFi más populares.
Aave
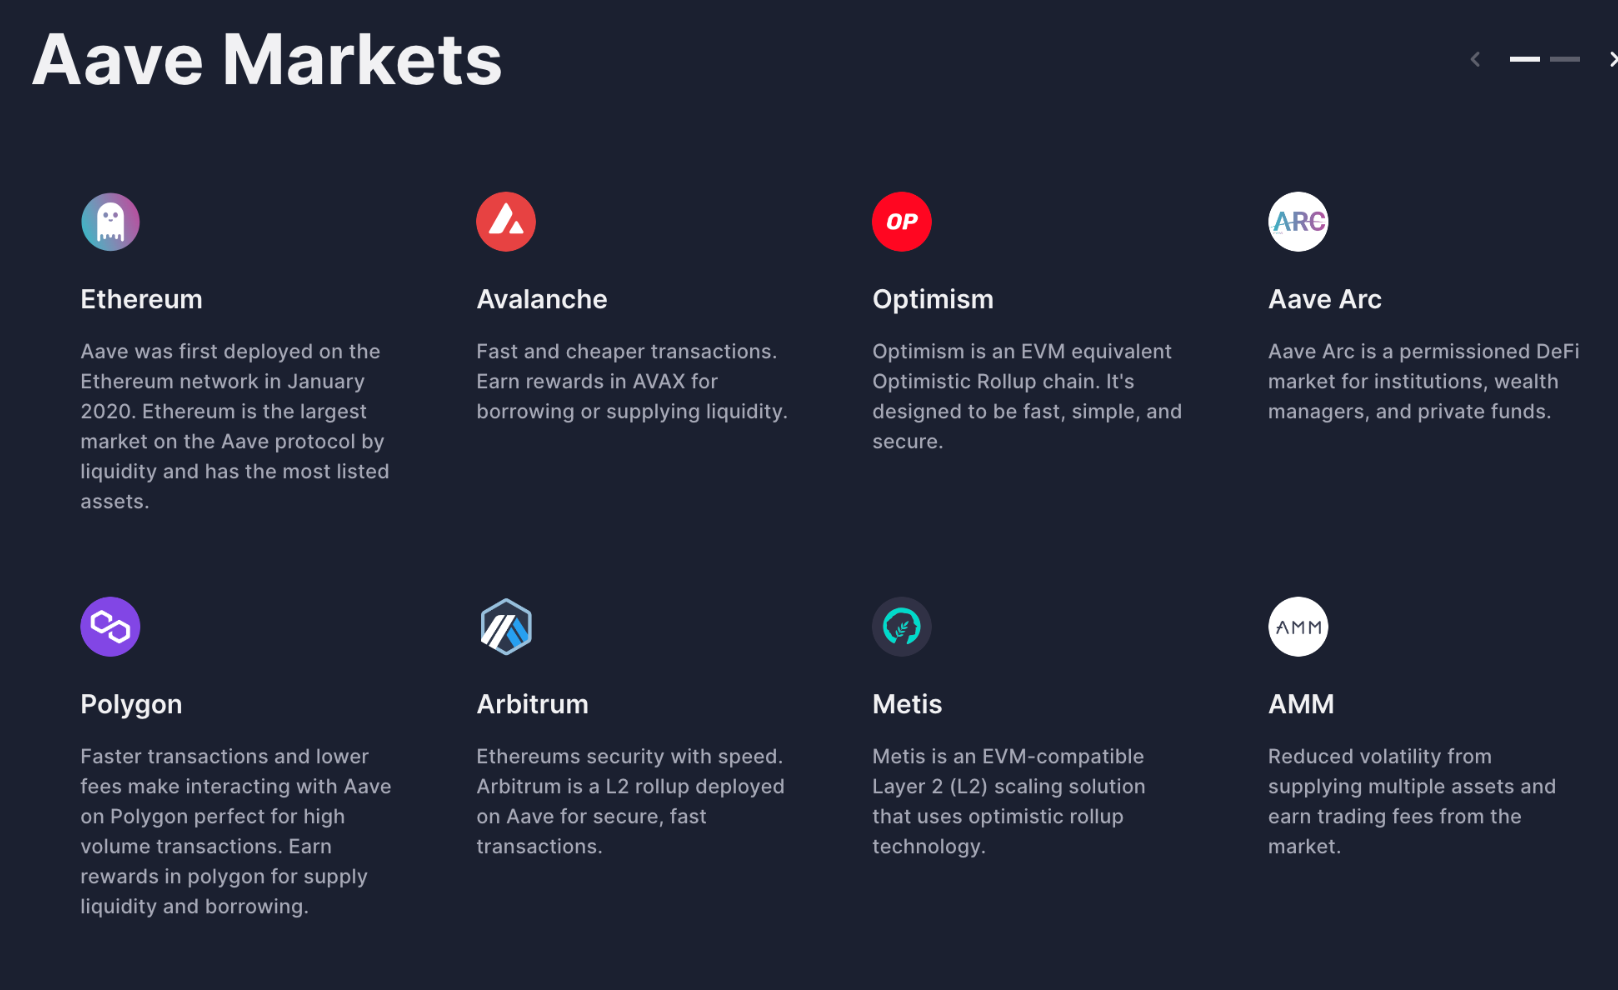
Aave destaca en el espacio DeFi por su enfoque innovador en la provisión de liquidez y su orientación al usuario. Una de sus funciones más revolucionarias es la introducción de los flash loans, que permiten pedir grandes sumas sin colateral siempre que se devuelvan en el mismo bloque de transacción.
Aave también ofrece una amplia gama de tasas de interés calculadas algorítmicamente según la oferta y demanda. Además, emplea un modelo de tasas dinámico que ajusta los intereses para mantener el equilibrio entre borrowers y lenders, mejorando la eficiencia y equidad del ecosistema de préstamos.
Uniswap
Uniswap innova en la provisión de liquidez operando como un exchange descentralizado automatizado (DEX) basado en pools de liquidez. Estos pools permiten a los usuarios intercambiar criptomonedas de manera fluida, sin depender de libros de órdenes.
Lo que distingue a Uniswap es su naturaleza permissionless, permitiendo que cualquiera cree un pool de liquidez y aporte activos, democratizando el acceso a DeFi. Además, utiliza un modelo de automated market maker (AMM), garantizando liquidez constante incluso para activos poco negociados.
MakerDAO (MKR)
MakerDAO utiliza un modelo de organización autónoma descentralizada (DAO), que permite a los holders de MKR gobernar colectivamente parámetros como las comisiones de estabilidad y los tipos de colateral. Esto garantiza transparencia y toma de decisiones impulsada por la comunidad.
Además, MakerDAO fue pionero en la generación de la stablecoin DAI a través de préstamos sobrecolateralizados, lo que ayuda a su estabilidad incluso en mercados volátiles. Este mecanismo asegura que DAI permanezca anclado al dólar estadounidense, sirviendo como reserva de valor confiable. MakerDAO también admite varios activos como colateral, lo que favorece la diversificación de riesgos y la resiliencia de la plataforma.
Compound
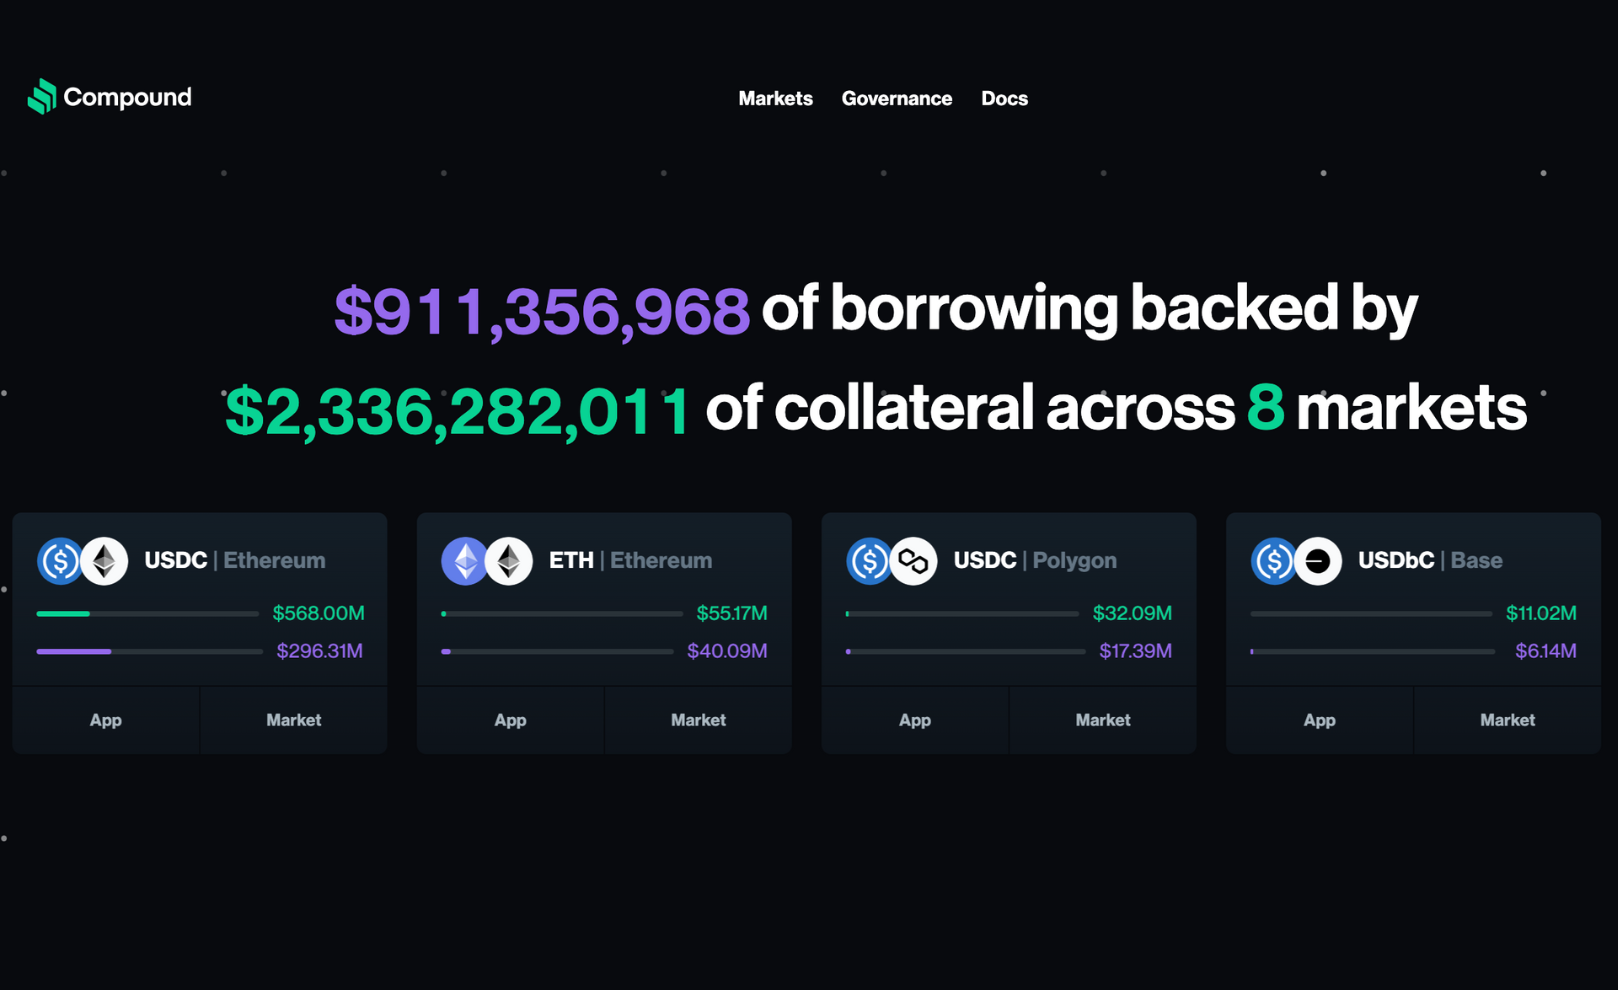
Compound Finance es una plataforma DeFi de lending muy popular basada en la blockchain de Ethereum. Una de sus características distintivas es que las tasas de interés se determinan algorítmicamente y se ajustan dinámicamente según la oferta y demanda de cada activo soportado.
Esto mantiene las tasas competitivas y adaptadas a las condiciones del mercado. Además, el governance token COMP permite a los usuarios participar en la toma de decisiones, influyendo en parámetros como tasas de interés y factores de colateral.
Curve Finance
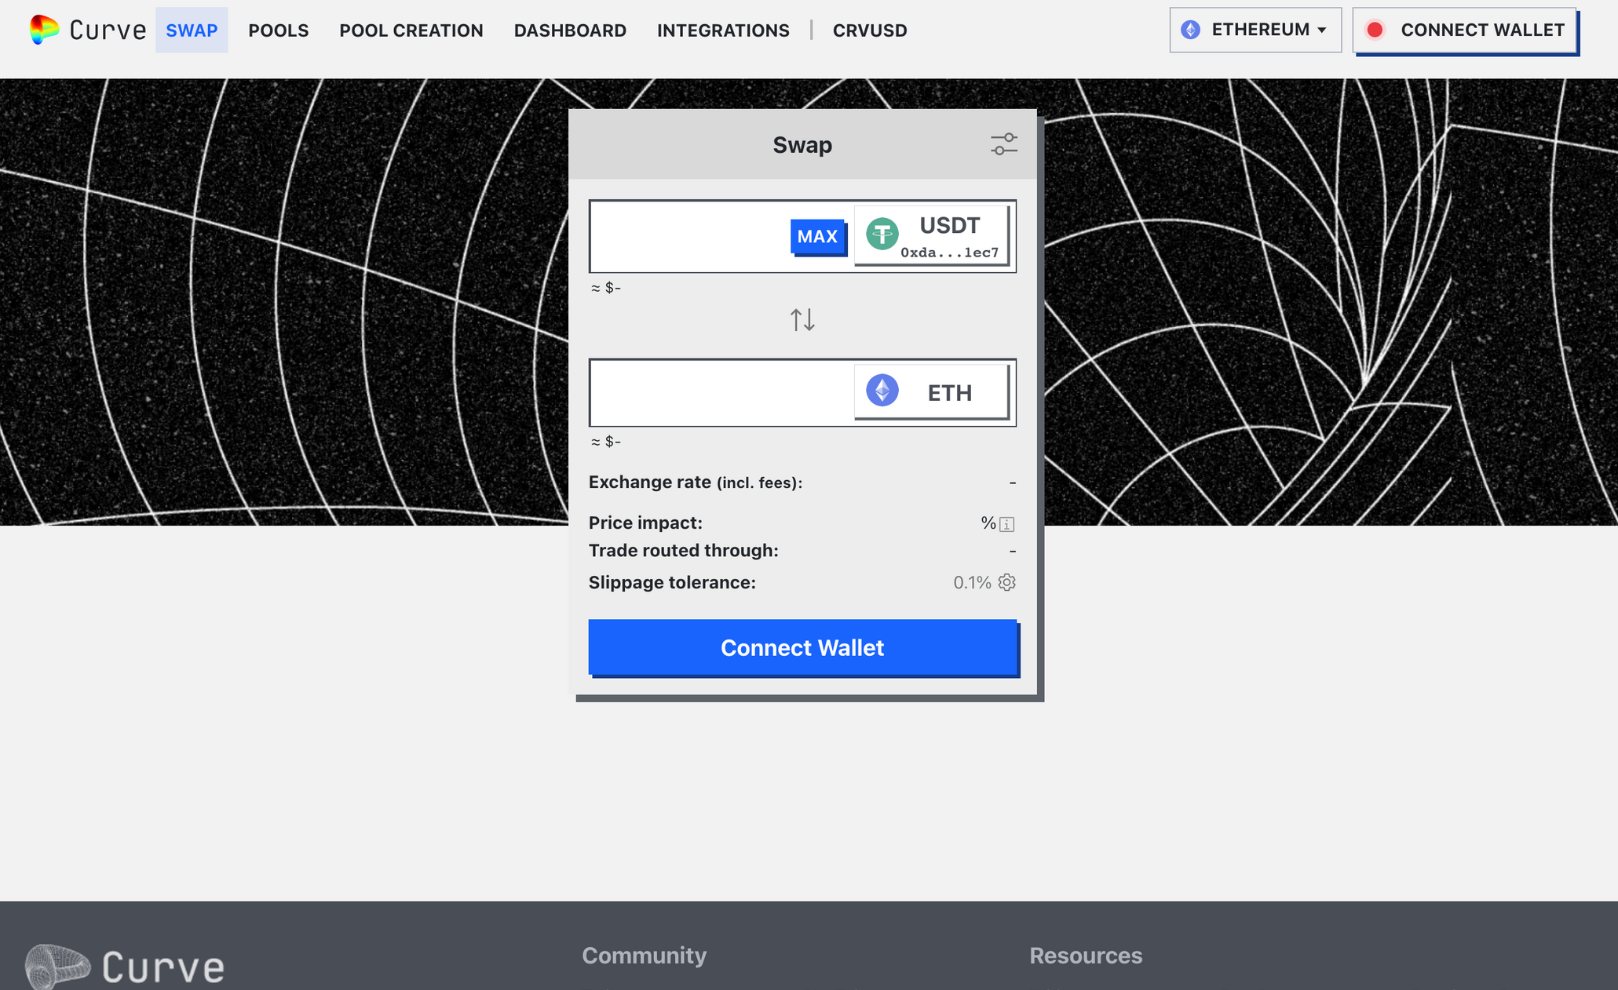
A diferencia de otros exchanges descentralizados, Curve está diseñado específicamente para swaps eficientes y con baja slippage de stablecoins como DAI, USDC, USDT y otras. Su algoritmo de automated market-making (AMM) se enfoca en ofrecer oportunidades de bajo riesgo y bajo rendimiento para los liquidity providers. Esto lo distingue porque apunta a usuarios que buscan eficiencia de capital minimizando la volatilidad.
¿Cuál es el futuro del lending DeFi?
Varios proyectos basados en DeFi están ganando fuerza a medida que más inversionistas apuestan por tecnologías financieras de vanguardia. Los flash loans se están popularizando, aunque son más susceptibles a actividades sospechosas y fraudes. A pesar de los avances tecnológicos, el procesamiento de préstamos DeFi sigue rezagado en materia de seguridad. El sistema financiero descentralizado actual es experimental, nuevo y presenta desafíos, especialmente en escalabilidad y seguridad. Pero en Tangem somos optimistas: lo mejor está por venir.
Reflexiones finales
El lending DeFi aprovecha la tecnología blockchain y los smart contracts para crear un ecosistema de préstamos automatizado, transparente y sin intermediarios. Ofrece a borrowers y liquidity providers la oportunidad de ganar intereses y acceder a fondos de manera descentralizada.
Sin embargo, es importante conocer los riesgos asociados y mantenerse actualizado con los últimos avances en el sector DeFi.
Más lecturas
Preguntas frecuentes sobre préstamos DeFi: garantías y rendimientos
-
Los préstamos DeFi, abreviatura de préstamos de finanzas descentralizadas, son un sistema financiero basado en la tecnología blockchain que permite a las personas prestar y pedir prestados activos cripto sin depender de intermediarios financieros tradicionales como los bancos.
-
Los préstamos DeFi funcionan mediante contratos inteligentes en plataformas blockchain. Los usuarios pueden prestar sus activos cripto y ganar intereses, o pedir activos prestados aportando como garantía otras criptomonedas.
-
Los préstamos DeFi ofrecen mayor accesibilidad, un procesamiento de transacciones más rápido, menor dependencia de instituciones centralizadas y, potencialmente, tasas de interés más altas que los préstamos tradicionales.
-
La sobrecolateralización es una estrategia de gestión de riesgos en los préstamos DeFi en la que los prestatarios deben aportar más garantía que el valor del préstamo que solicitan. Esto da una red de seguridad a los prestamistas por si baja el valor de la garantía.
-
La pérdida impermanente se produce en las actividades de aporte de liquidez en DeFi, sobre todo en los creadores de mercado automatizados. Es la pérdida temporal de fondos debida a las fluctuaciones de precio al aportar liquidez, en comparación con simplemente mantener los activos.
-
Los flash loans son préstamos sin garantía que deben pedirse y devolverse dentro de un único bloque de transacciones. Suelen usarse con fines específicos, como oportunidades de arbitraje, y exigen el pago de una comisión si el préstamo tiene éxito.
-
Los riesgos incluyen las vulnerabilidades de los contratos inteligentes, la volatilidad del mercado que lleva a la liquidación de la garantía, la pérdida impermanente para los proveedores de liquidez, posibles cambios regulatorios, errores del usuario al gestionar las claves privadas y riesgos de plataforma si se usan servicios poco reputados.
-
Las tasas de interés en los préstamos DeFi dependen de la dinámica de oferta y demanda en las plataformas de préstamos. Pueden determinarse de forma algorítmica y tienden a ser más altas por los riesgos asociados a la volatilidad de las criptomonedas.
-
Si un prestatario incumple, la garantía que aportó se usa para reembolsar al prestamista. Este proceso se automatiza mediante contratos inteligentes y garantiza que los prestamistas estén protegidos.
-
Debes investigar a fondo, buscar plataformas con un historial de funcionamiento exitoso, comprobar si hay auditorías de sus contratos inteligentes, evaluar la confianza y las opiniones de la comunidad y tener en cuenta el cumplimiento de la normativa pertinente por parte de la plataforma.
-
Aunque los préstamos DeFi ofrecen oportunidades de ganar intereses, es importante recordar que implican riesgos. Hacer la debida diligencia, diversificar y entender los riesgos de cada plataforma son aspectos fundamentales para minimizar posibles pérdidas.
-
Los préstamos DeFi operan en un espacio relativamente poco regulado, lo que da oportunidades de innovación. Sin embargo, los usuarios deben saber que la regulación en este ámbito puede cambiar y deben tener siempre presente el cumplimiento de las leyes pertinentes.
-
Los protocolos de préstamo y endeudamiento DeFi son conjuntos de contratos inteligentes y reglas que rigen las actividades de préstamo y endeudamiento en plataformas descentralizadas. Facilitan las interacciones entre prestamistas y prestatarios y garantizan seguridad y transparencia.
-
Los protocolos de préstamos DeFi generan ingresos principalmente con las comisiones de interés que cobran por los préstamos. Además, suelen tener sus propios tokens nativos, que pueden usarse para gobernanza, staking u otros mecanismos de captura de valor.
-
Un préstamo DeFi se liquida cuando el valor de la garantía cae por debajo de cierto umbral, conocido como ratio de liquidación. Esto activa un proceso automatizado en el que se vende la garantía para reembolsar el préstamo, protegiendo la inversión del prestamista.
-
El riesgo de liquidación en DeFi surge por la volatilidad del mercado. Si el valor de la garantía cae de forma significativa, los prestatarios pueden enfrentarse a una liquidación, con la posible pérdida de una parte de sus activos.
-
La tributación de los préstamos en DeFi varía según la jurisdicción. En muchos países, pedir prestado no es en sí un evento imponible. Sin embargo, los intereses obtenidos con los activos prestados pueden estar sujetos a impuestos.
-
La gente pide prestado en DeFi por varias razones, como aprovechar sus tenencias actuales para hacer más inversiones, participar en yield farming, aprovechar oportunidades de arbitraje o acceder a liquidez sin vender sus activos cripto.
-
Aave y Compound están entre los mayores protocolos de préstamos DeFi.
-
Los préstamos DeFi funcionan en plataformas blockchain sin depender de intermediarios financieros tradicionales. Los préstamos CeFi (finanzas centralizadas) implican a bancos o instituciones financieras tradicionales como intermediarios en las actividades de préstamo y endeudamiento.
-
Los préstamos DeFi son descentralizados y usan contratos inteligentes para prestar y pedir prestado. Los préstamos tradicionales implican a instituciones centralizadas, como los bancos, que facilitan los préstamos según sus propios términos y condiciones.
-
Los riesgos en DeFi pueden clasificarse en riesgos de contratos inteligentes, de mercado, regulatorios, operativos y de gobernanza, entre otros.
-
Las amenazas en DeFi incluyen las vulnerabilidades de los contratos inteligentes, posibles exploits, la manipulación del mercado, las medidas drásticas de los reguladores y el riesgo de error del usuario.
-
Un liquidador en DeFi es un participante encargado de ejecutar el proceso de liquidación. Compra a un prestatario los activos infracolateralizados a un precio con descuento para reembolsar al prestamista y mantener la estabilidad de la plataforma de préstamos.

No se pierda estos