Passez au seedless. -30 % avec SWITCH30 jusqu’au 02 nov.


Qu’est-ce que le lending DeFi et comment ça fonctionne ?
Cet article est disponible dans les langues suivantes :
Le prêt et l’emprunt sont les piliers qui redéfinissent les paradigmes bancaires traditionnels dans la finance décentralisée (DeFi). L’essor de la DeFi a accéléré l’adoption de la blockchain dans les services financiers et permis de lever d’importants capitaux pour les particuliers comme pour les entreprises.
Cependant, comprendre le lending DeFi implique souvent de se familiariser avec des termes qui peuvent dérouter même les utilisateurs web3 les plus expérimentés. Dans cet article, nous expliquons comment fonctionne le lending DeFi et quels sont les risques liés à l’utilisation de ces plateformes.
Qu’est-ce que le lending DeFi ?
Le lending DeFi est un système financier qui fonctionne sur la technologie blockchain, supprimant le besoin d’intermédiaires traditionnels comme les banques. Il permet de prêter et d’emprunter des cryptomonnaies directement entre utilisateurs, en pair-à-pair.
Contrairement au prêt traditionnel, qui repose sur des scores de crédit et une lourde paperasse, le lending DeFi utilise des smart contracts pour automatiser les accords de prêt, rendant le processus plus accessible et efficace à l’échelle mondiale.
Smart contracts : il s’agit de contrats auto-exécutables dont les conditions sont inscrites directement dans le code informatique, garantissant transparence et automatisation.
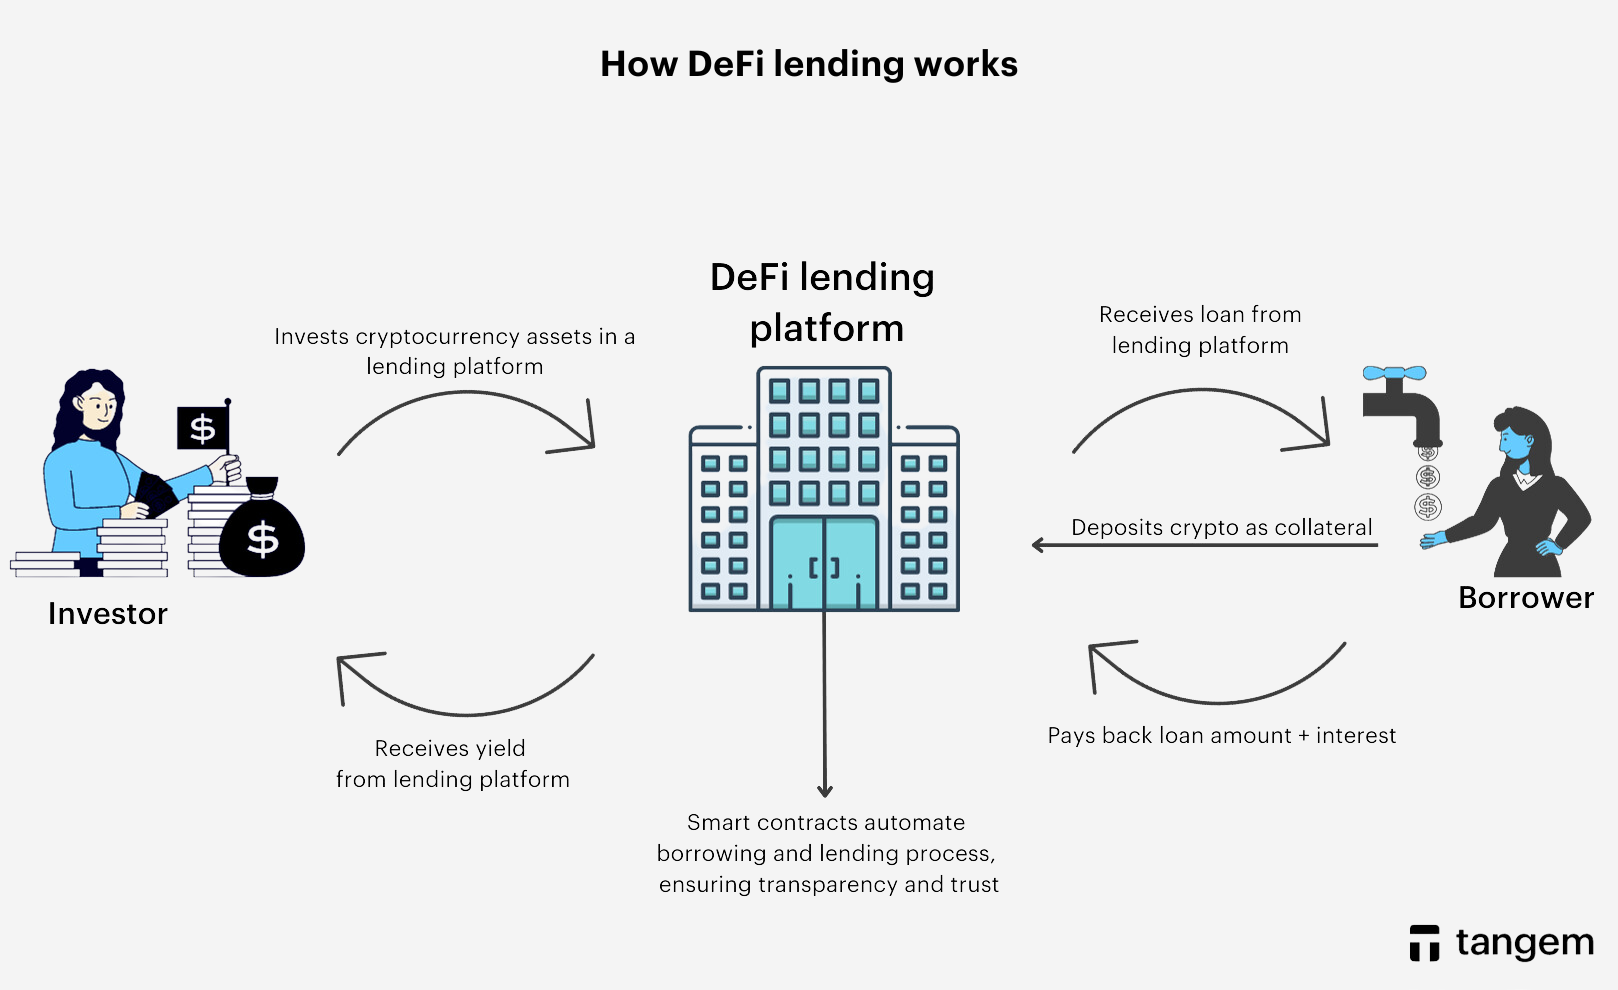
Les emprunteurs peuvent fournir des garanties en cryptomonnaies, qui sont alors verrouillées dans un smart contract. En parallèle, les prêteurs apportent les fonds et perçoivent des intérêts en retour.
Les conditions du prêt et les taux d’intérêt sont déterminés par la dynamique de l’offre et de la demande sur la plateforme DeFi, offrant ainsi un système financier décentralisé, sans frontières et inclusif.
Comment fonctionne le lending DeFi ?
Le lending DeFi transforme en profondeur la manière dont le prêt fonctionne traditionnellement. Les utilisateurs (prêteurs) déposent leurs cryptomonnaies dans un pool de liquidités. Ce pool sert ensuite à octroyer des prêts à d’autres utilisateurs (emprunteurs).
Les taux d’intérêt sur ces prêts sont généralement bien plus élevés que dans la finance traditionnelle, ce qui attire les prêteurs. Cependant, le risque est également plus important : les emprunteurs peuvent perdre leur garantie si la volatilité du marché les empêche de rembourser leur prêt.
Principaux composants du lending DeFi
- Smart contracts :
Les smart contracts sont des contrats auto-exécutables dont les conditions sont inscrites dans le code. Dans le lending DeFi, ils automatisent le processus de prêt et d’emprunt, garantissant transparence et confiance.
- Protocols :
Les plateformes de lending DeFi reposent sur des protocoles blockchain spécifiques. Parmi les plus connus : Compound, Aave et MakerDAO. Ces protocoles définissent les règles, les taux d’intérêt, les exigences de collatéral et autres paramètres du prêt et de l’emprunt.
- Fournisseurs de liquidité :
Les fournisseurs de liquidité (ou prêteurs) déposent leurs actifs sur la plateforme de lending. En échange, ils perçoivent des intérêts sur leurs dépôts. Ce mécanisme rappelle le fonctionnement d’un compte épargne classique.
- Emprunteurs :
Les emprunteurs souhaitent accéder à des fonds. Ils fournissent une garantie (généralement en cryptomonnaie) pour sécuriser leur prêt. Cette garantie est conservée sous séquestre par le smart contract.
- Collatéralisation :
Les plateformes de lending DeFi imposent un ratio de collatéralisation — c’est-à-dire le montant minimum de garantie requis pour emprunter un certain montant. Par exemple, un ratio de 150 % signifie que l’emprunteur doit déposer une garantie d’une valeur 1,5 fois supérieure au montant emprunté.
- Taux d’intérêt et rendement :
Les emprunteurs paient des intérêts sur le montant emprunté. Les taux sont dynamiques et évoluent selon la demande de prêts et la liquidité disponible.
- Rendement du lending :
Les fournisseurs de liquidité perçoivent un rendement (intérêts) pour avoir déposé leurs actifs. Ce rendement correspond souvent à une part des intérêts payés par les emprunteurs.
- Liquidation :
Si la valeur de la garantie tombe sous un certain seuil (défini par le ratio de collatéralisation), le smart contract peut liquider automatiquement la garantie pour rembourser le prêteur. Cela protège les prêteurs contre les pertes importantes.
- Flash loans :
Les flash loans sont une spécificité des plateformes DeFi. Ils permettent d’emprunter de grosses sommes sans garantie, à condition de rembourser dans le même bloc de transaction. Cette fonctionnalité facilite l’arbitrage rapide et d’autres stratégies de trading.
- Tokens de gouvernance :
Certaines plateformes de lending DeFi disposent de leurs propres tokens natifs. Ces tokens permettent souvent aux détenteurs de participer à la gouvernance de la plateforme, notamment sur les taux d’intérêt, les types de collatéraux et les mises à jour du protocole.
En quoi le lending DeFi diffère-t-il du prêt traditionnel ?
Dans la finance traditionnelle, on retrouve le prêt, l’emprunt, le trading sur marge et au comptant. L’écosystème DeFi, de son côté, a évolué et propose désormais des services financiers comparables.
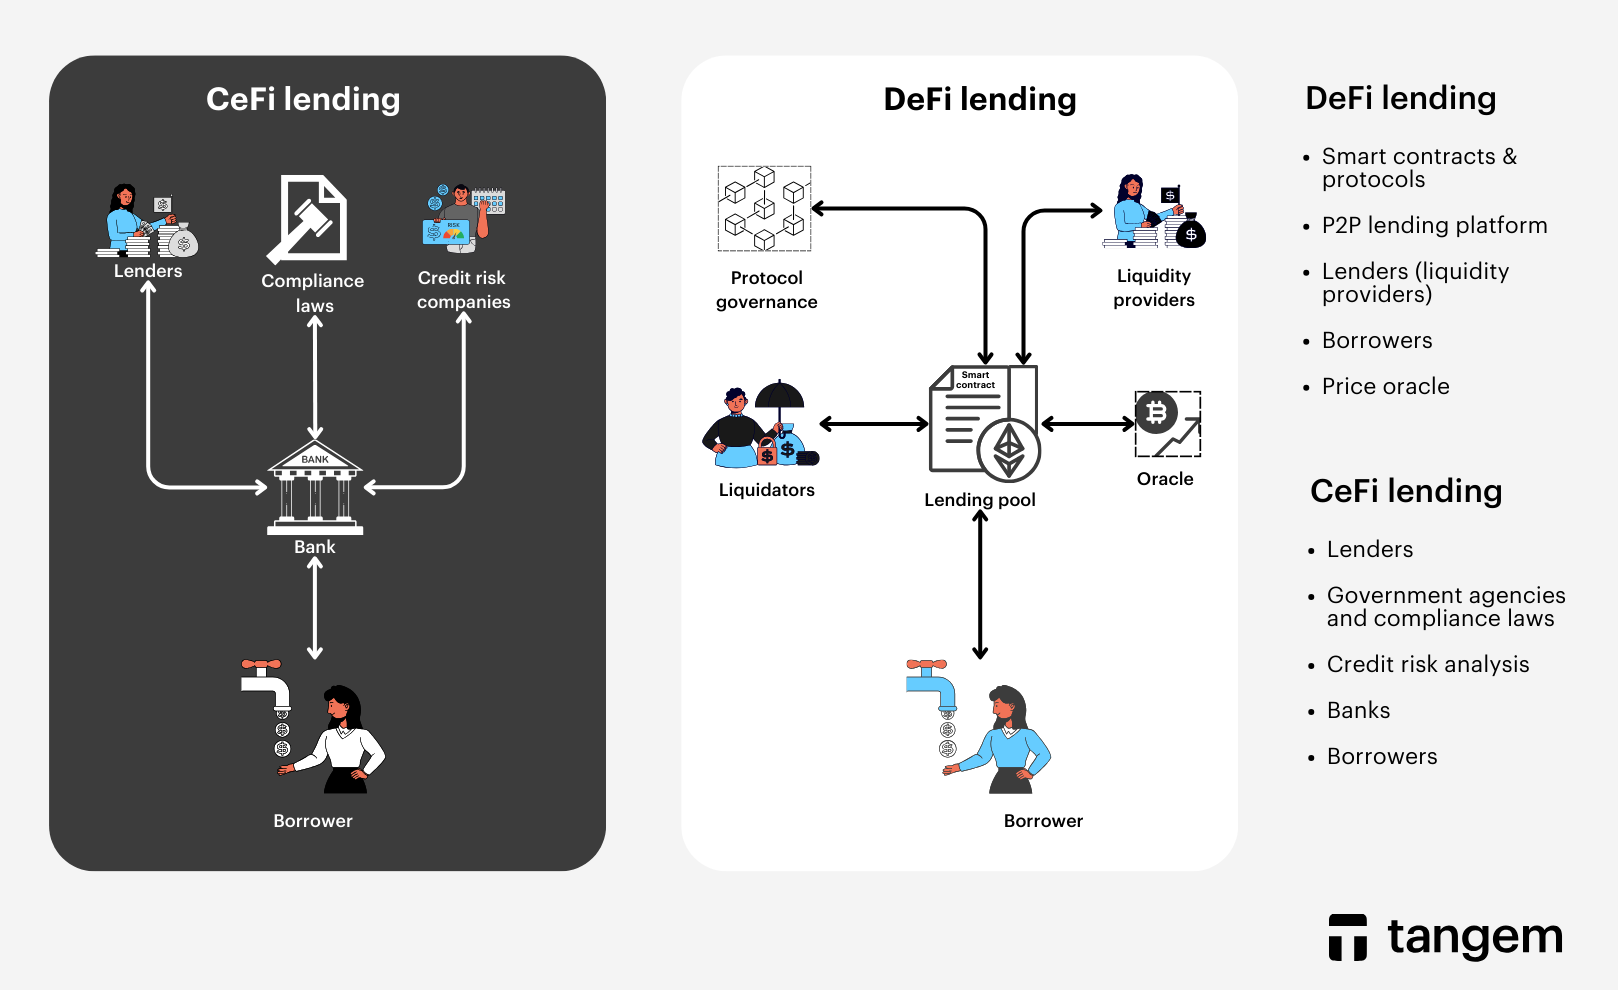
L’une des grandes différences est que la banque traditionnelle implique des procédures longues et des vérifications constantes du statut du client. La DeFi accorde des prêts bien plus rapidement dès lors que toutes les exigences de collatéral sont remplies.
Les smart contracts prennent en charge l’ensemble du processus de vérification, simplifiant la démarche pour l’emprunteur comme pour le prêteur. Par rapport aux marchés de prêt traditionnels, le lending DeFi offre généralement des rendements plus élevés.
Quels sont les avantages du lending DeFi ?
Le lending DeFi incite principalement les participants à déposer des fonds en offrant des taux d’intérêt plus élevés que les banques traditionnelles. Parmi les autres avantages par rapport au système classique :
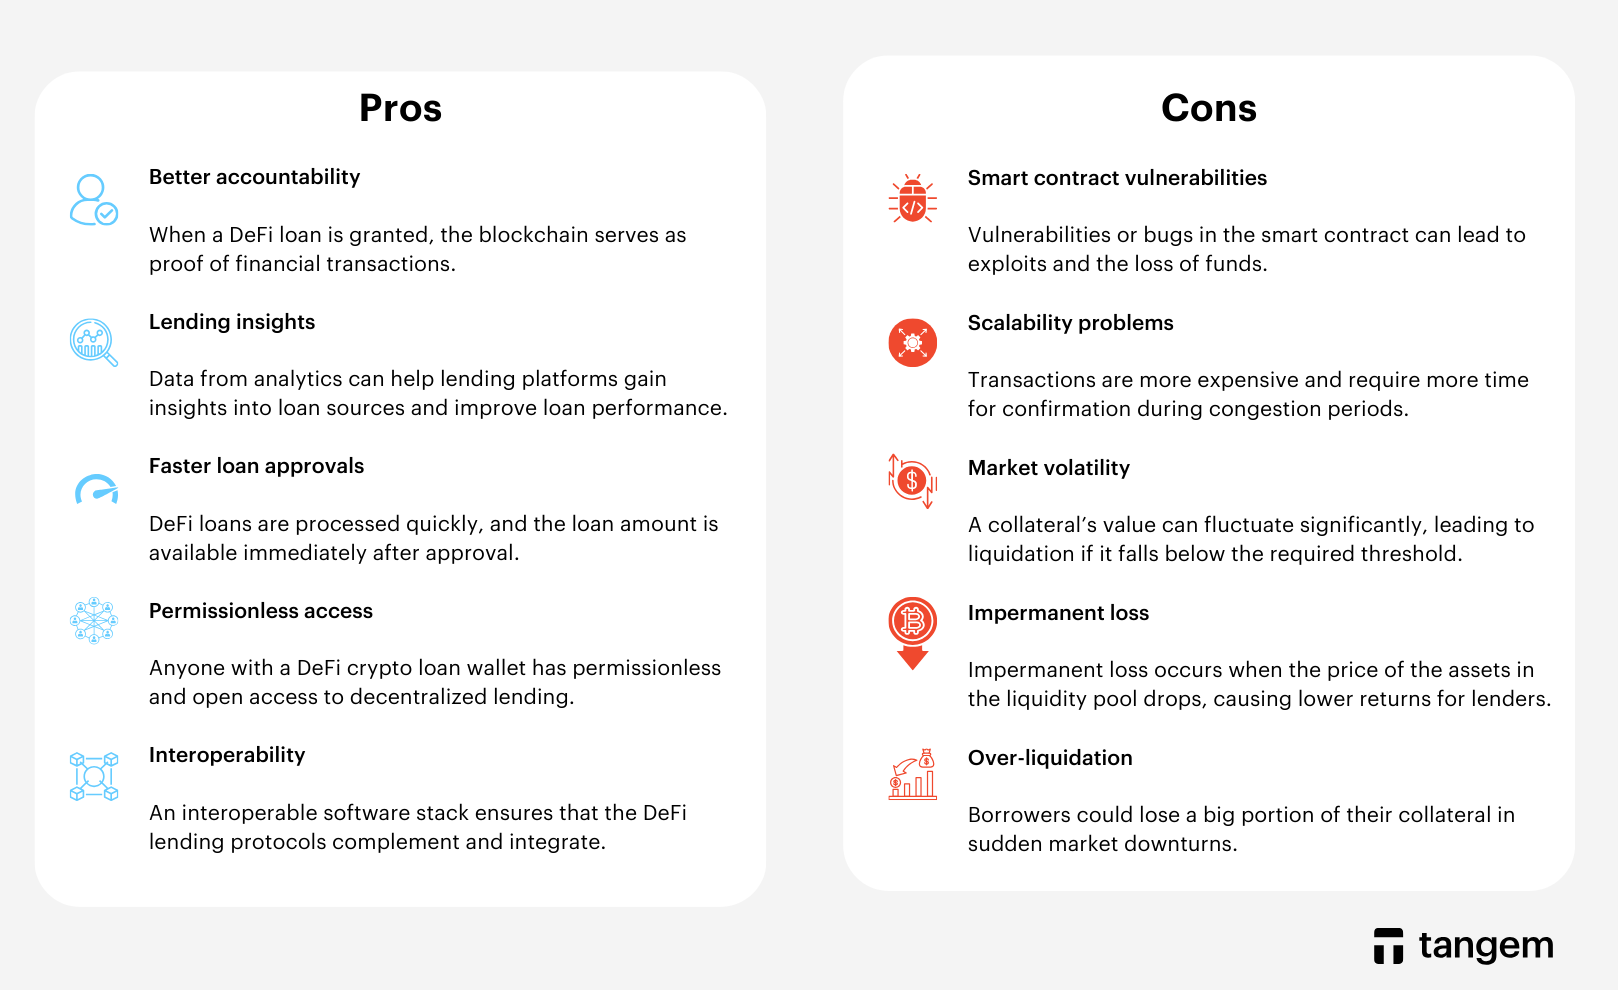
- Responsabilité accrue
La blockchain agit comme un registre public immuable qui permet d’accéder à tout moment à l’historique des prêts DeFi, ainsi qu’aux règles qui les encadrent. Lorsqu’un prêt DeFi est accordé, la blockchain sert de preuve pour toutes les transactions financières.
- Analyse du lending
Un processus de lending entièrement numérique permet aux utilisateurs d’analyser et de suivre le marché du prêt et de l’emprunt. Les données issues de ces analyses servent à optimiser les fonds et à mieux comprendre l’origine des prêts, ce qui améliore la performance globale.
- Approbations de prêts plus rapides
Les prêts DeFi sont traités rapidement, et les fonds sont disponibles immédiatement après validation. Cette rapidité s’explique par l’utilisation de services cloud qui facilitent la détection des fraudes et des risques liés au lending DeFi.
- Accès sans autorisation
Toute personne disposant d’un wallet crypto DeFi bénéficie d’un accès ouvert et sans restriction au prêt décentralisé. Quelle que soit sa localisation, chacun peut utiliser facilement les applications DeFi construites sur la blockchain.
- Interopérabilité
La pile logicielle interopérable permet aux protocoles de lending DeFi de se compléter et de s’intégrer. De plus, les smart contracts sont hautement programmables, ce qui permet la création de nouveaux instruments financiers et actifs numériques.
Inconvénients et risques du lending DeFi
Malgré son caractère innovant et potentiellement lucratif, le lending DeFi présente aussi des inconvénients et des risques à ne pas négliger. Voici les principaux points de vigilance :
- Vulnérabilités des smart contracts :
Les plateformes de lending DeFi reposent sur des smart contracts. Si le code présente des failles ou des bugs, cela peut entraîner des exploits et la perte de fonds.
- Scalabilité :
Le lending DeFi peut rencontrer des difficultés à maintenir la scalabilité sur la blockchain hôte. Lors des périodes de congestion, les transactions sont plus longues à confirmer et deviennent plus coûteuses, ce qui nuit à la scalabilité globale.
- Volatilité du marché :
Le marché des cryptomonnaies est réputé pour sa forte volatilité. La valeur des garanties peut fluctuer fortement, entraînant une liquidation si elle passe sous le seuil requis.
Les emprunteurs peuvent devoir rembourser rapidement leur prêt ou fournir une garantie supplémentaire, ce qui peut s’avérer difficile lors de mouvements extrêmes du marché.
- Impermanent loss :
L’impermanent loss survient lorsque le prix des actifs dans un pool de liquidité évolue. Cela peut réduire les gains des fournisseurs de liquidité par rapport à une simple détention des actifs. Dans certains cas, le rendement peut même devenir négatif.
- Sur-liquidation :
La sur-collatéralisation, essentielle à la gestion des risques, peut parfois entraîner la liquidation des actifs d’un emprunteur même si la valeur n’a pas fortement baissé. Les emprunteurs risquent alors de perdre une part importante de leur garantie, surtout lors de chutes soudaines du marché.
- Incertitude réglementaire :
L’univers DeFi est encore jeune et la réglementation évolue. On ignore comment les gouvernements encadreront les plateformes de lending DeFi. Toute modification réglementaire peut impacter leur fonctionnement et la conformité des utilisateurs.
- Absence de protection des consommateurs
Les plateformes DeFi n’offrent pas le même niveau de protection que les institutions financières traditionnelles. Les utilisateurs disposent de peu de recours pour récupérer leurs fonds en cas de fraude ou de défaillance de la plateforme.
- Risques liés à la plateforme
Toutes les plateformes DeFi ne se valent pas. Certaines manquent de transparence sur les audits ou disposent de mécanismes de gouvernance non éprouvés. Choisir une plateforme peu fiable expose à un risque de perte de fonds.
Il est donc essentiel de bien se renseigner, de comprendre les risques associés et d’appliquer les bonnes pratiques de sécurité. Diversifier ses actifs et privilégier les plateformes auditées permet de limiter certains risques.
Projets DeFi populaires
Tour d’horizon de quelques plateformes DeFi majeures :
Aave
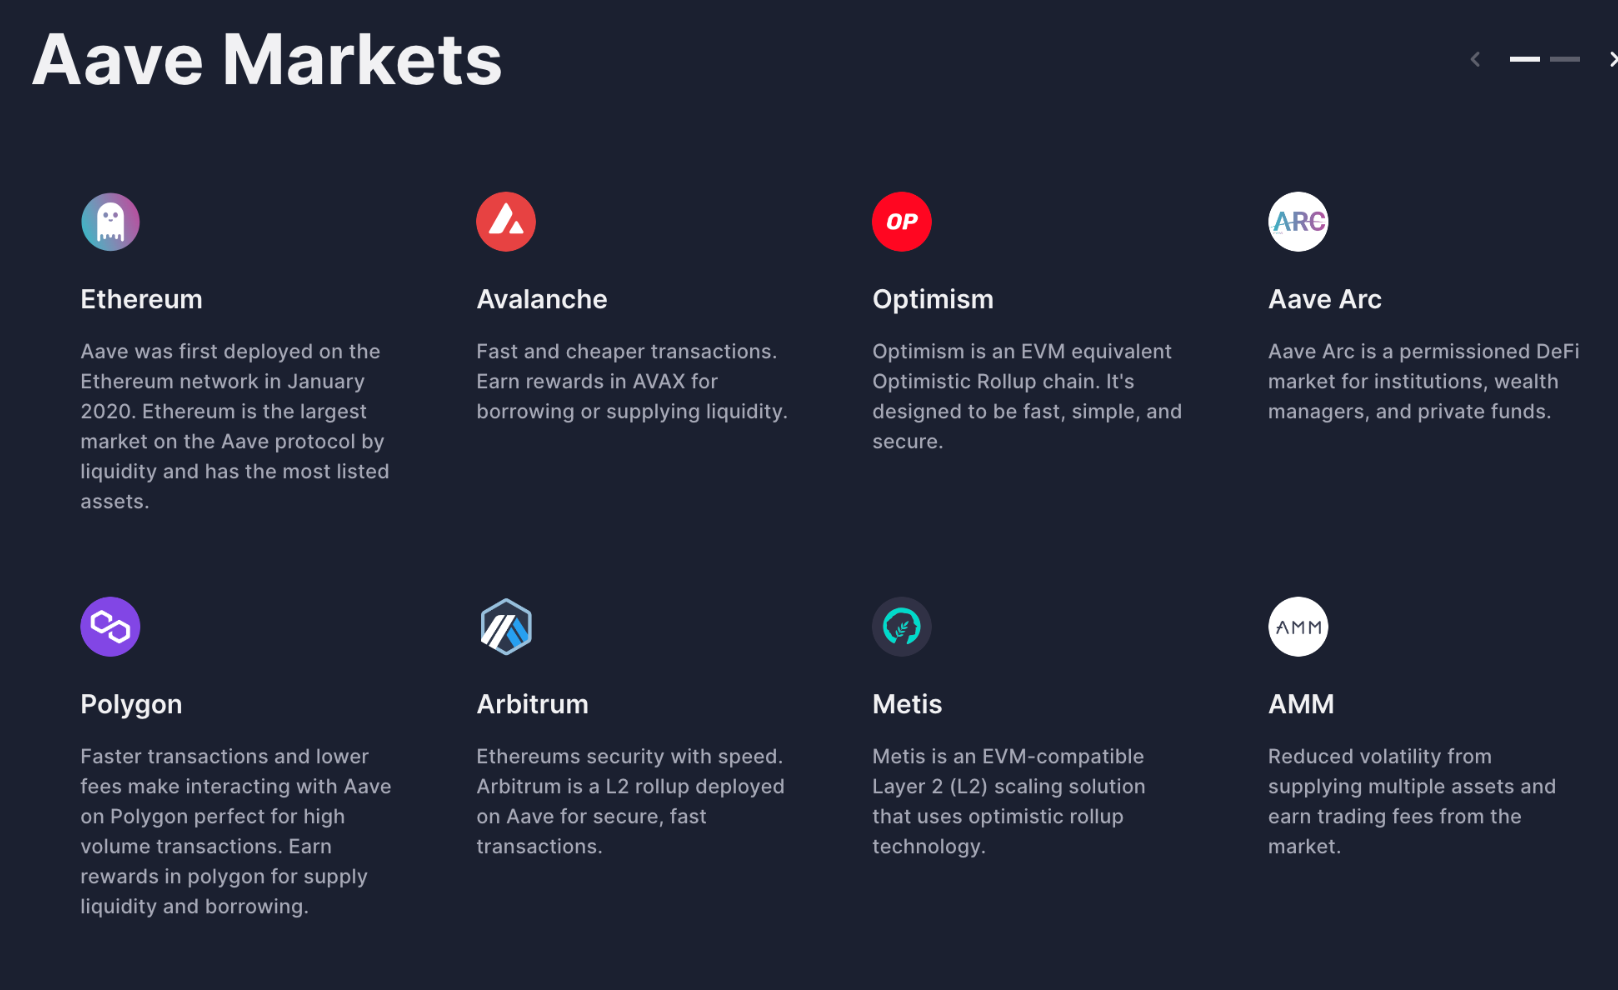
Aave se distingue dans l’univers du lending DeFi par son approche innovante de la liquidité et son expérience utilisateur. Sa fonctionnalité phare : les flash loans, qui permettent d’emprunter de grosses sommes sans garantie à condition de rembourser dans le même bloc de transaction.
Aave propose également une large gamme de taux d’intérêt calculés de façon algorithmique selon l’offre et la demande. Son nouveau modèle de taux ajuste dynamiquement les intérêts pour maintenir l’équilibre entre emprunteurs et prêteurs, ce qui améliore l’efficacité et l’équité de l’écosystème.
Uniswap
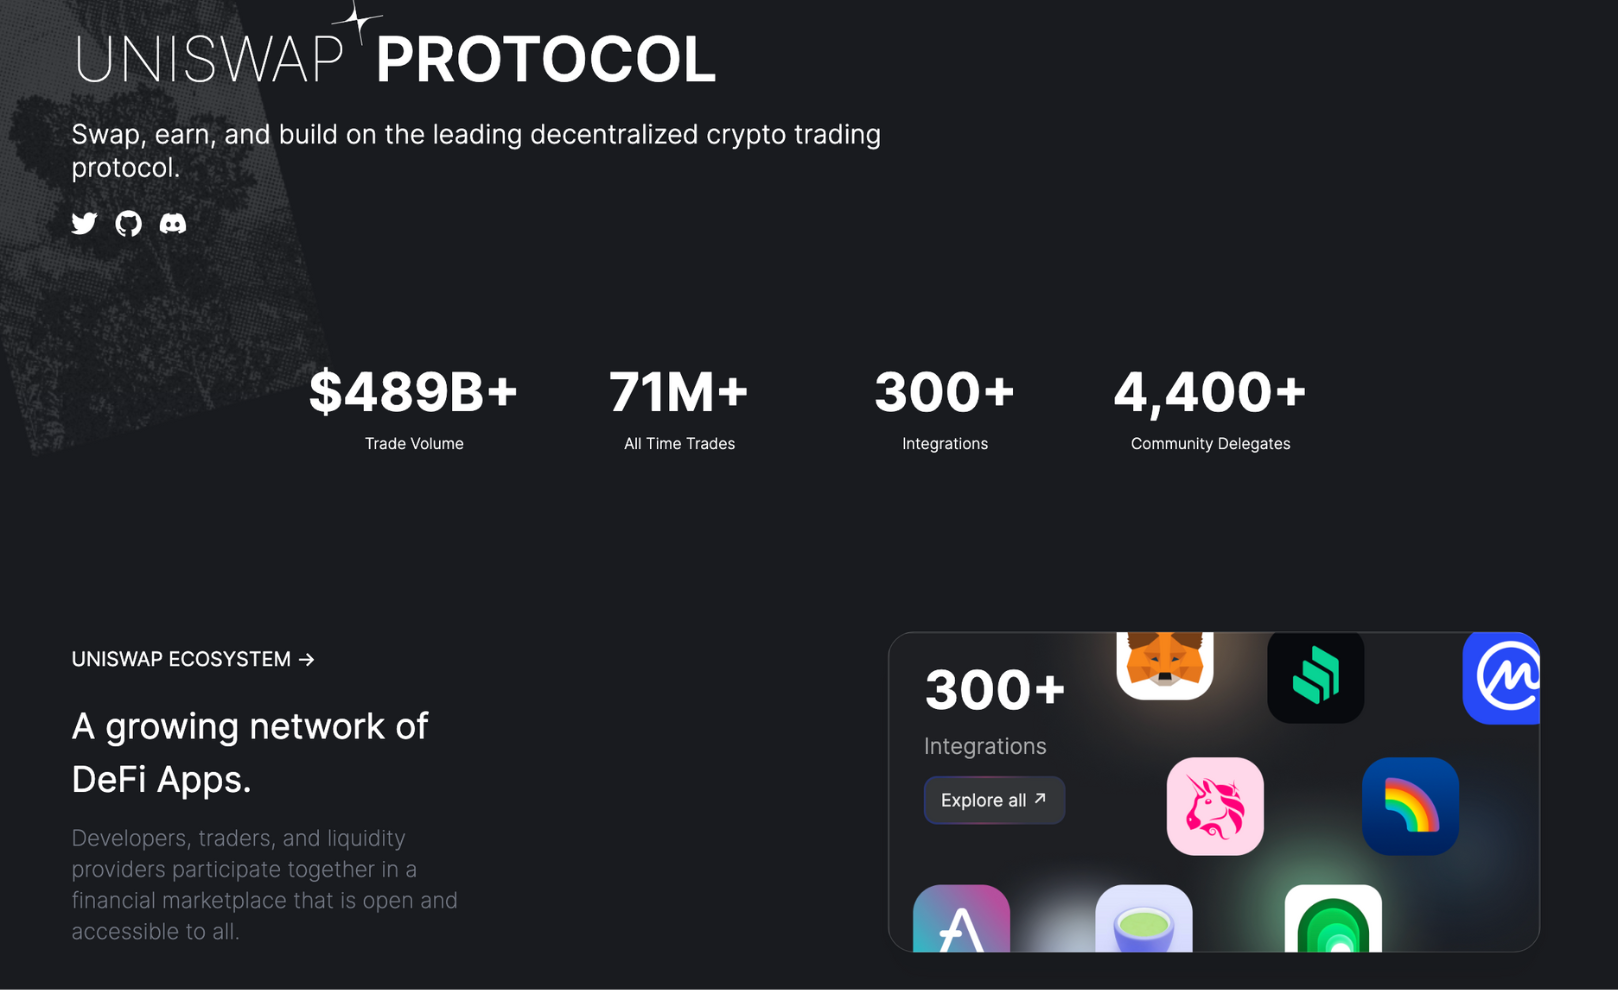
Uniswap propose une approche innovante de la liquidité en tant qu’exchange décentralisé automatisé (DEX) basé sur des pools de liquidité. Ces pools permettent d’échanger différentes cryptos sans carnet d’ordres.
Ce qui distingue Uniswap, c’est son caractère permissionless : n’importe qui peut créer un pool de liquidité et y apporter des actifs, démocratisant ainsi l’accès à la DeFi. De plus, le modèle automated market maker (AMM) garantit une liquidité constante, même pour les actifs peu échangés.
MakerDAO (MKR)
MakerDAO fonctionne selon un modèle d’organisation autonome décentralisée (DAO), où les détenteurs du token MKR gouvernent collectivement les paramètres de la plateforme comme les frais de stabilité et les types de garanties. Cela garantit une grande transparence et une gouvernance communautaire.
MakerDAO a aussi été pionnier dans la création du stablecoin DAI à partir de prêts surcollatéralisés, ce qui contribue à sa stabilité même en période de forte volatilité. Ce mécanisme permet au DAI de rester indexé au dollar américain, offrant une réserve de valeur fiable. MakerDAO prend en charge divers actifs de collatéral, favorisant la diversification des risques et la résilience de la plateforme.
Compound
Compound Finance est une plateforme de lending DeFi populaire basée sur Ethereum. L’une de ses particularités : des taux d’intérêt déterminés de façon algorithmique et ajustés dynamiquement selon l’offre et la demande pour chaque actif pris en charge.
Cela permet de maintenir des taux compétitifs et réactifs aux conditions du marché. Par ailleurs, le token de gouvernance COMP permet aux utilisateurs de participer aux décisions, notamment sur les taux d’intérêt et les paramètres de collatéral.
Curve Finance
Contrairement à d’autres exchanges décentralisés, Curve est conçu pour offrir un slippage faible et des échanges efficaces de stablecoins comme DAI, USDC, USDT, etc. Son algorithme AMM vise à proposer des opportunités à faible risque et faible rendement pour les fournisseurs de liquidité. Curve se distingue ainsi en maximisant l’efficacité du capital tout en limitant la volatilité du marché.
Quel avenir pour le lending DeFi ?
De nombreux projets DeFi gagnent en popularité à mesure que les investisseurs s’intéressent aux technologies financières de pointe. Les flash loans séduisent de plus en plus, mais ils sont aussi sujets à des activités frauduleuses ou suspectes. Malgré les progrès technologiques, la sécurité du lending DeFi reste perfectible. Le système financier décentralisé actuel reste expérimental, récent et présente des failles, notamment en matière de scalabilité et de sécurité. Mais Tangem reste optimiste quant à l’avenir du secteur.
À retenir
Le lending DeFi s’appuie sur la blockchain et les smart contracts pour créer un écosystème de prêt automatisé, transparent et sans intermédiaire. Il offre aux emprunteurs et aux fournisseurs de liquidité des opportunités de rendement et d’accès aux fonds de manière décentralisée.
Néanmoins, il est essentiel de bien comprendre les risques associés et de se tenir informé des évolutions du secteur DeFi.
Pour aller plus loin
FAQ sur le prêt DeFi : collatéral et rendements
-
Le prêt DeFi, abréviation de prêt en finance décentralisée, est un système financier bâti sur la technologie blockchain qui permet aux particuliers de prêter et d'emprunter des actifs crypto sans passer par des intermédiaires financiers traditionnels comme les banques.
-
Le prêt DeFi fonctionne via des smart contracts sur des plateformes blockchain. Les utilisateurs peuvent soit prêter leurs actifs crypto et gagner des intérêts, soit emprunter des actifs en fournissant un collatéral sous forme d'autres cryptomonnaies.
-
Le prêt DeFi offre une plus grande accessibilité, un traitement des transactions plus rapide, moins de dépendance envers les institutions centralisées et des taux d'intérêt potentiellement plus élevés que le prêt traditionnel.
-
La sur-collatéralisation est une stratégie de gestion des risques du prêt DeFi où les emprunteurs doivent fournir un collatéral supérieur à la valeur du prêt demandé. Cela constitue un filet de sécurité pour les prêteurs si la valeur du collatéral baisse.
-
La perte impermanente survient dans les activités de fourniture de liquidité en DeFi, en particulier dans les automated market makers. C'est la perte temporaire de fonds due aux fluctuations de prix lorsqu'on fournit de la liquidité, par rapport à la simple détention des actifs.
-
Les flash loans sont des prêts sans collatéral qui doivent être empruntés et remboursés au sein d'un même bloc de transaction. Ils servent généralement à des usages précis comme les opportunités d'arbitrage, et des frais sont à payer si le prêt réussit.
-
Les risques incluent les vulnérabilités des smart contracts, la volatilité du marché entraînant la liquidation du collatéral, la perte impermanente pour les fournisseurs de liquidité, d'éventuels changements réglementaires, les erreurs de l'utilisateur dans la gestion des clés privées et les risques liés aux plateformes si tu utilises des services peu réputés.
-
Les taux d'intérêt du prêt DeFi dépendent de l'offre et de la demande sur les plateformes de prêt. Ils peuvent être déterminés de façon algorithmique, et ont tendance à être plus élevés en raison des risques liés à la volatilité des cryptomonnaies.
-
Si un emprunteur fait défaut, le collatéral qu'il a fourni sert à rembourser le prêteur. Ce processus est automatisé par des smart contracts et garantit la protection des prêteurs.
-
Tu dois faire des recherches approfondies, privilégier les plateformes qui ont un historique de fonctionnement réussi, vérifier les audits de leurs smart contracts, évaluer la confiance et les retours de la communauté, et tenir compte de la conformité de la plateforme avec les réglementations en vigueur.
-
Même si le prêt DeFi permet de gagner des intérêts, il faut garder à l'esprit que des risques existent. La vérification préalable, la diversification et la compréhension des risques propres à chaque plateforme sont essentielles pour limiter les pertes potentielles.
-
Le prêt DeFi évolue dans un espace relativement peu régulé, ce qui laisse place à l'innovation. Cependant, les utilisateurs doivent savoir que les réglementations du secteur peuvent changer et rester attentifs au respect des lois applicables.
-
Les protocoles d'emprunt et de prêt DeFi sont des ensembles de smart contracts et de règles qui encadrent les activités de prêt et d'emprunt sur les plateformes décentralisées. Ils facilitent les interactions entre prêteurs et emprunteurs tout en assurant sécurité et transparence.
-
Les protocoles de prêt DeFi génèrent des revenus principalement grâce aux frais d'intérêt prélevés sur les prêts. Ils ont aussi souvent leurs propres tokens natifs, utilisables pour la gouvernance, le staking ou d'autres mécanismes de captation de valeur.
-
Un prêt DeFi est liquidé lorsque la valeur du collatéral tombe sous un certain seuil, appelé ratio de liquidation. Cela déclenche un processus automatisé où le collatéral est vendu pour rembourser le prêt, ce qui protège l'investissement du prêteur.
-
Le risque de liquidation en DeFi vient de la volatilité du marché. Si la valeur du collatéral chute fortement, les emprunteurs peuvent subir une liquidation et perdre une partie de leurs actifs.
-
La fiscalité de l'emprunt DeFi varie selon la juridiction. Dans de nombreux pays, l'emprunt en lui-même n'est pas un fait générateur d'impôt. En revanche, les intérêts gagnés sur les actifs empruntés peuvent être imposables.
-
On emprunte en DeFi pour diverses raisons : utiliser ses avoirs existants comme levier pour d'autres investissements, participer au yield farming, saisir des opportunités d'arbitrage ou accéder à de la liquidité sans vendre ses cryptos.
-
Aave et Compound figurent parmi les plus grands protocoles de prêt DeFi.
-
Le prêt DeFi fonctionne sur des plateformes blockchain sans dépendre d'intermédiaires financiers traditionnels. Le prêt CeFi (finance centralisée) fait intervenir des banques ou des institutions financières traditionnelles comme intermédiaires dans les activités de prêt et d'emprunt.
-
Le prêt DeFi est décentralisé et utilise des smart contracts pour le prêt et l'emprunt. Le prêt traditionnel repose sur des institutions centralisées comme les banques, qui accordent des prêts selon leurs propres conditions.
-
Les risques en DeFi peuvent être classés en risques liés aux smart contracts, au marché, à la réglementation, opérationnels et de gouvernance, entre autres.
-
Les menaces en DeFi comprennent les vulnérabilités des smart contracts, les exploits potentiels, la manipulation de marché, les répressions réglementaires et le risque d'erreur de l'utilisateur.
-
Un liquidateur en DeFi est un participant chargé d'exécuter le processus de liquidation. Il achète à un prix réduit les actifs sous-collatéralisés d'un emprunteur afin de rembourser le prêteur et de maintenir la stabilité de la plateforme de prêt.

Ne les manquez pas