

借贷是去中心化金融(DeFi)重塑传统银行体系的核心支柱。DeFi 的兴起推动了区块链在金融服务领域的应用,也为个人和企业带来了大量资金支持。
不过,要真正理解 DeFi 借贷,往往需要梳理一系列术语,即便是资深 web3 用户也可能感到困惑。本文将为你详细解析 DeFi 借贷的原理及使用借贷平台时需要注意的风险。
DeFi 借贷是什么?
DeFi 借贷是一种基于区块链技术的金融体系,无需传统银行等中介机构。用户可以点对点地直接借出或借入加密货币。
与传统借贷依赖信用评分和繁琐手续不同,DeFi 借贷通过智能合约自动执行借贷协议,让全球用户都能更便捷高效地参与。
智能合约是将协议条款直接写入代码、自动执行的合约,确保透明与自动化。
借款人可用加密货币作为抵押,锁定在智能合约中;同时,出借人提供资金并获得利息回报。
借贷条款和利率由 DeFi 平台内的供需动态决定,打造去中心化、无国界、包容性的金融体系。
DeFi 借贷如何运作?
DeFi 借贷彻底改变了传统借贷模式。用户(出借人)将加密货币存入借贷池,这些资金随后用于向其他用户(借款人)发放贷款。
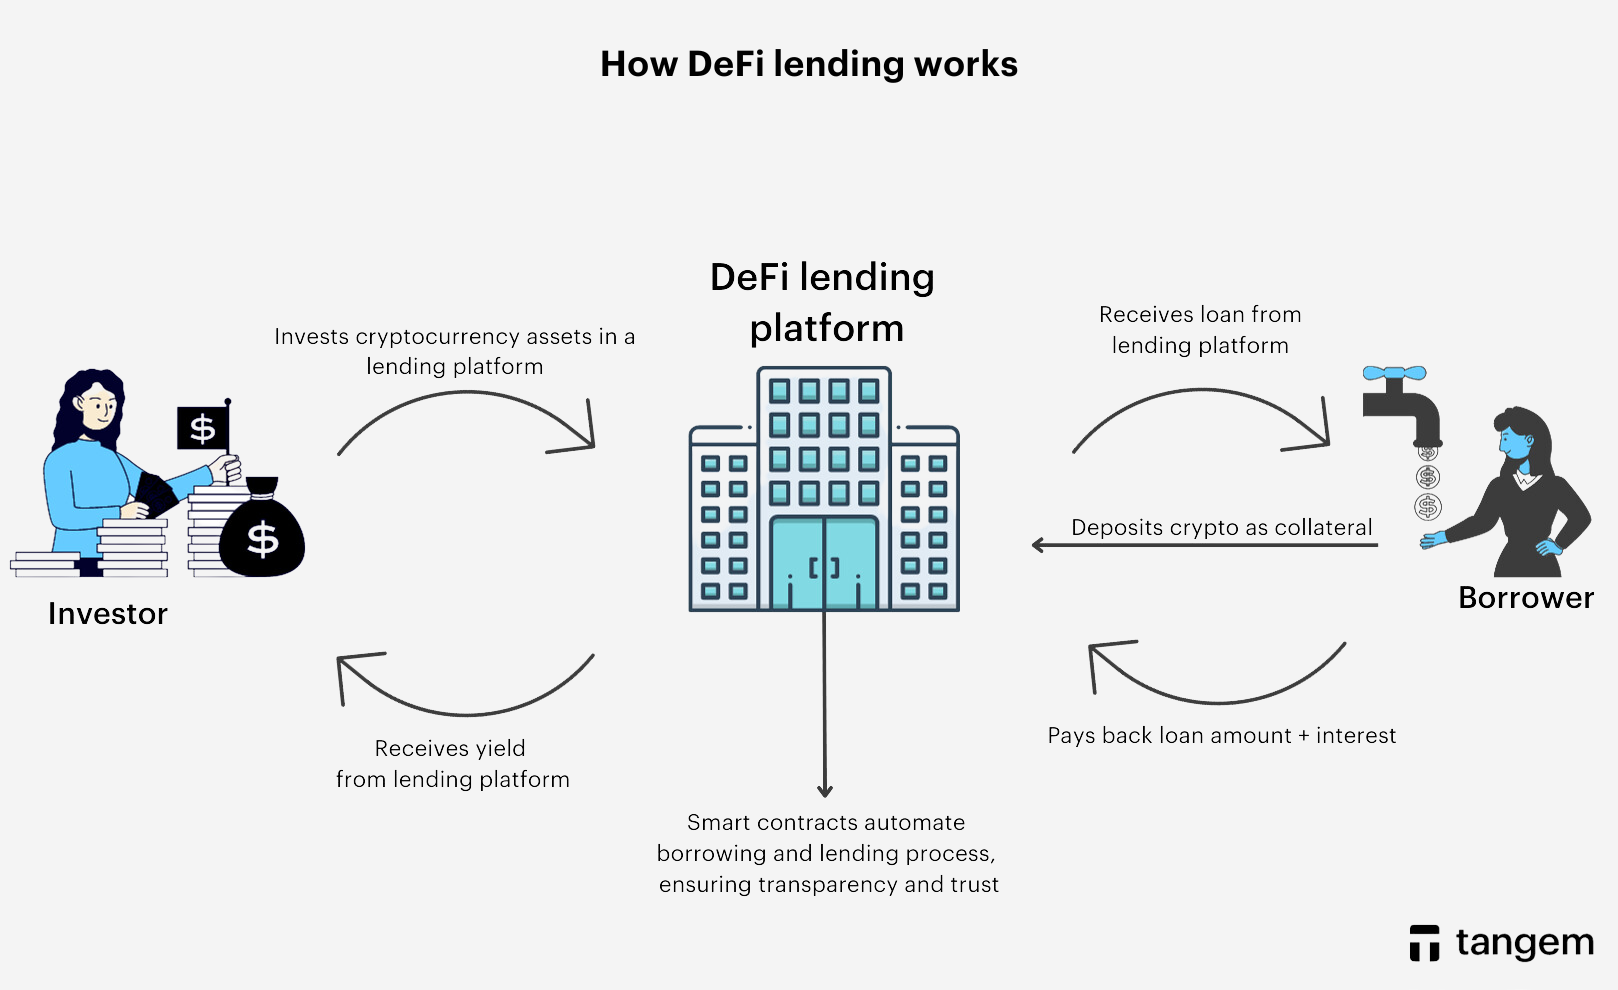
这类贷款的利率通常高于传统贷款,对出借人更具吸引力。但由于市场波动,借款人违约风险也更高,抵押物可能被清算。
DeFi 借贷的核心组成
- 智能合约:
智能合约将协议条款写入代码,自动执行借贷流程,保障透明与信任。
- 协议:
DeFi 借贷平台基于特定区块链协议构建,典型如 Compound、Aave、MakerDAO。协议决定了借贷规则、利率、抵押要求等参数。
- 流动性提供者:
流动性提供者(即出借人)将加密资产存入平台,获得利息回报。类似于传统储蓄账户。
- 借款人:
借款人需提供加密货币作为抵押,抵押资产由智能合约托管。
- 抵押率:
DeFi 平台设有抵押率(Collateralization Ratio),即借款人需抵押高于借款金额的资产。例如 150% 抵押率,借 100 美元需抵押 150 美元等值资产。
- 利率与收益:
借款人需支付利息,利率根据借贷需求和流动性动态调整。
- 借出收益:
流动性提供者可获得借款人支付的部分利息作为收益。
- 清算机制:
若抵押资产价值低于阈值,智能合约会自动清算抵押物,保障出借人权益。
- 闪电贷:
闪电贷是 DeFi 平台特有功能,允许用户在同一交易区块内无抵押借入大额资金,只要及时归还即可。常用于套利等高频交易策略。
- 治理代币:
部分 DeFi 平台发行原生代币,持有者可参与平台治理,如利率、抵押资产类型、协议升级等决策。
DeFi 借贷与传统借贷有何不同?
传统金融体系可提供借贷、杠杆、现货交易等服务。如今 DeFi 生态也能提供类似金融服务。
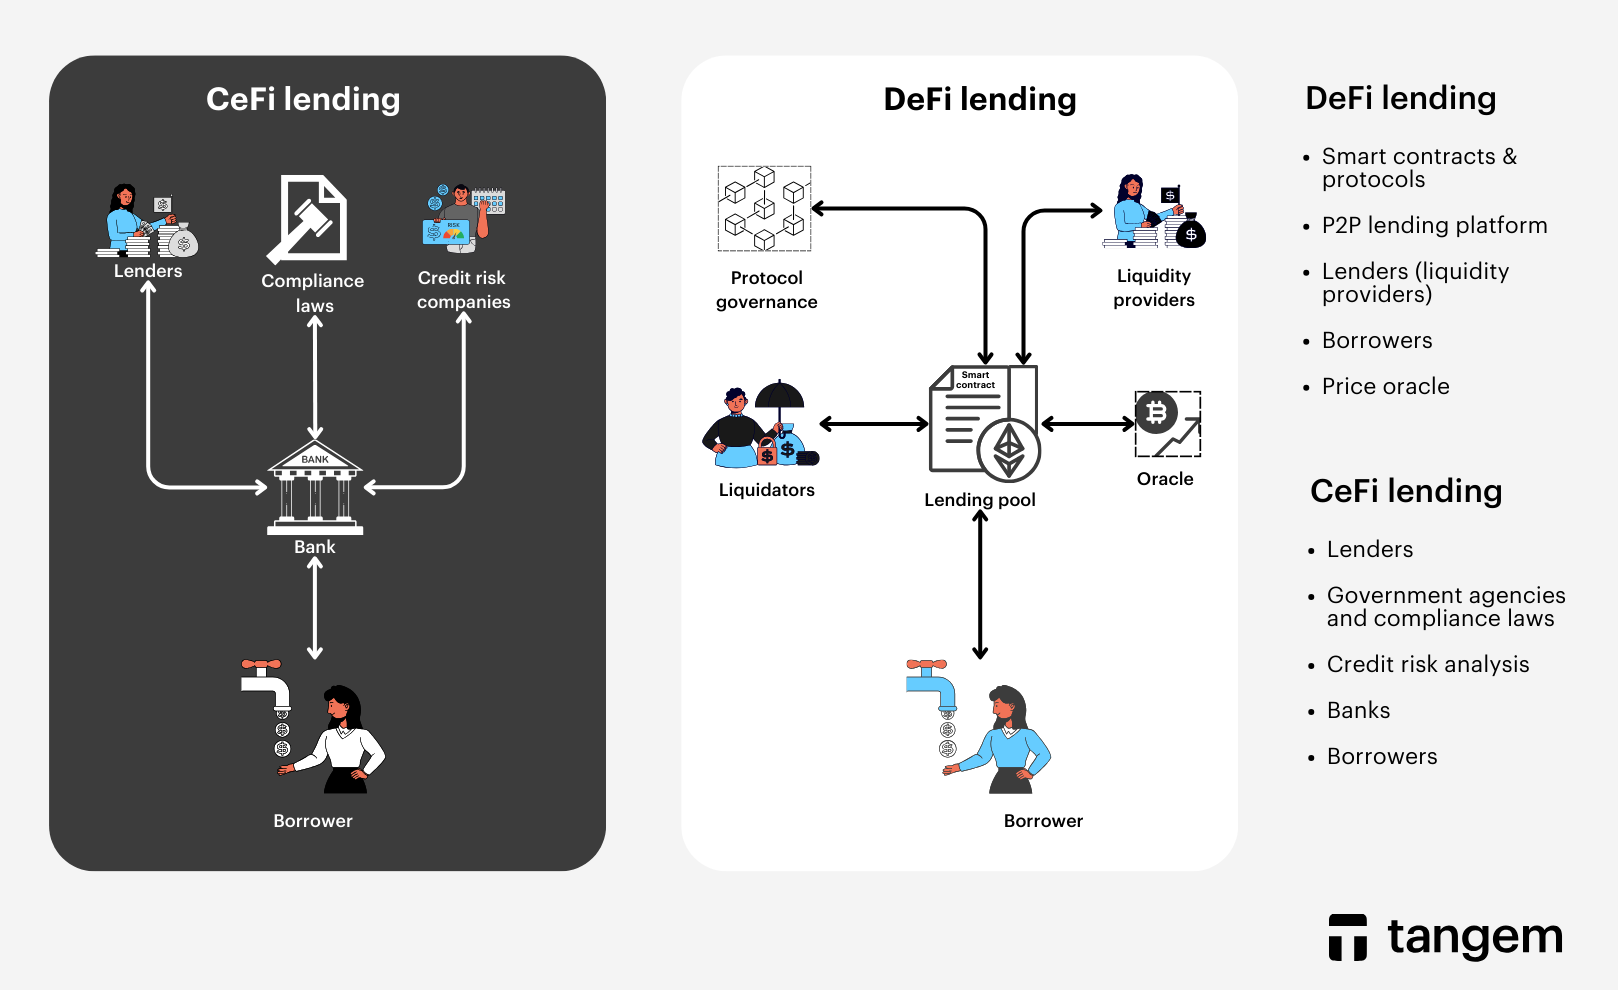
最大区别在于,传统银行借贷流程繁琐、审核周期长,而 DeFi 只要满足抵押要求即可快速放款。
智能合约自动完成审核流程,借贷双方都更加省心。与传统借贷市场相比,DeFi 通常能提供更高回报。
DeFi 借贷对用户的优势
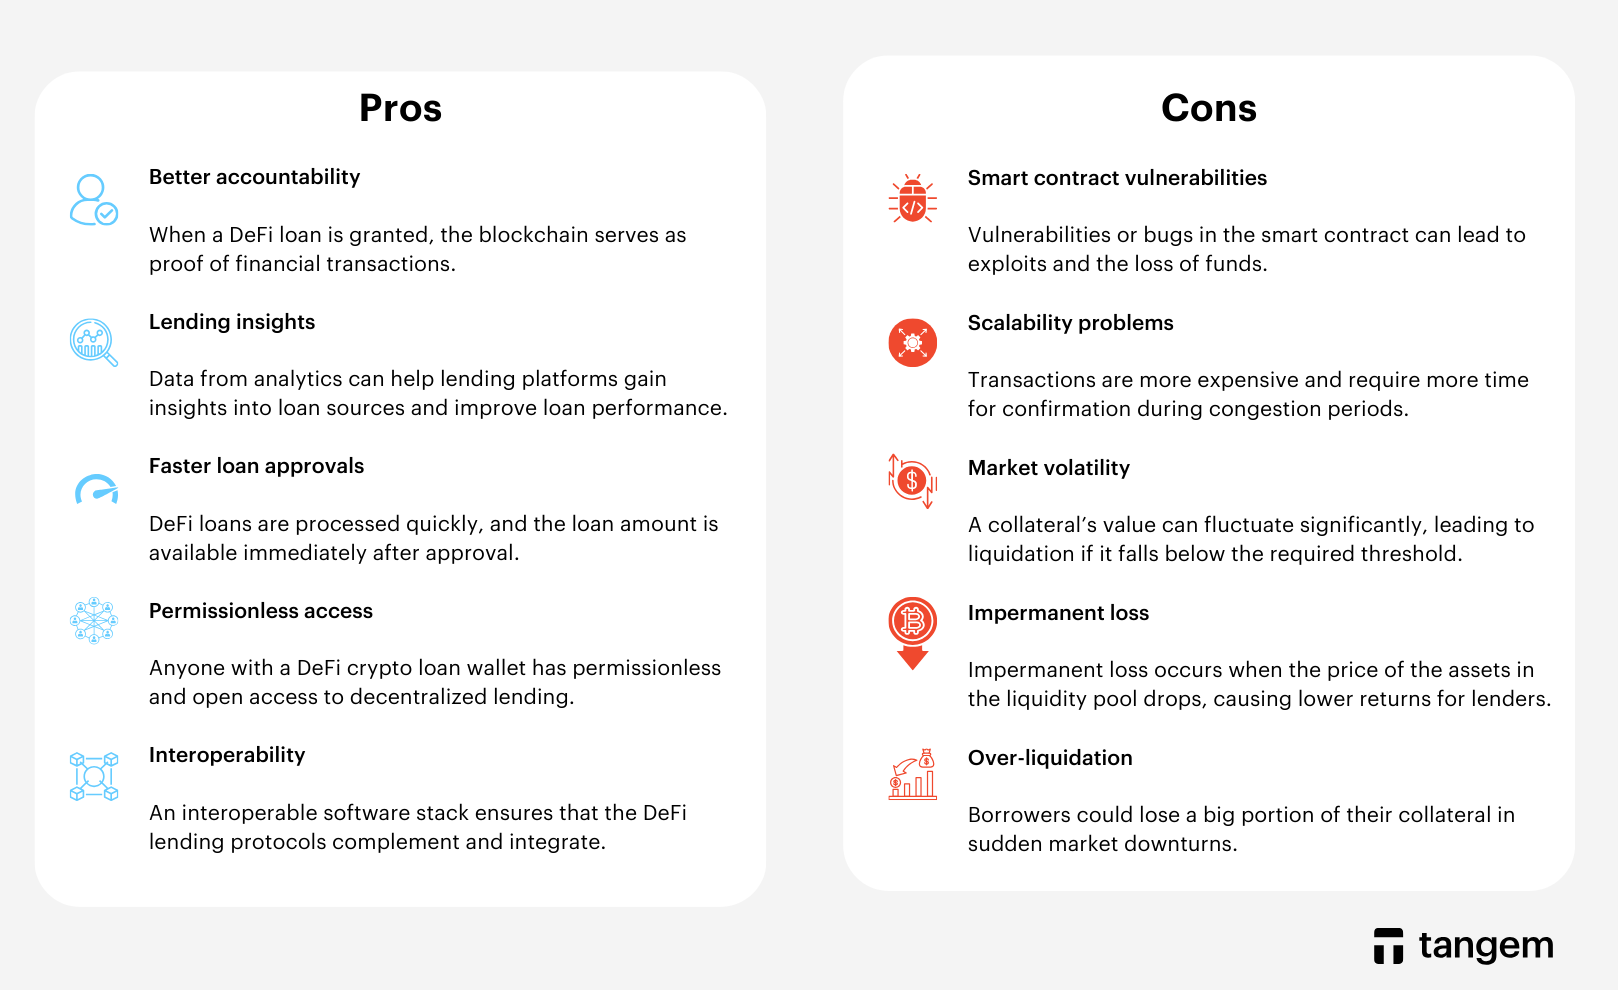
DeFi 借贷主要通过高于传统银行的利率吸引用户存入资金。与传统借贷相比,DeFi 还有以下优势:
- 更强的透明度
区块链是不可篡改的公开账本,可随时查询所有 DeFi 贷款及其规则。每笔贷款都可在链上溯源,确保交易透明。
- 借贷数据分析
全数字化流程便于用户评估和监控借贷市场,平台也可据此优化资金配置,提升贷款表现。
- 放款速度快
DeFi 贷款审批迅速,资金即时到账。平台依托云服务提升风控效率,降低欺诈和风险。
- 开放无门槛
只要拥有 DeFi 钱包,任何人都能无门槛参与去中心化借贷,无论身处何地都可便捷接入。
- 高度互操作性
DeFi 软件栈高度兼容,协议间可无缝集成。智能合约高度可编程,有助于创新更多金融工具和数字资产。
DeFi 借贷的风险与劣势
虽然 DeFi 借贷创新且有潜力,但也存在不少风险和挑战,主要包括:
- 智能合约漏洞:
平台运行依赖智能合约,若代码存在漏洞或 Bug,可能导致被攻击和资产损失。
- 扩展性问题:
DeFi 平台在区块链拥堵时,交易确认变慢且费用上升,影响整体扩展性。
- 市场波动性:
加密市场波动剧烈,抵押资产价格大幅波动时,可能被强制清算。
借款人有时需迅速补充抵押或还款,极端行情下压力更大。
- 无常损失:
流动性池中资产价格波动,会导致流动性提供者收益低于单纯持有资产,甚至出现亏损。
- 过度清算:
为防范风险,平台通常要求超额抵押,但市场剧烈波动时,借款人资产可能被迅速清算,损失较大。
- 监管不确定性:
DeFi 仍处于早期,全球监管政策尚不明朗,未来政策变化可能影响平台运营和用户合规。
- 缺乏用户保护
DeFi 平台不像传统金融机构那样有完善的用户保护机制,遇到欺诈或平台故障时,用户维权空间有限。
- 平台风险
不同 DeFi 平台安全性差异大,有些缺乏审计或治理机制,用户若选择不当,资产易受损失。
建议深入了解平台、分散投资、优先选择经过审计的主流平台。
主流 DeFi 项目盘点
下面简要介绍几大主流 DeFi 平台。
Aave
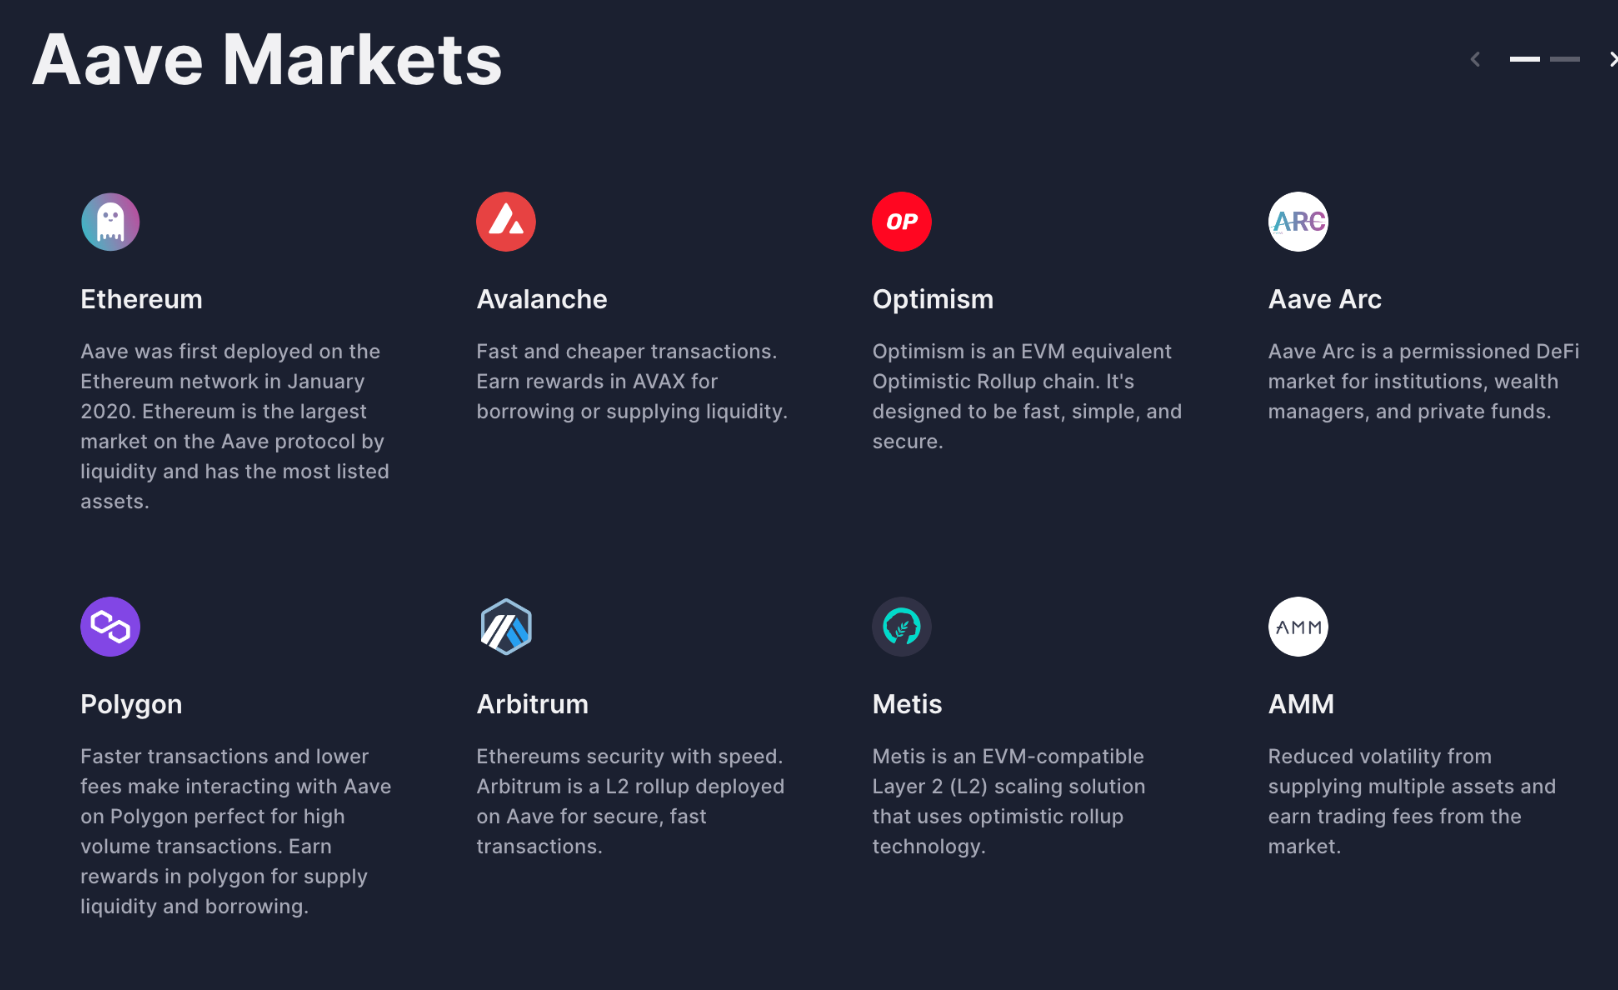
Aave 以创新的流动性机制和用户体验著称。其开创性的闪电贷功能允许用户在同一交易区块内无抵押借入大额资金,只要及时归还即可。
Aave 提供多样化、基于供需算法动态调整的利率模型,确保借贷双方的利益平衡,提升平台效率和公平性。
Uniswap
Uniswap 作为自动化去中心化交易所(DEX),通过流动性池实现无订单簿的币币兑换。
其最大亮点在于完全开放,任何人都可创建流动性池并贡献资产,极大降低 DeFi 参与门槛。同时采用自动做市商(AMM)机制,即使冷门资产也能保持流动性。
MakerDAO (MKR)
MakerDAO 采用去中心化自治组织(DAO)治理,MKR 持有者可共同决定平台参数如稳定费、抵押类型等,确保高透明度和社区共治。
此外,MakerDAO 首创通过超额抵押生成 DAI 稳定币,即使在剧烈波动市场中也能保持锚定美元,提供可信赖的价值储存。平台支持多种抵押资产,有助于分散风险、提升韧性。
Compound
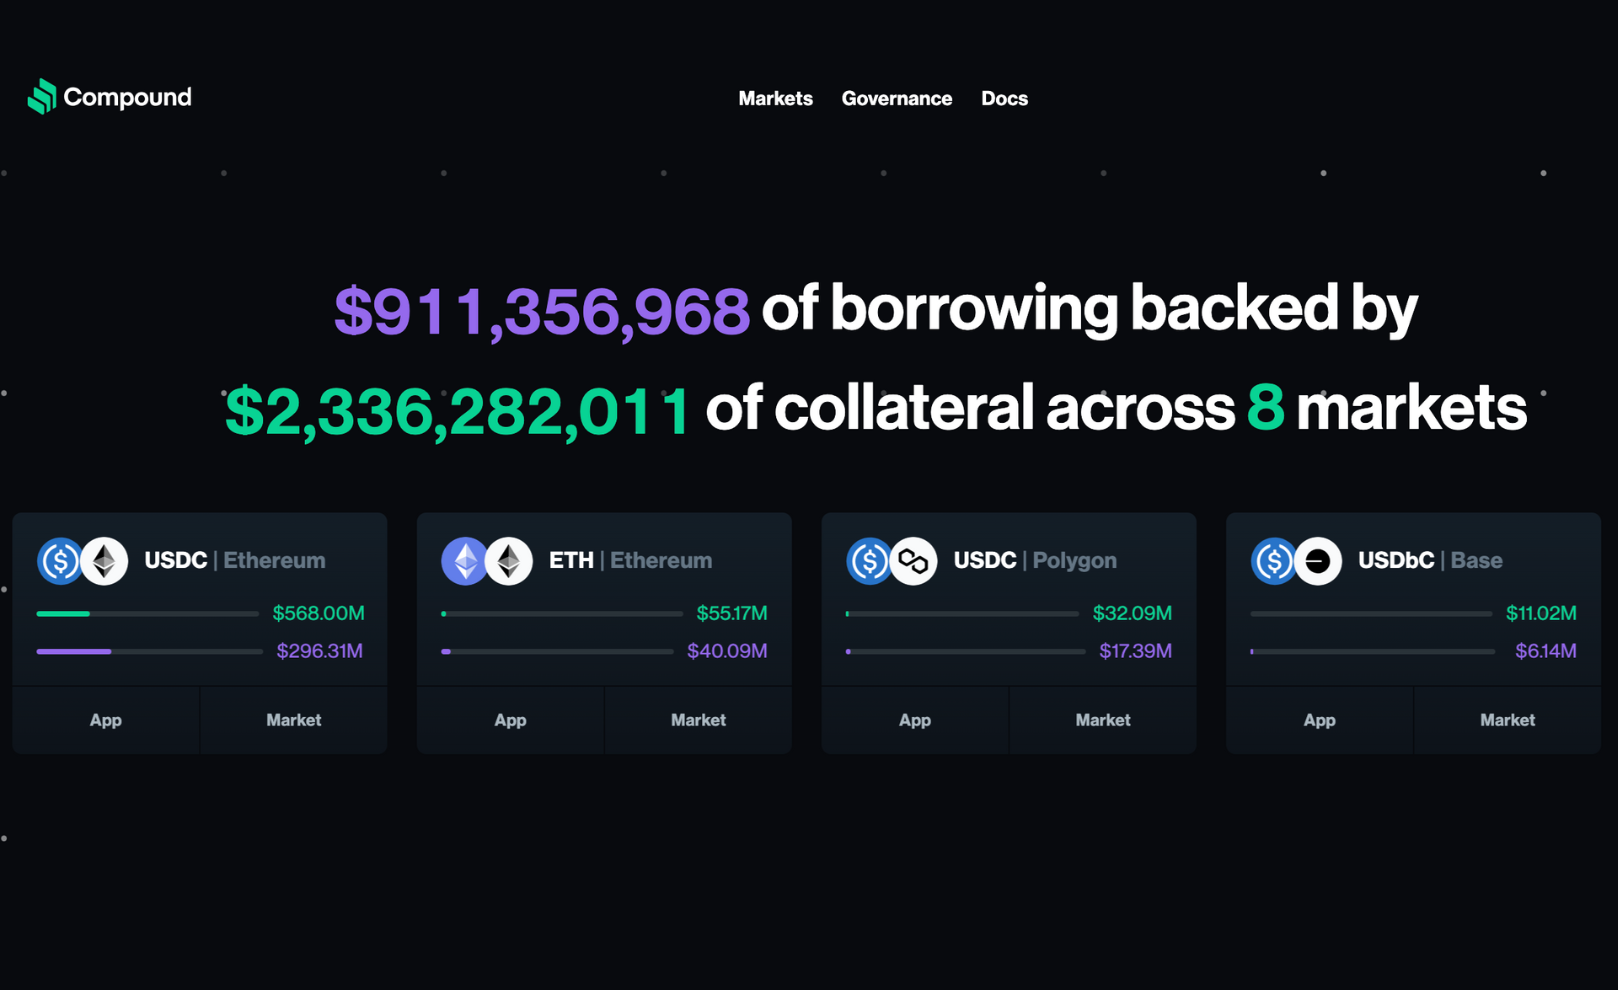
Compound Finance 是基于以太坊的知名 DeFi 借贷平台,采用算法动态调整的利率机制,根据每种资产的供需实时变化。
这种机制让利率始终具备市场竞争力。平台治理代币 COMP 让用户可参与利率、抵押参数等决策。
Curve Finance
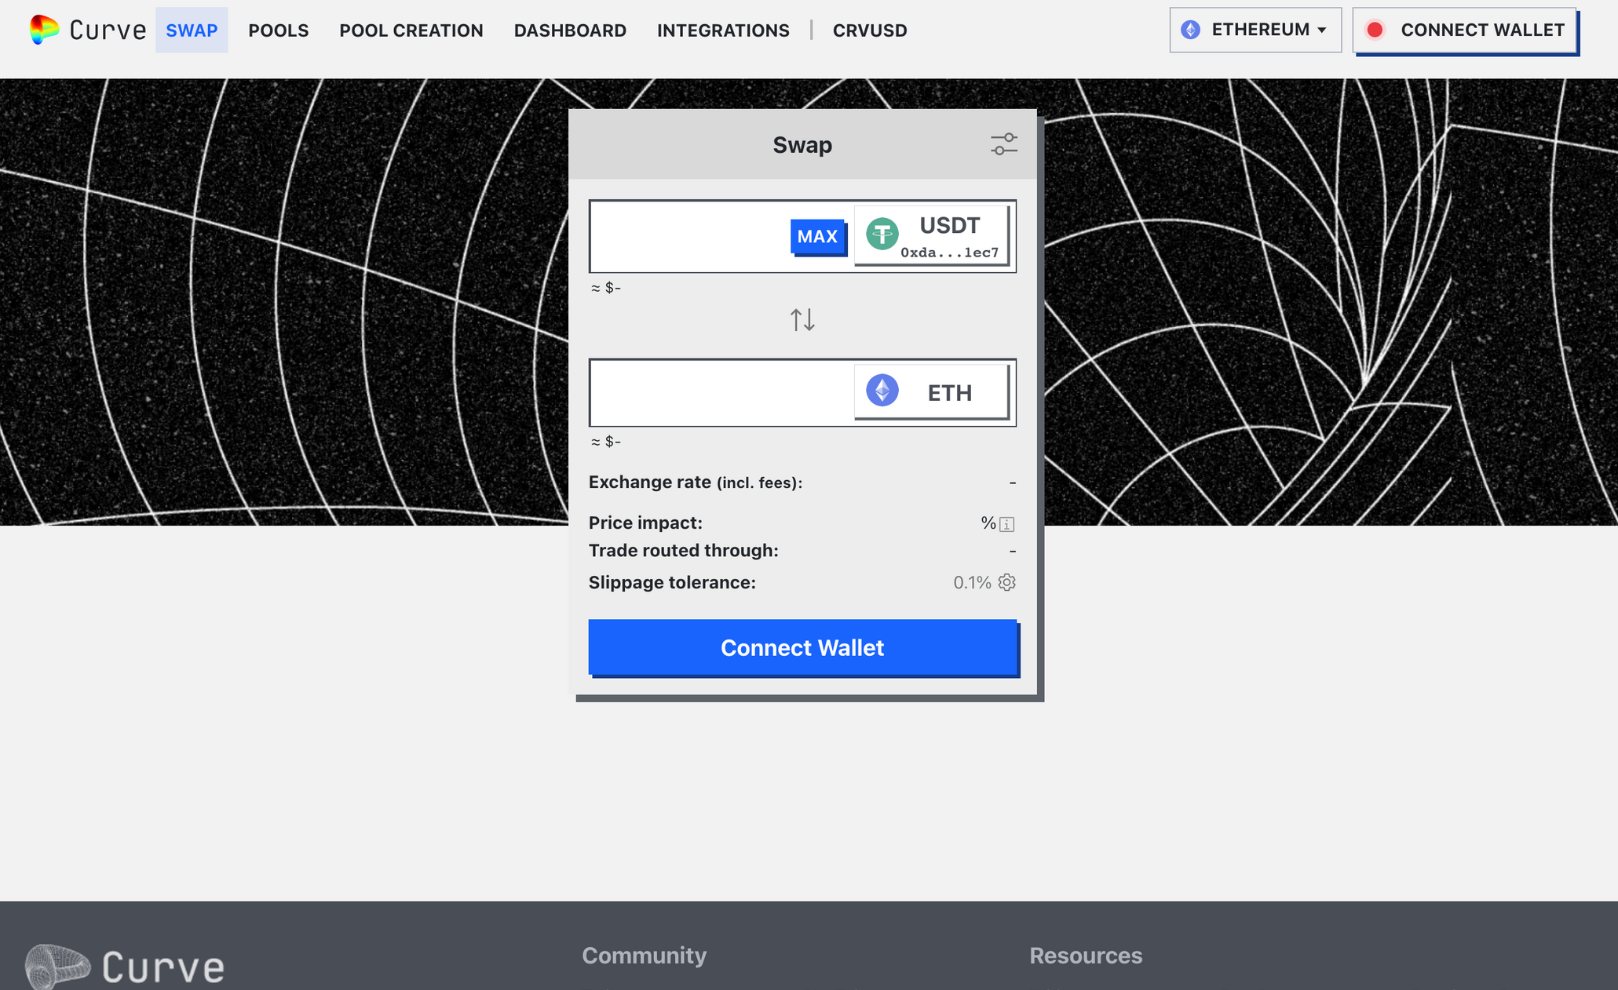
Curve 专为 DAI、USDC、USDT 等稳定币低滑点、高效兑换设计。其 AMM 算法主打低风险、低收益,适合追求资金效率和稳定性的用户。
DeFi 借贷的未来展望
随着越来越多投资者关注前沿金融科技,基于 DeFi 的项目持续增长,闪电贷等创新功能也日益流行。但这类贷款也更易遭遇恶意攻击。尽管技术不断进步,DeFi 借贷在安全性和扩展性上仍有待完善。当前的去中心化金融体系仍处于实验和发展阶段,Tangem 对未来依然充满信心。
DeFi 借贷常见问题解答
DeFi 借贷是什么?
DeFi 借贷,即去中心化金融借贷,是基于区块链的金融体系,用户无需依赖银行等传统中介即可借出或借入加密资产。
DeFi 借贷如何运作?
DeFi 借贷通过区块链上的智能合约实现。用户可出借加密资产赚取利息,或通过抵押其他加密货币借款。
DeFi 借贷相比传统借贷的优势? DeFi 借贷门槛更低、处理速度更快、无需依赖中心化机构,利率通常也更高。
DeFi 借贷中的超额抵押是什么?
超额抵押是一种风险控制方式,要求借款人抵押的资产价值高于借款金额,为出借人提供保障。
DeFi 借贷中的无常损失是什么?
无常损失主要发生在流动性提供过程中,由于资产价格波动,收益可能低于单独持有资产。
DeFi 借贷中的闪电贷是什么?
闪电贷是无需抵押、必须在同一交易区块内归还的贷款,常用于套利等场景,需支付手续费。
DeFi 借贷有哪些风险?
风险包括智能合约漏洞、市场波动导致抵押清算、流动性提供者无常损失、监管变化、私钥管理失误及平台安全性等。
DeFi 借贷的利率如何决定?
利率受平台供需关系影响,通常由算法动态调整,因加密资产波动风险较高,利率也相应提升。
借款人违约会发生什么?
若借款人违约,抵押资产将被自动清算用以偿还出借人,整个过程由智能合约执行,保障出借人利益。
如何选择靠谱的 DeFi 借贷平台?
建议选择有良好口碑、历史表现和智能合约审计的平台,关注社区反馈及合规性。
DeFi 借贷会不会损失全部资产?
虽然 DeFi 借贷有利息收益,但也有风险。务必做好尽职调查、分散投资并了解各平台风险。
DeFi 借贷受监管吗?
DeFi 借贷目前多处于监管空白,创新空间大,但用户仍需关注政策变化并合规操作。
DeFi 借贷协议是什么?
DeFi 借贷协议是一组智能合约和规则,管理平台上的借贷活动,实现出借人与借款人之间的安全与透明交互。
DeFi 借贷协议如何盈利?
主要通过收取贷款利息获利,部分平台发行原生代币用于治理、质押等。
DeFi 贷款如何被清算?
当抵押资产价值低于清算线时,智能合约会自动出售抵押物偿还贷款,保护出借人资金。
DeFi 中的清算风险是什么?
清算风险主要来自市场波动,抵押资产价格大幅下跌时,借款人可能被强制清算,造成资产损失。
DeFi 借贷是否需要纳税?
不同国家政策不同,通常借款本身不征税,但借出资产获得的利息可能需要纳税。
为什么有人选择在 DeFi 借款?
常见原因包括杠杆投资、参与流动性挖矿、套利或无需卖出资产即可获得流动性。
最大 DeFi 借贷协议有哪些? Aave 和 Compound 均为市值领先的 DeFi 借贷协议。
DeFi 与 CeFi 借贷有何区别?
DeFi 借贷完全基于区块链,无需传统金融中介;CeFi(中心化金融)则依赖银行等机构作为中介。
DeFi 借贷与传统借贷的区别? DeFi 借贷基于智能合约,流程去中心化;传统借贷依赖银行等中心化机构,流程受其规则约束。
DeFi 风险类型有哪些?
风险包括智能合约、市场、监管、运营及治理等多方面。
DeFi 面临哪些威胁?
主要威胁包括智能合约漏洞、被攻击、市场操纵、监管打压及用户操作失误等。
DeFi 中的清算人是谁? 清算人负责执行清算流程,以折扣价买入被清算资产,偿还出借人,维护平台稳定。
结语
DeFi 借贷利用区块链和智能合约,打造无需信任、自动化、透明的借贷生态。无论是借款人还是流动性提供者,都能在去中心化环境中获得利息收益或流动性支持。
但仍需警惕相关风险,并关注 DeFi 行业的最新动态。
延伸阅读