シードレスへ。SWITCH30で30%OFF。11/02まで


DeFiレンディングとは?仕組み・リスク・メリットを徹底解説
レンディング(貸付)とボローイング(借入)は、分散型金融(DeFi)において従来の銀行の枠組みを大きく変える基盤となっています。DeFiの台頭により、金融サービスの開発でブロックチェーンの導入が進み、個人や企業が多額の資金を調達できるようになりました。
しかし、DeFiレンディングを理解するには、Web3に精通した方でも戸惑う専門用語を乗り越える必要があります。この記事では、DeFiレンディングの仕組みや、プラットフォーム利用時に注意すべきリスクについてわかりやすく解説します。
DeFiレンディングとは?
DeFiレンディングは、ブロックチェーン技術を活用し、銀行などの仲介機関を介さずに暗号資産(仮想通貨)の貸し借りをユーザー同士で直接行える金融システムです。
従来のレンディングでは信用スコアや煩雑な書類手続きが必要ですが、DeFiレンディングではスマートコントラクトによって貸付契約が自動化され、世界中の誰でも効率的かつ手軽に利用できます。
スマートコントラクトは、契約条件をプログラムコードとして記述し、自動的に実行される仕組みです。これにより透明性と自動化が実現します。
借り手は暗号資産を担保として預け、貸し手は資金を提供することで利息を得ます。
ローンの条件や金利は、DeFiプラットフォーム内の需要と供給によって決まり、分散型・国境を越えた新しい金融システムを実現しています。
DeFiレンディングの仕組み
DeFiレンディングは、従来の貸付の仕組みを根本的に変えています。貸し手は自分の暗号資産をレンディングプールに預け入れ、他のユーザー(借り手)への貸付に利用されます。
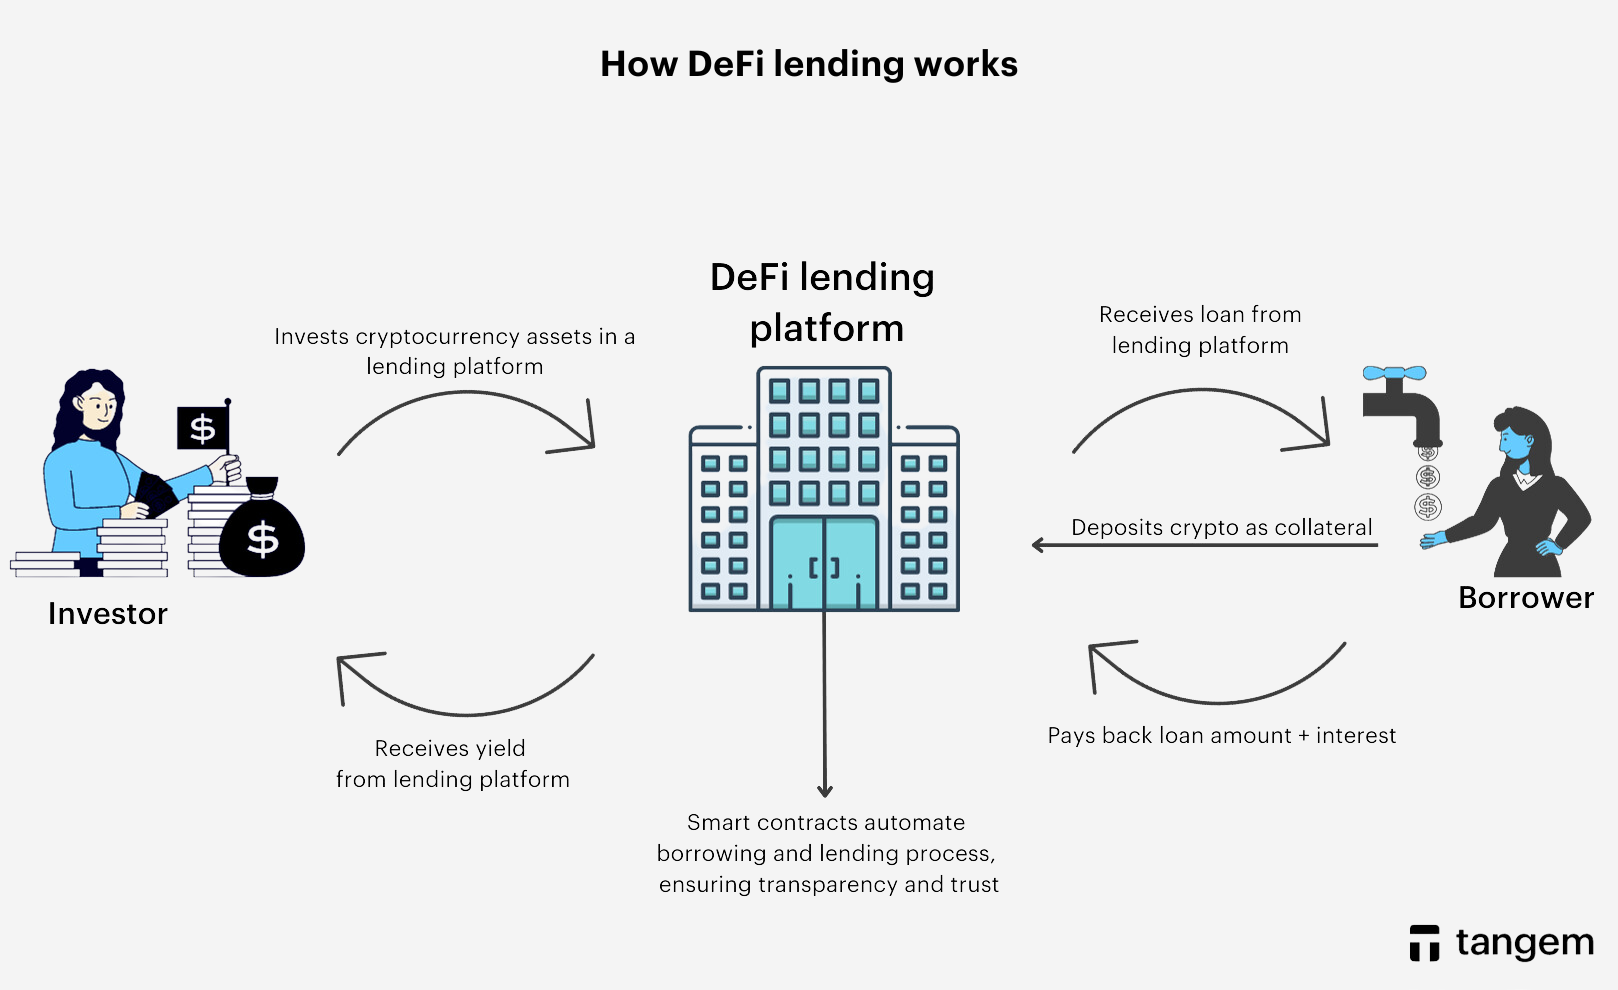
これらのローンは従来型よりも高金利で、貸し手にとって魅力的ですが、借り手が市場の変動によって担保を失うリスクも高くなります。
DeFiレンディングの主な構成要素
- スマートコントラクト:
スマートコントラクトは契約条件をコード化し、自動的に貸付・借入の処理を行います。これにより透明性と信頼性が担保されます。
- プロトコル:
DeFiレンディングは特定のブロックチェーンプロトコル上で構築されており、代表例としてCompound、Aave、MakerDAOなどがあります。各プロトコルが金利や担保条件、貸付ルールを定めています。
- 流動性プロバイダー:
Liquidity providers(貸し手)は、自身の暗号資産をプラットフォームに預け入れ、利息を得ます。これは銀行の預金に近いイメージです。
- 借り手:
借り手は資金を調達したいユーザーで、通常は暗号資産を担保として預け入れます。担保はスマートコントラクトによってエスクロー管理されます。
- 担保化(コラテラリゼーション):
DeFiレンディングでは、借入額に対して一定以上の担保(例:150%)が必要です。これは貸し手のリスクを抑えるための仕組みです。
- 金利・利回り:
借り手は借入額に応じて利息を支払います。金利は需要と供給によって変動します。
- レンディング利回り:
流動性プロバイダーは、提供した資産に対して利息(利回り)を受け取ります。
- 清算(リクイデーション):
担保価値が一定の閾値を下回ると、スマートコントラクトが自動的に担保を清算し、貸し手への返済に充てます。これにより貸し手の損失が抑えられます。
- フラッシュローン:
フラッシュローンは、担保なしで一時的に大きな資金を借り入れ、同一トランザクション内で返済する仕組みです。主にアービトラージ(裁定取引)などで活用されます。
- ガバナンストークン:
一部のDeFiレンディングプラットフォームは独自トークンを発行し、保有者が金利や担保条件、プロトコルのアップグレードなどの意思決定に参加できます。
DeFiと従来型レンディングの違い
従来の金融システムでは、借入・貸付・マージン取引・現物取引などが提供されています。DeFiも進化し、同様のサービスを分散型で実現しています。
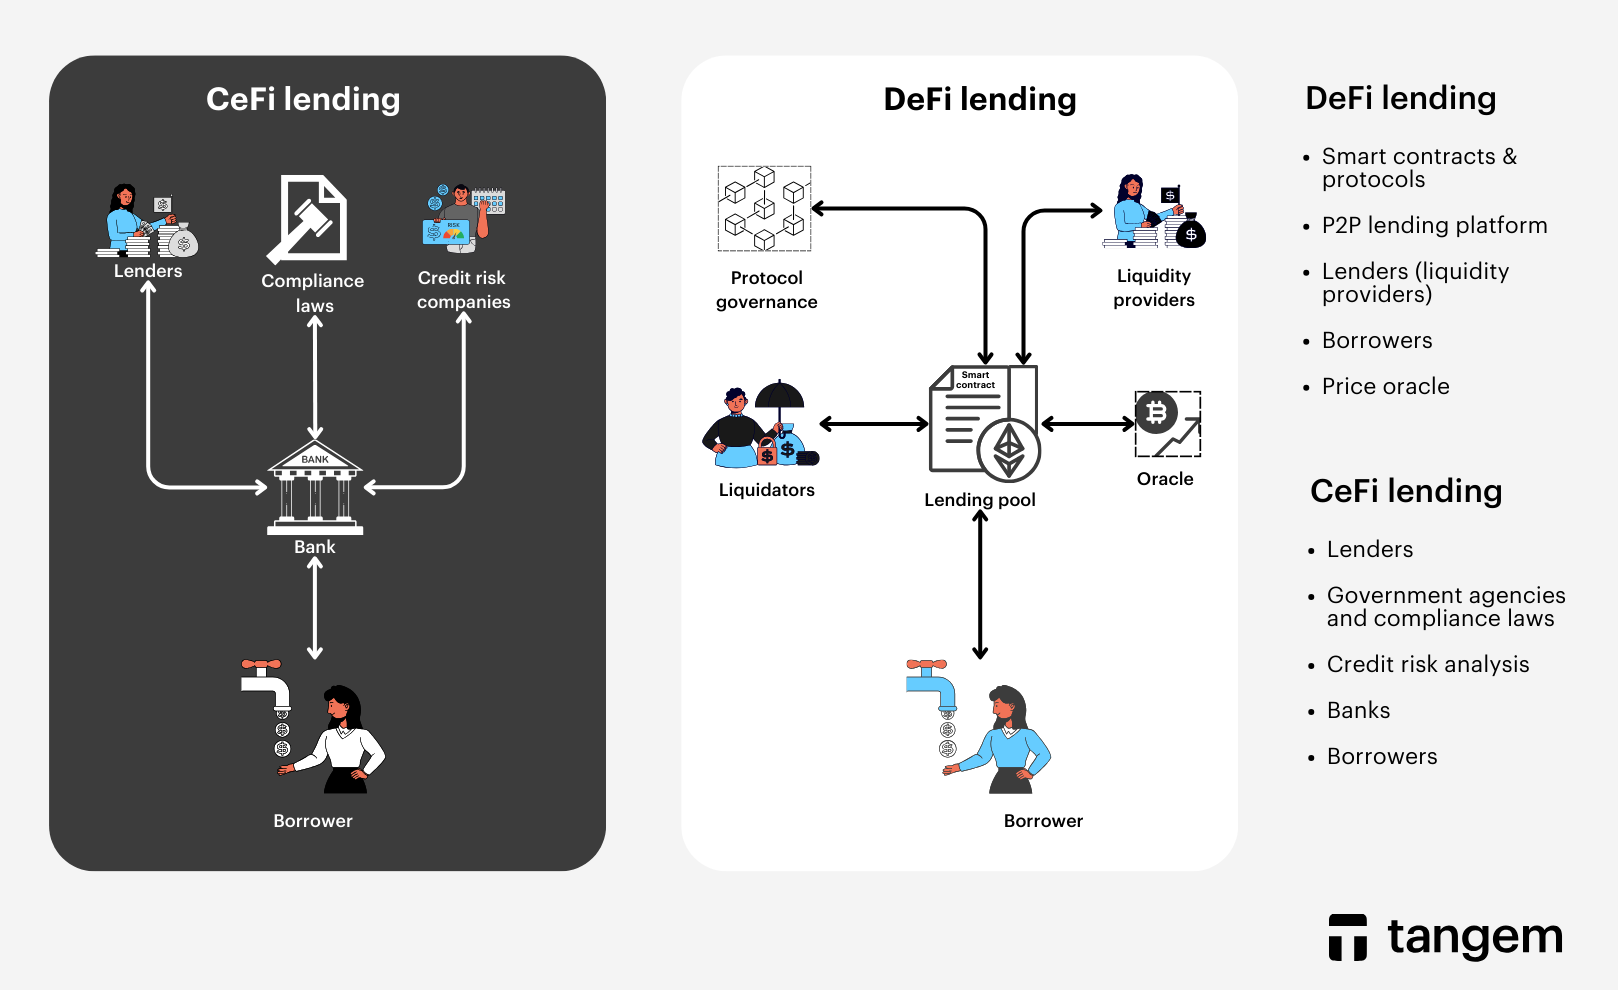
大きな違いは、従来の銀行では審査や手続きに時間がかかり、顧客情報の継続的なチェックも必要ですが、DeFiでは担保条件を満たせば迅速にローンが実行されます。
審査はすべてスマートコントラクトが自動で処理し、借り手・貸し手双方にとって手間が少ないのが特徴です。さらに、従来型よりも高い利回りが期待できる点も魅力です。
DeFiレンディングのメリット
DeFiレンディングは、従来の銀行より高い金利で資金提供を促し、他にも以下のようなメリットがあります。
- 高い透明性
ブロックチェーン上の公開台帳により、すべてのローンやそのルールが誰でも確認可能です。貸付が実行されると、その記録が分散台帳に残り、取引の証拠となります。
- レンディング分析
完全デジタルな貸付プロセスにより、市場の状況や資金の最適化がしやすくなります。データ分析によってローンのパフォーマンス改善にも役立ちます。
- 迅速な承認
DeFiローンは承認後すぐに利用でき、クラウドサービスの活用で不正検知やリスク管理も強化されています。
- パーミッションレスアクセス
DeFi対応ウォレットがあれば、場所を問わず誰でも分散型レンディングを利用できます。
- 高い相互運用性
DeFiのソフトウェアスタックは相互運用性が高く、プロトコル同士の連携や新たな金融商品・デジタル資産の開発が容易です。
DeFiレンディングのデメリット・リスク
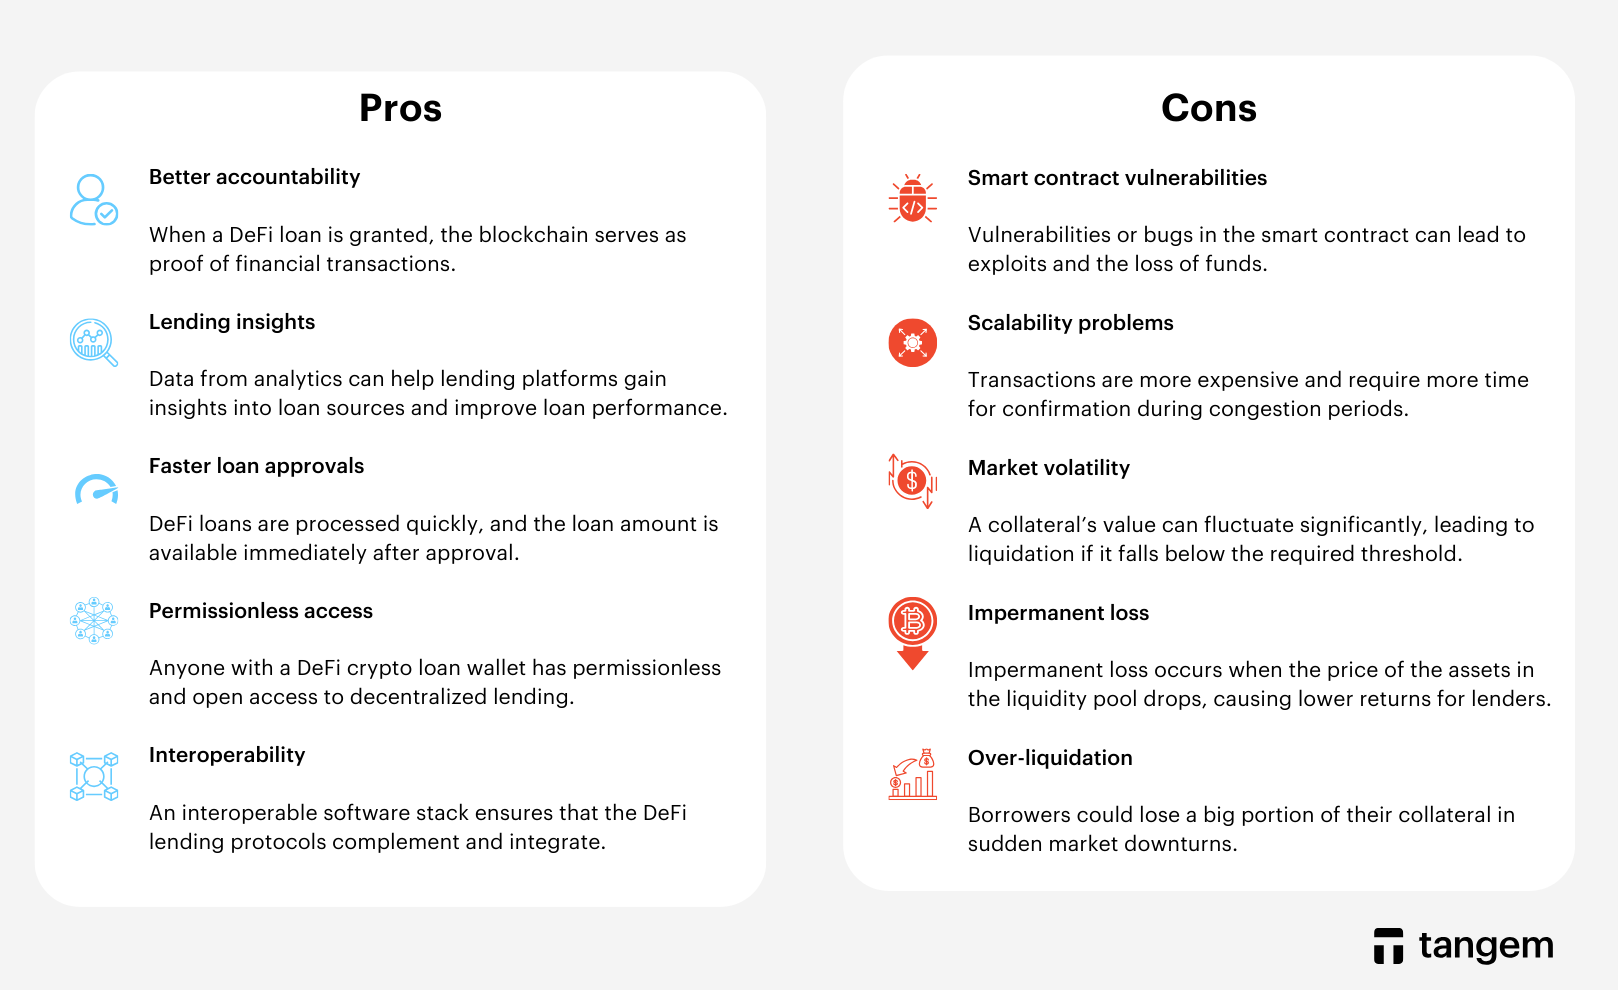
革新的で収益性も期待できますが、DeFiレンディングにはさまざまなリスクも存在します。主な注意点は以下の通りです。
- スマートコントラクトの脆弱性:
スマートコントラクトのバグや脆弱性が悪用されると、資金流出などの被害につながる恐れがあります。
- スケーラビリティ:
ブロックチェーンの混雑時には取引処理が遅くなり、手数料も高騰しやすいなど、スケーラビリティの課題があります。
- 市場の変動(ボラティリティ):
暗号資産市場は価格変動が大きく、担保価値が急落すると清算リスクが高まります。
急激な相場変動時には、追加担保や返済が求められる場合もあり注意が必要です。
- インパーマネントロス:
流動性プール内の資産価格が変動すると、単純保有よりも利回りが下がる場合があり、貸し手が損失を被る可能性もあります。
- 過剰清算:
リスク管理上、過剰な担保設定が必要ですが、相場急落時には担保が大きく清算され、借り手が多くの資産を失う場合もあります。
- 規制の不透明さ:
DeFi分野はまだ新しく、各国の規制も流動的です。今後の法規制の変化によっては、サービス内容や利用者への影響が出る可能性があります。
- 消費者保護の欠如
従来の金融機関のような保護制度がなく、万が一のトラブル時に資産回収が困難な場合があります。
- プラットフォームリスク
監査体制やガバナンスが不十分なプラットフォームも存在し、資産が危険にさらされるリスクもあります。
各プラットフォームのリスクを理解し、分散投資や監査済みサービスの利用など、セキュリティ対策を徹底しましょう。
代表的なDeFiプロジェクト
ここでは代表的なDeFiプラットフォームを簡単に紹介します。
Aave
Aaveは革新的な流動性提供とユーザー体験でDeFiレンディングをリードしています。特徴的なのは、担保なしで一時的に大きな資金を借りられるフラッシュローンの導入です。
また、需給に応じてアルゴリズムで金利が変動し、借り手と貸し手のバランスを保つ新しい金利モデルを採用しています。
Uniswap
Uniswapは自動化された分散型取引所(DEX)として、流動性プールを活用した画期的な仕組みを持ちます。オーダーブックを使わず、さまざまな暗号資産のスワップが可能です。
最大の特徴はパーミッションレスで、誰でも流動性プールを作成・資産提供でき、DeFiへのアクセスが民主化されています。AMM(自動マーケットメイカー)モデルにより、流動性が常に確保されているのもポイントです。
MakerDAO(MKR)
MakerDAOはDAO(分散型自律組織)モデルを採用し、MKRトークン保有者が手数料や担保条件などの意思決定に参加できます。高い透明性とコミュニティ主導の運営が特徴です。
また、DAIステーブルコインを過剰担保ローンで発行する仕組みを業界で初めて導入し、相場変動時でもDAIの安定性を保っています。多様な担保資産に対応し、リスク分散やプラットフォームの強靭性にも寄与しています。
Compound
Compound FinanceはEthereum上の人気DeFiレンディングプラットフォームです。各資産の需給に応じて金利が自動調整されるのが特徴です。
金利が市場状況に応じて競争力を保ち、ガバナンストークン「COMP」によって金利や担保条件などの意思決定にも参加できます。
Curve Finance
Curveは、DAI・USDC・USDTなどのステーブルコインの低スリッページ・効率的なスワップに特化した分散型取引所です。AMMアルゴリズムにより、低リスク・低リターンを求める流動性提供者向けの設計となっています。
DeFiレンディングの今後
最先端の金融技術への投資が進み、さまざまなDeFiプロジェクトが注目を集めています。特にフラッシュローンの人気が高まる一方、不正利用やセキュリティ課題も指摘されています。現状の分散型金融システムはまだ実験段階で、スケーラビリティやセキュリティ面に課題も残りますが、Tangemは今後の発展に期待を寄せています。
まとめ
DeFiレンディングは、ブロックチェーンとスマートコントラクトにより、信頼不要で自動化・透明性の高い貸付エコシステムを実現します。借り手・流動性提供者双方に分散型で利息収入や資金調達の機会をもたらします。
ただし、リスクも十分に理解し、最新の動向を常にチェックすることが重要です。
関連記事
DeFiレンディングFAQ:担保と収益
-
DeFiレンディングは、分散型金融レンディングの略で、ブロックチェーン技術上に構築された金融システムです。銀行のような従来の金融仲介者に頼らず、個人が暗号資産を貸したり借りたりできます。
-
DeFiレンディングは、ブロックチェーンプラットフォーム上のスマートコントラクトによって運用されます。ユーザーは、暗号資産を貸して利息を得ることも、ほかの暗号資産を担保として提供して資産を借りることもできます。
-
DeFiレンディングは、従来のレンディングと比べて、アクセスしやすさ、取引処理の速さ、中央集権的な機関への依存の低さ、そして場合によってはより高い金利を提供します。
-
オーバーコラテラライゼーション(過剰担保)は、DeFiレンディングにおけるリスク管理の手法で、借り手が借りようとする額を上回る価値の担保を提供する必要があります。担保の価値が下落した場合に備えて、貸し手にとっての安全策となります。
-
インパーマネントロスは、DeFiの流動性提供、特に自動マーケットメーカーで発生します。資産をそのまま保有していた場合と比べて、流動性を提供している間の価格変動によって生じる一時的な資金の損失です。
-
フラッシュローンは担保なしのローンで、1つのトランザクションブロック内で借りて返済する必要があります。通常、裁定取引の機会などの特定の目的で使われ、成功した場合は手数料の支払いが必要です。
-
リスクには、スマートコントラクトの脆弱性、市場の変動による担保の清算、流動性提供者のインパーマネントロス、規制変更の可能性、秘密鍵の管理におけるユーザーのミス、信頼性の低いサービスを利用した場合のプラットフォームリスクなどがあります。
-
DeFiレンディングの金利は、レンディングプラットフォームにおける需要と供給の動向に左右されます。アルゴリズムによって決まることがあり、暗号資産の価格変動に伴うリスクのため、高くなる傾向があります。
-
借り手がデフォルトした場合、借り手が提供した担保が貸し手への返済に充てられます。このプロセスはスマートコントラクトによって自動化されており、貸し手が保護されるようになっています。
-
十分に調査し、運営実績のあるプラットフォームを探し、スマートコントラクトの監査の有無を確認し、コミュニティの信頼や評判を評価し、関連する規制へのプラットフォームの対応状況も考慮してください。
-
DeFiレンディングは利息を得る機会を提供しますが、リスクがあることを忘れてはいけません。損失を最小限に抑えるには、デューデリジェンス、分散投資、各プラットフォームのリスクの理解が重要です。
-
DeFiレンディングは比較的規制が少ない領域で運営されており、イノベーションの機会を提供しています。ただし、この分野の規制は変更される可能性があるため、関連する法律の遵守を常に意識する必要があります。
-
DeFiレンディングの借入プロトコルとは、分散型プラットフォーム上での貸し借りの活動を管理する、スマートコントラクトとルールの集合です。セキュリティと透明性を確保しながら、貸し手と借り手のやり取りを仲介します。
-
DeFiレンディングプロトコルは、主にローンにかかる利息手数料から収益を得ています。また、独自のネイティブトークンを持っていることも多く、ガバナンスやステーキング、その他の価値獲得の仕組みに使われます。
-
DeFiのローンは、担保の価値が清算比率と呼ばれる一定の閾値を下回ると清算されます。これにより自動化されたプロセスが始まり、担保が売却されてローンが返済され、貸し手の投資が保護されます。
-
DeFiにおける清算のリスクは、市場の変動から生じます。担保の価値が大きく下落した場合、借り手は清算に直面し、資産の一部を失う可能性があります。
-
DeFiの借入に対する課税は、法域によって異なります。多くの国では、借入そのものは課税対象の取引ではありません。ただし、借りた資産で得た利息は課税される場合があります。
-
DeFiで借入をする理由はさまざまです。既存の保有資産を活用して追加の投資を行う、イールドファーミングに参加する、裁定取引の機会を得る、暗号資産を売却せずに流動性を確保する、などがあります。
-
AaveとCompoundは、最大級のDeFiレンディングプロトコルの1つです。
-
DeFiレンディングは、従来の金融仲介者に頼らず、ブロックチェーンプラットフォーム上で運営されます。CeFi(中央集権型金融)レンディングは、貸し借りの活動において、従来の銀行や金融機関が仲介者として関わります。
-
DeFiレンディングは分散型で、貸し借りの活動にスマートコントラクトを使います。従来のレンディングでは、銀行などの中央集権的な機関が、自らの条件に基づいてローンを仲介します。
-
DeFiのリスクは、スマートコントラクト、市場、規制、オペレーション、ガバナンスのリスクなどに分類できます。
-
DeFiの脅威には、スマートコントラクトの脆弱性、悪用の可能性、市場操作、規制による取り締まり、ユーザーのミスのリスクなどがあります。
-
DeFiにおける清算人とは、清算プロセスを実行する参加者です。借り手の担保不足の資産を割引価格で購入して貸し手に返済し、レンディングプラットフォームの安定性を維持します。