仮想通貨でリアル店舗決済する方法【2026年完全ガイド】
主要な洞察
仮想通貨は一般のお店でも使えますが、直接支払うケースは少なく、決済ゲートウェイやギフトカード、仮想通貨デビット/クレジットカードを通じて現地通貨に変換して支払うのが一般的です。支払い用モバイルウォレットの設定では、ノンカストディアルウォレットを選び、USDCなどのステーブルコインを入金し、バーチャルカードを発行してApple PayやGoogle Payに連携します。ネットワーク手数料や為替レートも必ず確認し、ウォレットには少額だけを入れて、セキュリティ対策も徹底しましょう。
仮想通貨はリアル店舗で本当に使える?
結論から言えば「はい」ですが、直接支払える場面は多くありません。多くの店舗や飲食店には仮想通貨専用の端末がなく、通常はカードリーダーのみ設置されています。そのギャップを埋めるために、仮想通貨決済インフラが発展してきました。主な方法は3つあります。1つ目はdirect merchant acceptance(加盟店の直接対応)で、店舗がBitPay、Coinbase Commerce、NOWPaymentsなどの決済ゲートウェイを導入するケースです。これらのゲートウェイはinvoicing(請求書発行)、on-chain confirmation(オンチェーン確認)、accounting(会計管理)を担い、利用者は仮想通貨で支払い、店舗側は現地通貨で受け取れます。店舗側がprivate keysやブロックチェーンの知識を持つ必要はありません。
ギフトカードプラットフォームを使えば、仮想通貨で店舗の残高を購入でき、使える場所がさらに広がります。3つ目はcrypto card(仮想通貨カード)で、VisaやMastercardが仮想通貨を決済時に現地通貨へ変換します。店舗側は通常のカード決済として処理し、利用者は仮想通貨残高から支払います。どちらもブロックチェーンを意識せず利用できます。
2026年・仮想通貨決済の具体的な方法
各決済方法が実際にどう使われるかを見てみましょう。たとえば、virtual Visa cardで20 USDCを使い$20の買い物をする場合、Tangem Payの公式フローではUSDCが1:1でUSDに変換され、Visaがカード決済を処理し、店舗にはUSDが入金されます。端末側は通常のカード決済として扱います。
仮想通貨デビット・プリペイドカード
仮想通貨カードは、あらかじめチャージした残高や決済時の自動変換で支払います。店舗側は通常のカードネットワークを通じて現地通貨を受け取ります。自動変換型の場合、$20の買い物時に必要な仮想通貨がその場で売却され、決済が承認されます。発行会社によってはspread or conversion fee(為替手数料)が発生するため、ウォレット表示金額を必ず確認しましょう。
Apple Pay・Google Payでのタッチ決済
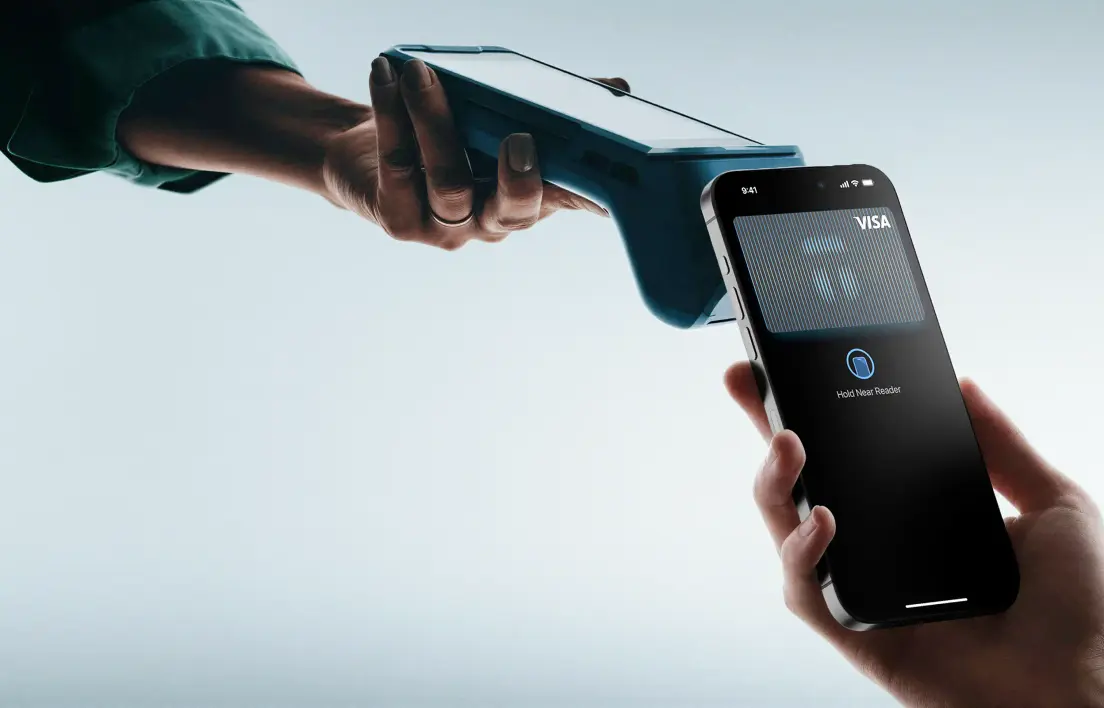
仮想通貨カードがバーチャルカードの場合、Apple PayやGoogle Payに追加し、非接触決済端末でスマホをタップして支払えます。Apple PayやGoogle Payはトークン化されたカード情報を使うため、店舗側にカード番号が伝わりません。
たとえば、Apple PayやGoogle Payに$20相当のUSDCバーチャルカードを追加し、レジでスマホをかざして支払います。ウォレットは実際のカード番号ではなくトークン化された情報を送信し、通常のカード決済として処理されます。
加盟店での仮想通貨直接決済
ゲートウェイ決済ではQRコードが表示されます。そのQRコードをスキャンし、金額や手数料を確認してオンチェーン決済を承認します。たとえば、$20分のUSDC請求書があれば、QRコードを読み取り、金額とネットワーク手数料を確認して送金します。決済がブロードキャストされると、カードネットワークではなくブロックチェーン上で取引が確定します。
個人間(P2P)送金
カジュアルな支払いなら、相手のウォレットに直接仮想通貨を送る方法もあります。受け取る側は法定通貨ではなく仮想通貨を受領します。たとえば、$20の食事代を割り勘する場合、20 USDCを友人のウォレットに送れば、そのまま仮想通貨が届きます。事前に送金先アドレスと通貨を確認しましょう。ウォレット送金では、受け取る側が法定通貨に自動変換されることはありません。
支払い用モバイルウォレットの準備方法
「ウォレットに仮想通貨がある」状態から「すぐ使える」状態にするには、4つのステップがあります。
実用的な例としては、50 USDCほどを日常使い用にウォレットへ入れておき、残りの資産は別の場所で保管する方法が安心です。こうすることで、毎回全資産を晒すことなく、必要な分だけ使えます。
ステップ1:ノンカストディアルウォレットを選ぶ
ノンカストディアルウォレットなら、自分でprivate keysやバックアップを管理できます。50 USDCをノンカストディアルウォレットに入れると、鍵の管理権限は自分にあり、その分バックアップの責任も伴います。
ステップ2:ステーブルコイン(USDCやUSDT)を入金
ステーブルコインを使えば、価格変動の大きい資産より日常支払いが安定します。たとえば、$20の支払いで20 USDCを使えば、チャージ時と決済時の価格差を気にせず済みます。ただし、ネットワーク手数料やカード関連のコストもカバーできる金額を入れておきましょう。
ステップ3:バーチャルカードを発行・有効化
プロバイダーによっては、チャージやバーチャルカード利用前に本人確認が必要です。たとえば、Tangem PayはTangem Walletアプリ内に組み込まれたノンカストディアル決済口座で、バーチャルVisaカードを使ってUSDCを支払えます。チャージにはPolygon network上のUSDCを使い、資金はユーザー管理のsmart contractで保管されます。セットアップにはTangemハードウェアウォレット、アプリ、対応地域、one-time KYC verification(Sumsub経由)が必要です。公式ドキュメントによれば、Tangem側が本人情報を閲覧・保存することはありません。
Tangem Payの場合、Polygonで20 USDCをチャージし、ブロックチェーンで承認されると利用可能になります。その後、バーチャルVisaカードで$20の支払いができ、1:1換算でUSDCが差し引かれます。この決済口座はメインのTangem Wallet資産とは分離されています。
ステップ4:Apple PayやGoogle Payに追加
バーチャルカードをApple PayやGoogle Walletに登録し、発行会社の認証を完了させます。登録が終われば、$20相当のUSDC支払いもスマホのタップで完了します。QRコード送金の代わりになります。端末に行く前に発行会社の認証手続きを済ませておきましょう。
仮想通貨が使える場所は?
オンラインストア、旅行サービス、小売店、ギフトカードプラットフォームなどでpay with cryptoが可能なところが増えています。
手数料・為替レートに要注意
支払い前に金額・ネットワーク手数料・為替スプレッド(変換手数料)を必ず確認しましょう。たとえば、ランチ前にPolygonで$20分のUSDCをチャージした場合、Polygon gas(ネットワーク手数料)はネットワークに支払われます。Tangem Payでは取引・購入・月額・バーチャルカード発行手数料はかかりませんが、USD以外の支払い時はVisa foreign-exchange rates(Visa為替レート)が最終的な金額に影響することもあります。仮想通貨支払いは課税対象になる場合があるため、取引履歴を保管し、地元の税理士に相談してください。
日常で仮想通貨決済を使うコツ
- ホットウォレットの残高は日常使い分だけに限定しましょう。
- 長期保有分は別のウォレットで管理しましょう。
- 強力なパスワードを使い、ウォレット接続時はURLを必ず確認。リカバリーフレーズは絶対に他人と共有しないでください。
よくある質問
-
多くの場合、直接はできません。ビットコインを法定通貨に変換できる仮想通貨カードを使うか、仮想通貨決済に対応した加盟店ゲートウェイを利用しましょう。
-
USDCなどのステーブルコインは価格がドルに連動しているため、日常使いに便利です。自動変換カードならビットコインも使えますが、決済時のレート変動に注意が必要です。
-
国や地域によって異なります。米国では仮想通貨は財産扱いとなり、支払い時は課税対象となる場合があります。必ず取引履歴を保存し、地元の税理士にご相談ください。
-
オンチェーン決済の場合は、ウォレットが取引をブロードキャストするためにネット接続が必要です。タッチ決済型の仮想通貨カードの場合は通常のカードネットワーク経由で処理されますが、ウォレットアプリの設定や認証は必要です。
-
返金やチャージバックの条件は加盟店やカード発行会社によって異なります。ウォレットから直接支払う場合は、オンチェーン送金前に店舗側の返金対応を必ず確認しましょう。
-
再度決済する前に発行会社の取引状況を確認してください。カードの保護や決済の可否は、カードネットワークや発行会社のルールに従います。
-
スマホをロックし、カード発行会社へ速やかに連絡してください。Tangem Payの場合、カードを凍結するとVisaネットワークから切り離され、オンチェーンUSDC残高には影響しません。





